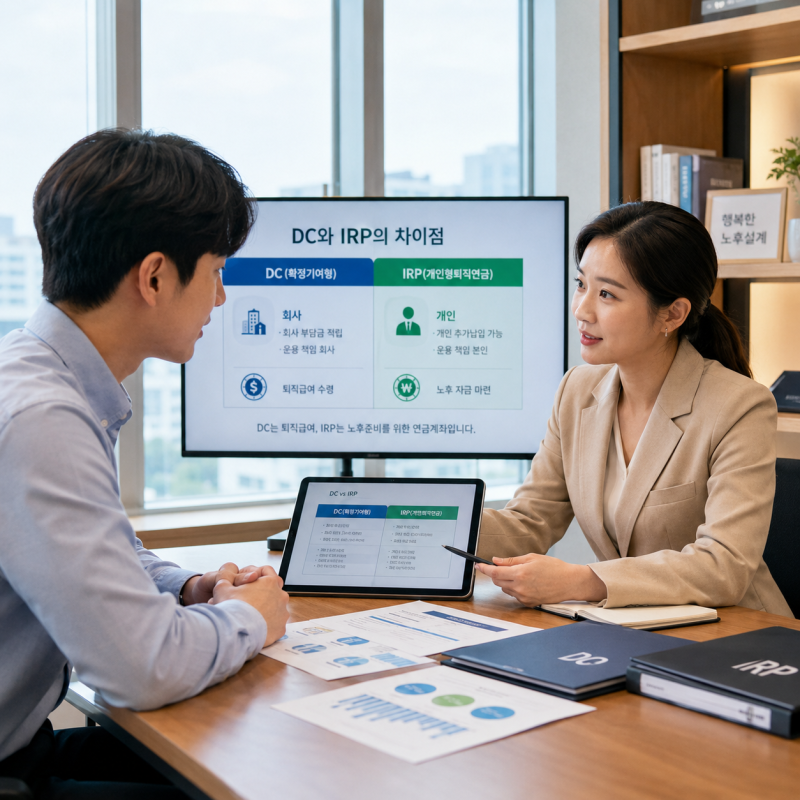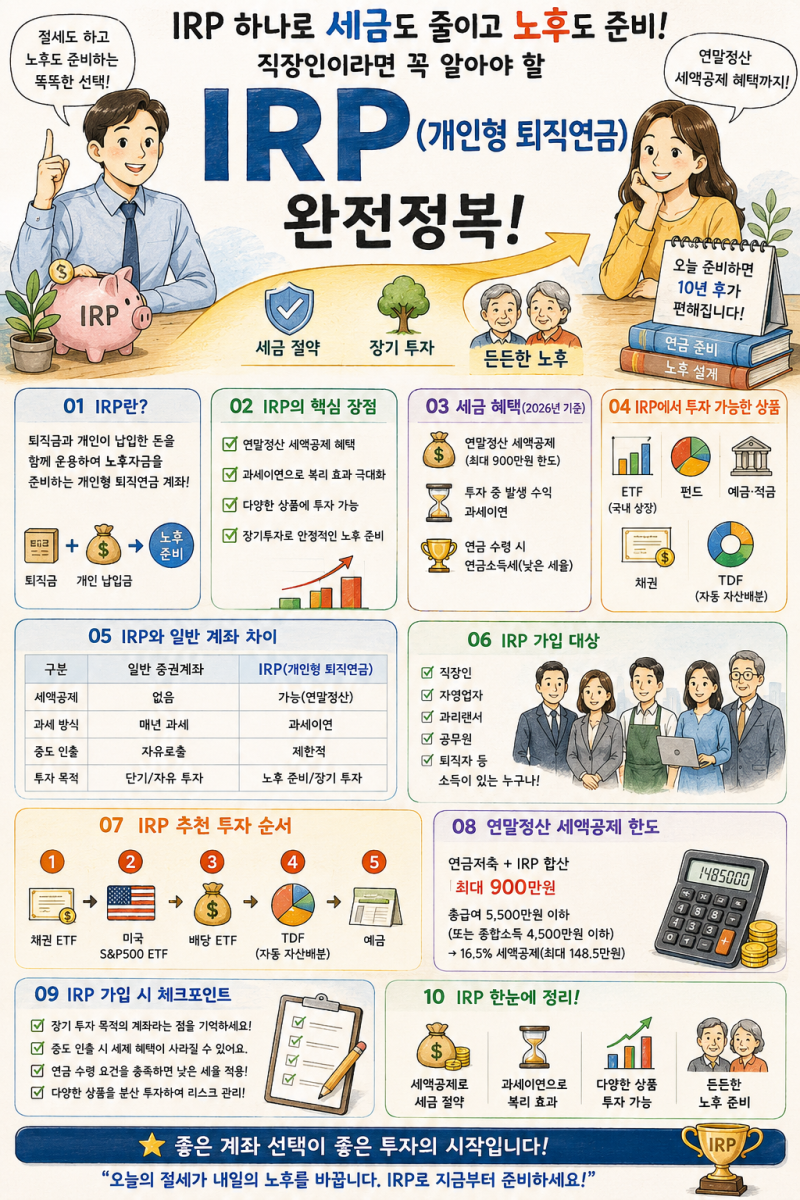
개인형 IRP와 퇴직 IRP는 은퇴 자금 마련과 세액공제 혜택을 제공하는 필수적인 금융 상품으로 주목받고 있습니다. 특히 연말정산 시즌마다 13월의 보너스를 기대하는 직장인과 개인사업자들에게 연금저축과 함께 절세 계좌 1순위로 꼽히고 있습니다. 두 상품은 세액공제 납입 한도, 투자 가능 상품군, 중도인출 가능 여부 등에서 명확한 차이를 보이며, 이를 정확히 이해하는 것이 중요합니다.
블로거들은 IRP와 연금저축펀드의 핵심 스펙을 비교하며 가입 대상, 납입 한도, 투자 상품, 수수료 체계 등 주요 차이점을 상세히 분석하고 있습니다. 특히 IRP의 위험자산 70% 투자 제한 룰과 연금저축의 자유로운 투자 가능 여부에 대한 의견이 나뉘며, 각자의 투자 성향에 맞는 선택의 중요성을 강조합니다. 또한, 소득 구간별 실제 세액공제 환급액과 두 계좌를 조합하는 황금 배분 공식에 대한 정보도 제공되어 개인의 상황에 맞는 전략 수립에 도움을 줍니다.
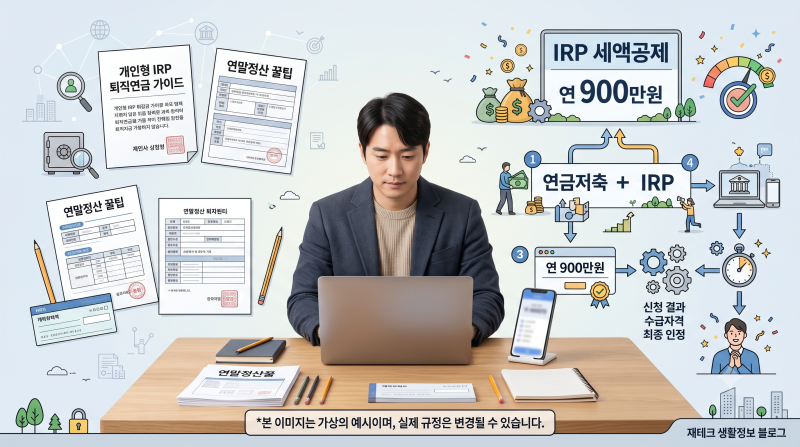
IRP 가입 전에는 본인의 현금 흐름을 면밀히 고려하여 급전 필요 시 기타소득세 폭탄을 맞지 않도록 중도인출 요건을 반드시 확인해야 합니다. 또한, 연금저축과 IRP를 합산하여 연간 최대 900만 원까지 세액공제 혜택을 받을 수 있으므로, 각 상품의 특징을 이해하고 효율적으로 활용하는 것이 절세 효과를 극대화하는 비결입니다. 퇴직금을 IRP 계좌로 이전하여 관리하거나 추가 납입을 통해 노후 자금을 준비하는 등 다양한 활용 방안을 고려해 보시기 바랍니다.