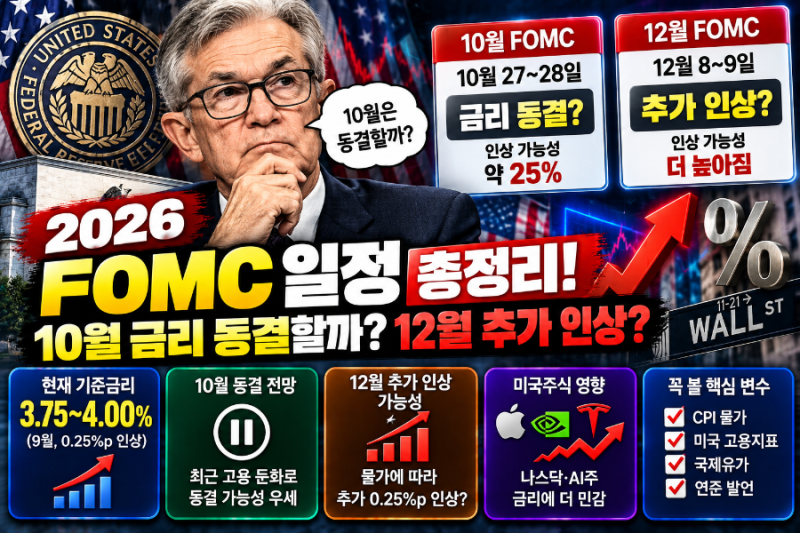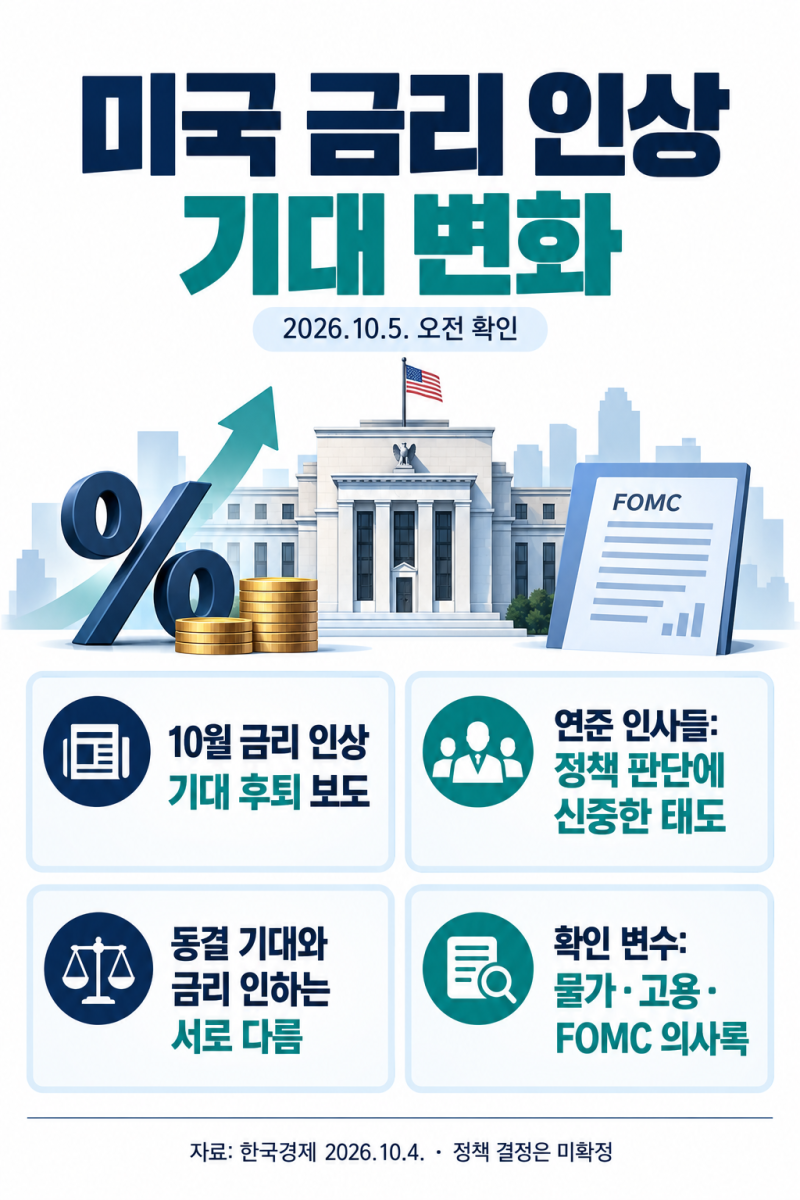
최근 미국 연방준비제도(Fed)의 금리 정책 방향에 대한 시장의 관심이 집중되고 있습니다. 9월 연방공개시장위원회(FOMC)에서 기준금리를 0.25%포인트 인상하며 3.75~4.00%로 조정한 이후, 10월 FOMC에서는 추가 인상 여부 또는 동결 가능성이 주요 쟁점으로 부상하였습니다. 연준은 견조한 경제 활동과 안정적인 고용 시장에도 불구하고 여전히 높은 물가 수준을 금리 인상의 주된 근거로 제시하고 있습니다.
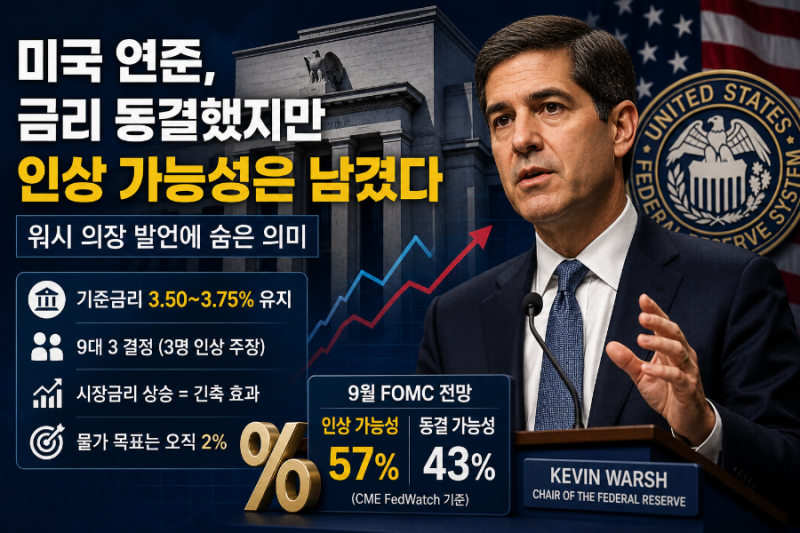
물가 지표만 놓고 보면 연준의 목표치인 2%를 상회하는 3.4%의 소비자물가 상승률과 3.7%의 PCE 물가 전망치는 추가 긴축의 필요성을 시사합니다. 그러나 9월 비농업 고용 지표가 예상치를 크게 하회하고 실업률이 상승하는 등 고용 시장 둔화 조짐이 나타나면서, 연준 내부에서는 물가와 고용 지표 사이에서 정책 방향에 대한 복합적인 고민이 깊어지고 있습니다. 특히 7월 FOMC에서 금리를 동결했음에도 3명의 위원이 인상을 주장했던 '매파적 동결' 사례는 연준 내 금리 인상 압력이 여전히 존재함을 보여줍니다.
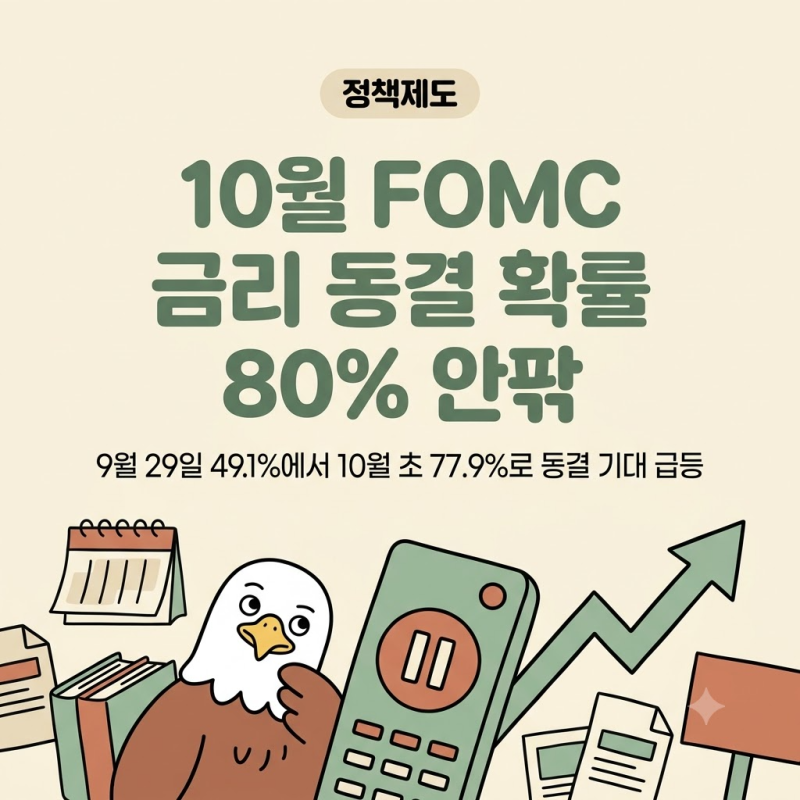
이러한 복합적인 상황 속에서 시장은 10월 FOMC에서 금리가 동결될 가능성에 무게를 두는 분위기입니다. 하지만 이는 금리 인하로의 전환을 의미하기보다는, 고용 지표 둔화에 따른 일시적인 숨 고르기로 해석될 수 있습니다. 투자자들은 향후 발표될 물가 및 고용 지표와 연준 위원들의 발언을 면밀히 주시하며, 금리 동결이 가져올 시장의 단기적 안도감과 추가 긴축 가능성 사이의 균형점을 파악하는 것이 중요합니다.