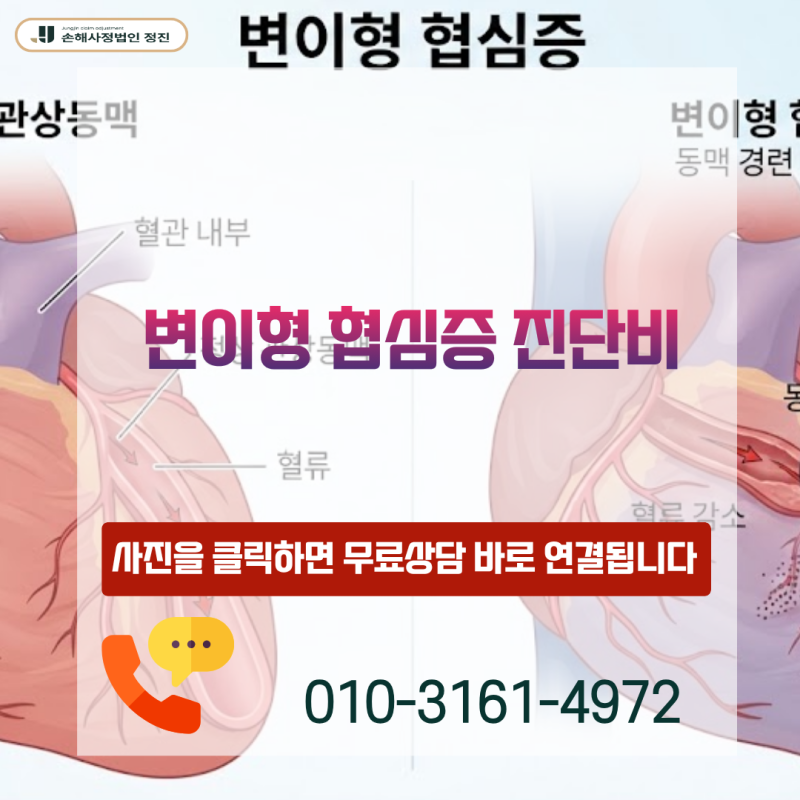
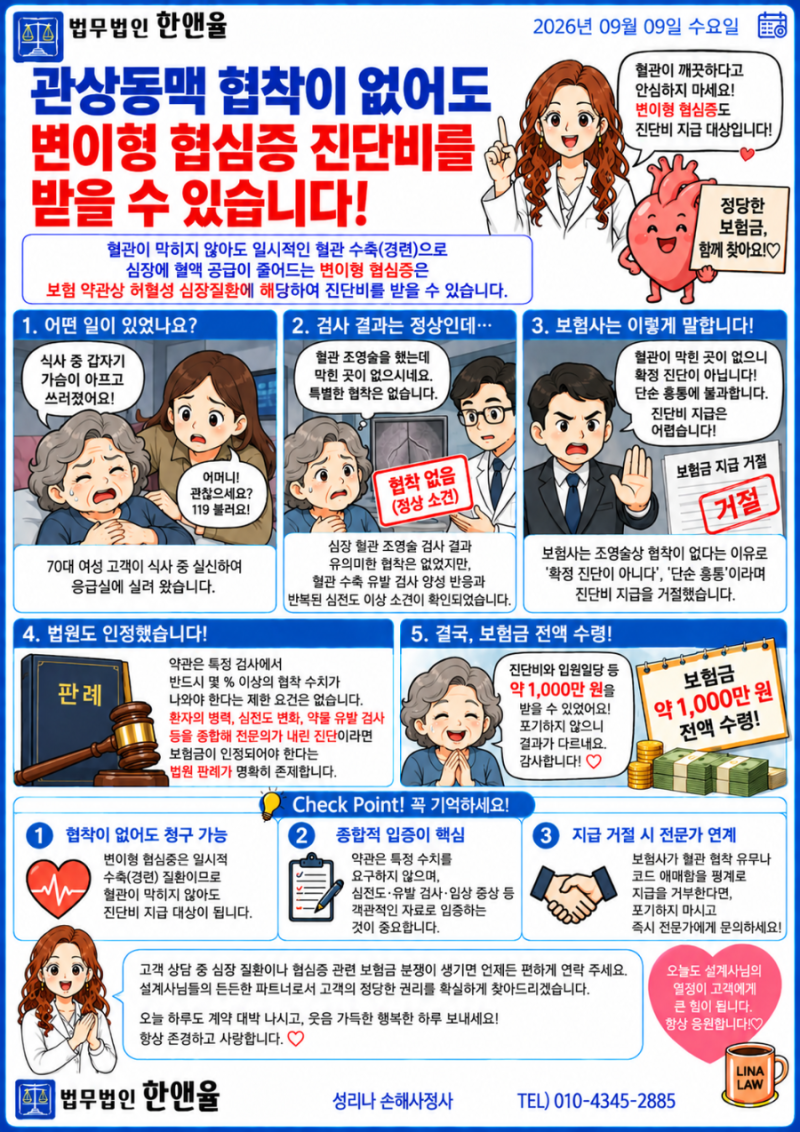
변이형 협심증은 일반적인 협심증과 달리 관상동맥의 일시적인 경련으로 인해 심근 허혈이 발생하는 질환입니다. 이 질환은 동맥경화로 인한 혈관 협착이 없거나 미미한 경우가 많아, 병원 검사 시 혈관이 정상으로 보이는 특성을 가집니다. 이러한 질병의 특성 때문에 보험사에서는 종종 객관적인 근거 부족을 이유로 진단비 지급을 거절하는 사례가 빈번하게 발생하고 있습니다.
실제 블로그 후기들을 살펴보면, 변이형 협심증 진단서를 받았음에도 보험금 지급이 거절되어 어려움을 겪는 경우가 많습니다. 보험사는 주로 에르고노빈 유발 검사 미시행, 경미한 연축 소견, 심전도 변화 등 객관적 허혈 증거 부족을 거절 사유로 제시합니다. 그러나 약관에 특정 협착 수치를 요구하는 조항이 없으며, 환자의 병력, 심전도 변화, 약물 유발 검사 등을 종합하여 전문의가 내린 진단이라면 보험금이 인정되어야 한다는 법원 판례도 존재합니다.
따라서 변이형 협심증 진단비 청구 시에는 관상동맥 연축 유발 검사 결과, 심전도(ECG) 상 ST절 변화, 니트로글리세린 투여 후 흉통 완화 여부 등 객관적인 임상 허혈 입증 지표들을 철저히 준비하는 것이 중요합니다. 이러한 의무기록 지표들을 논리적으로 결합하여 제출한다면, 보험금 청구의 정당성을 입증하고 성공적인 보상을 기대할 수 있습니다.