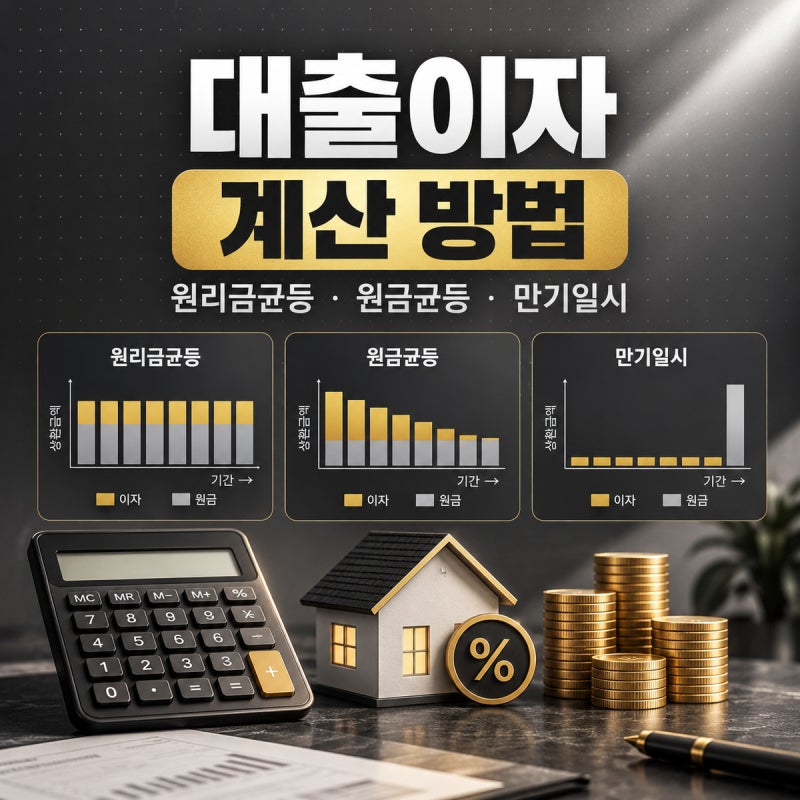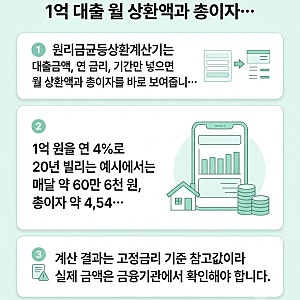
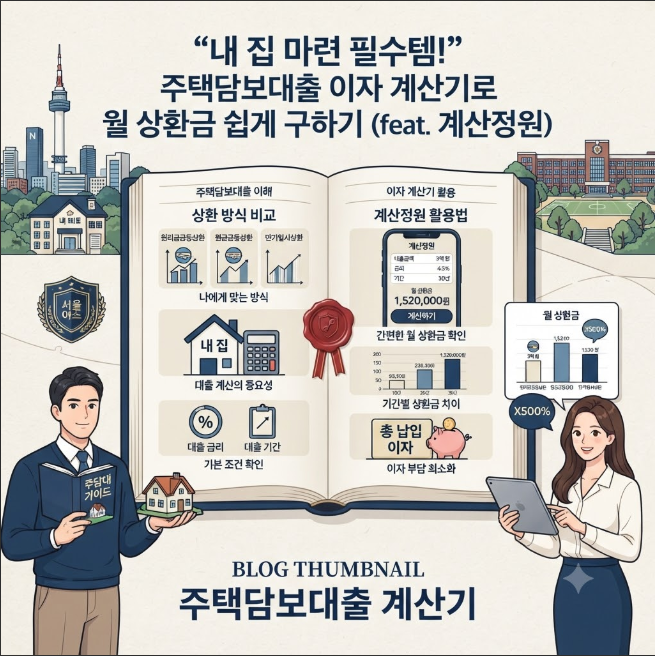
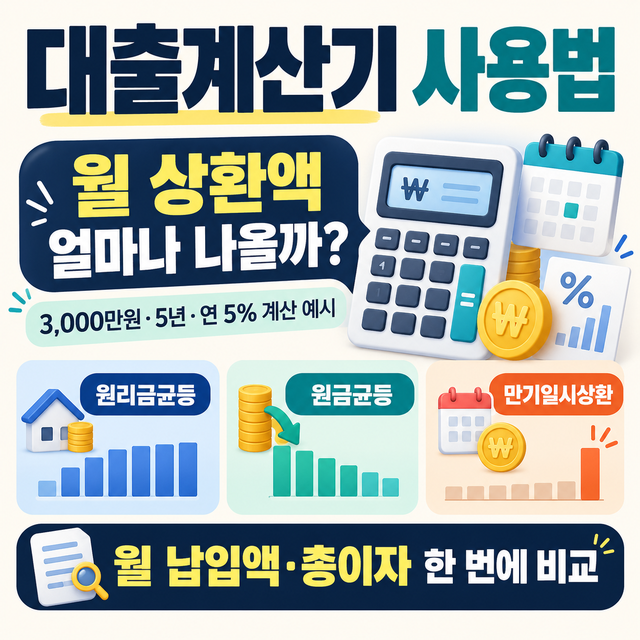

대출 원리금 균등 상환 계산기는 대출 원금과 이자를 합한 금액을 매달 동일하게 납부하는 방식의 상환액을 산출하는 도구입니다. 대출금액, 연 이자율, 대출 기간을 입력하면 월 상환액과 총 이자를 확인할 수 있습니다. 이는 주택담보대출 등 장기 대출에서 가장 흔히 사용되며, 매달 일정한 금액을 납부하여 재정 계획을 세우기 용이하다는 특징이 있습니다.
블로거들은 원리금 균등 상환 방식이 원금 균등 상환 방식보다 초반 월 상환 부담은 적지만, 총 이자액은 더 많다고 분석합니다. 예를 들어, 1억 원을 연 4.5%로 20년 대출 시 원리금 균등은 총 이자가 약 5,184만 원인 반면, 원금 균등은 약 4,519만 원으로 665만 원가량 적습니다. 그러나 원금 균등은 첫 달 상환액이 원리금 균등보다 10만 원 이상 높아 초반 재정 여유가 중요합니다.
대출 원리금 균등 상환 계산기 활용 시, 광고에 제시된 최저 금리가 아닌 실제 적용받을 금리를 입력해야 정확한 결과를 얻을 수 있습니다. 또한, 계산기 결과는 고정 금리와 월 단위 계산을 가정한 예시이므로, 실제 청구액은 일할 계산 방식이나 변동 금리, 중도상환수수료 등 부대비용에 따라 달라질 수 있습니다. 따라서 최종 대출 실행 전에는 반드시 금융기관의 상환 스케줄표를 확인하는 것이 중요합니다.