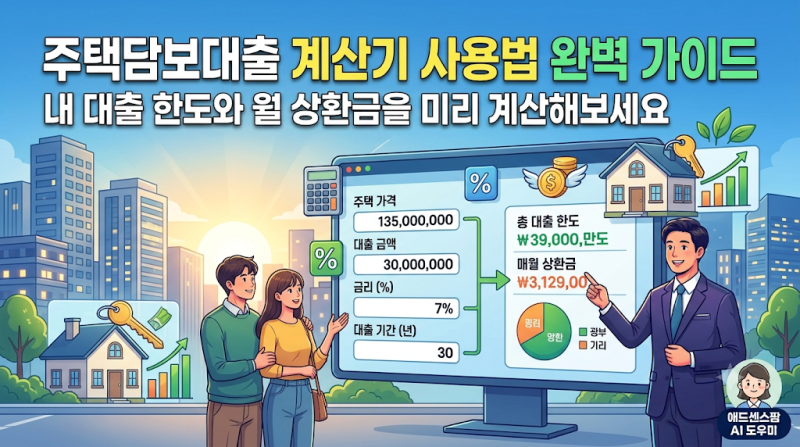
담보대출계산기는 주택담보대출의 월 상환액과 총이자를 미리 파악하는 데 필수적인 도구로 주목받고 있습니다. 특히 2026년 8월 기준 주택담보대출 평균 금리가 4.66%에 달하며 4개월 연속 상승하는 등 금리 변동성이 커지면서, 대출 전 시뮬레이션의 중요성이 더욱 강조되고 있습니다. 3억 원 대출 시 금리 1%포인트 차이만으로도 30년 총이자가 6천만 원 이상 벌어질 수 있어, 정확한 계산을 통한 신중한 접근이 필요합니다.
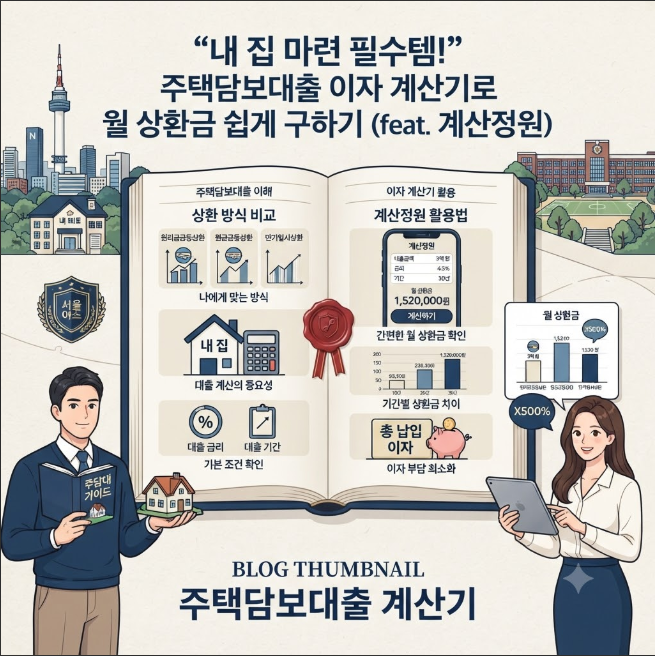
블로거들은 담보대출계산기 사용 시 상환 방식(원리금균등, 원금균등)에 따른 월 상환액과 총이자 차이를 중요하게 다루고 있습니다. 원금균등 상환은 초반 부담이 크지만 총이자가 적고, 원리금균등 상환은 초반 부담이 적어 현실적인 선택으로 평가됩니다. 또한, 온라인 계산기 결과와 실제 은행 대출 한도가 다를 수 있다는 점을 지적하며, DSR(총부채원리금상환비율)과 은행의 담보 평가액 등 다양한 변수를 고려해야 한다고 강조합니다.
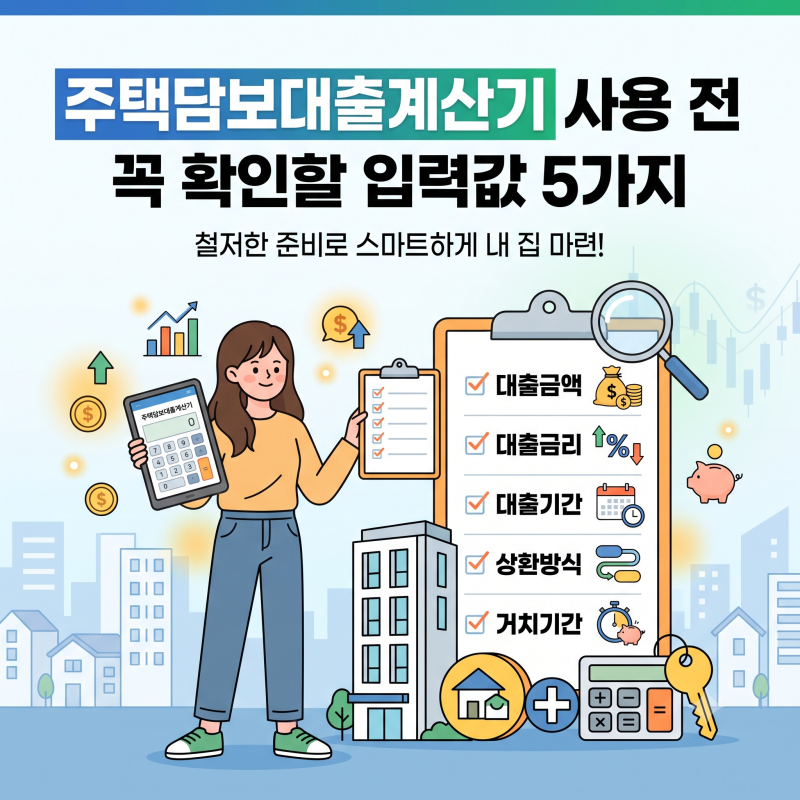
계산기 사용 시에는 매도 호가와 은행의 담보 평가액이 다를 수 있으므로, 은행 상담 시 구체적인 주택가격과 LTV 적용 기준을 확인하는 것이 중요합니다. 또한, 소득 증빙 방식, 기존 대출 여부 등 입력값에 따라 결과가 크게 달라질 수 있으므로, 정확한 정보를 입력하고 여러 조건을 대입하여 시뮬레이션하는 것이 현명한 대출 계획 수립에 도움이 됩니다.