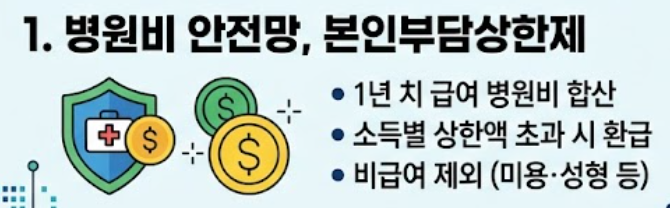
국민건강보험공단은 매년 8월 말부터 본인부담상한제 사후환급금 지급 신청 안내를 대대적으로 발송하고 있으며, 1인당 평균 130만 원 안팎의 금액을 돌려받을 수 있습니다. 본인부담상한제는 과도한 의료비로 인한 가계 부담을 덜어주기 위해 1년 동안 환자가 부담한 건강보험 본인부담금이 개인의 소득 수준별 상한액을 넘으면 그 초과액을 국가가 현금으로 돌려주는 제도입니다. 이 제도는 사전 적용과 사후 환급 방식으로 운영되며, 특히 여러 병의원과 약국을 다니며 쓴 1년 치 본인부담금을 합산하여 이듬해 8~9월에 환자 본인 계좌로 입금됩니다.
블로거들은 본인부담상한제 환급 대상 여부를 가늠하기 위해 건강보험료 납부액을 기준으로 나뉘는 소득 10분위별 상한액 기준을 상세히 설명하고 있습니다. 소득이 낮을수록 상한선이 낮아 돌려받는 금액이 커지는 구조를 강조하며, 각 소득 분위별 구체적인 상한액을 제시하여 독자들이 자신의 예상 환급액을 가늠할 수 있도록 돕습니다. 또한, 미용·성형, 비급여 진료비 등 건강보험이 적용되지 않는 항목은 합산에서 제외된다는 점을 명확히 하여, 병원비 총액이 높아도 환급금이 없을 수 있는 이유를 설명하고 있습니다.
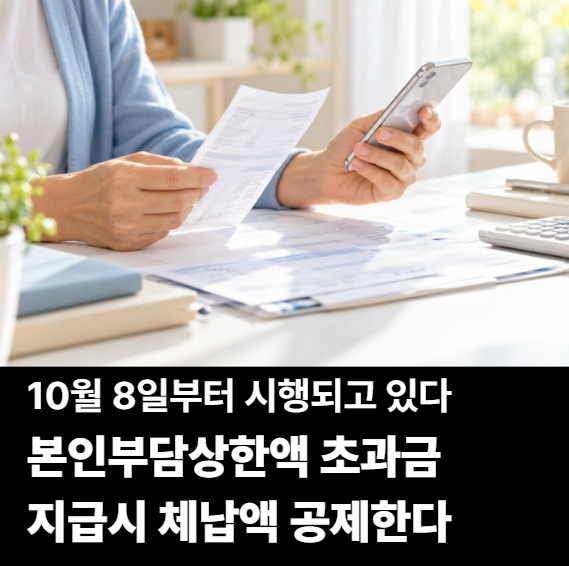
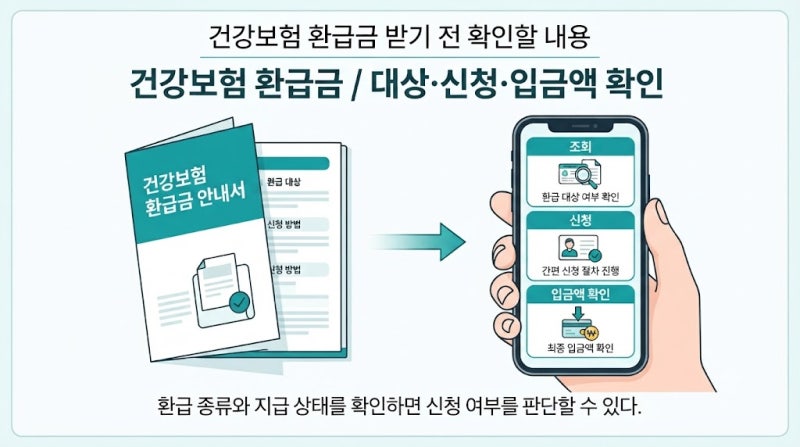
특히 2026년 10월 8일부터는 체납 보험료 등을 공제할 수 있어 안내받은 환급액과 실제 입금액이 달라질 수 있다는 점을 블로거들은 중요한 정보로 다루고 있습니다. 환급 소식을 기다리는 경우, 국민건강보험공단 홈페이지나 모바일 앱을 통해 직접 조회하는 것이 빠르며, 환급 종류와 지급 상태를 확인하는 것이 정확하다고 조언합니다. 이러한 실질적인 정보들은 독자들이 본인부담상한제 환급금을 놓치지 않고 정확히 수령하는 데 큰 도움이 될 것입니다.