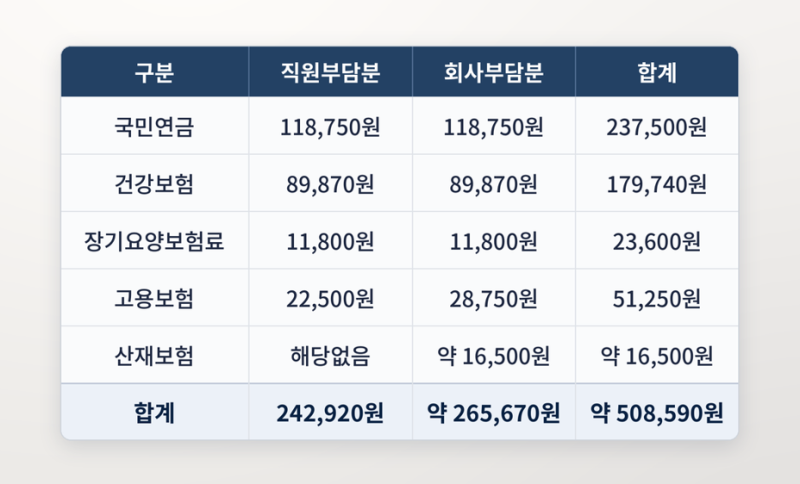


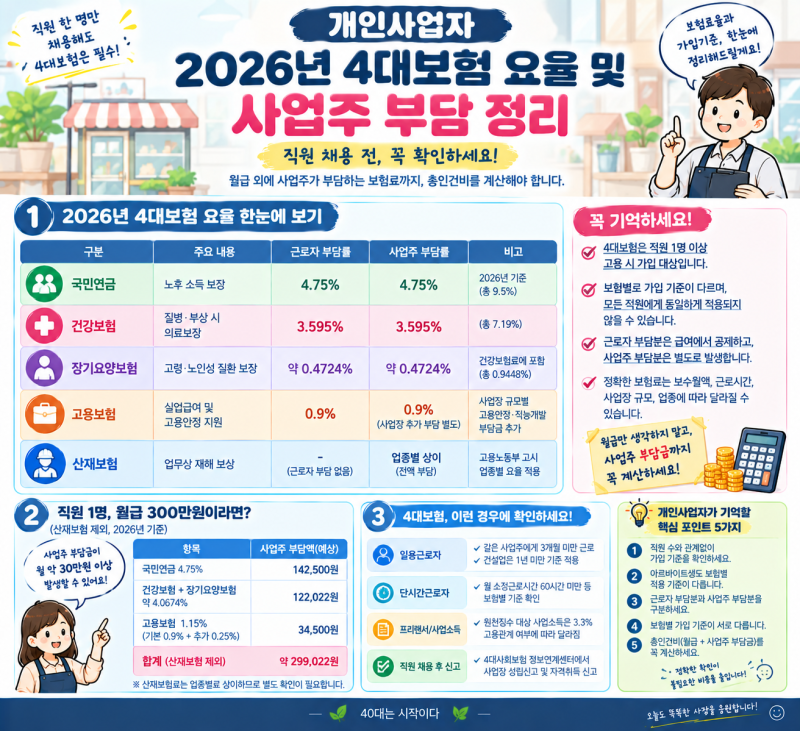
개인사업자 4대보험은 사업 형태와 직원의 유무에 따라 적용 방식이 크게 달라져 많은 사업주가 궁금해하는 부분입니다. 특히 직장을 다니면서 개인사업을 병행하는 경우, 기존 직장가입자 자격이 유지되는지, 추가 보험료는 어떻게 산정되는지에 대한 관심이 높습니다. 사업소득의 규모와 직원의 고용 여부에 따라 보험료 부담액이 달라지므로, 사전에 정확한 기준을 파악하는 것이 중요합니다. 국민연금 보험료율은 9.5%, 건강보험료율은 7.19%로 책정되어 있습니다.
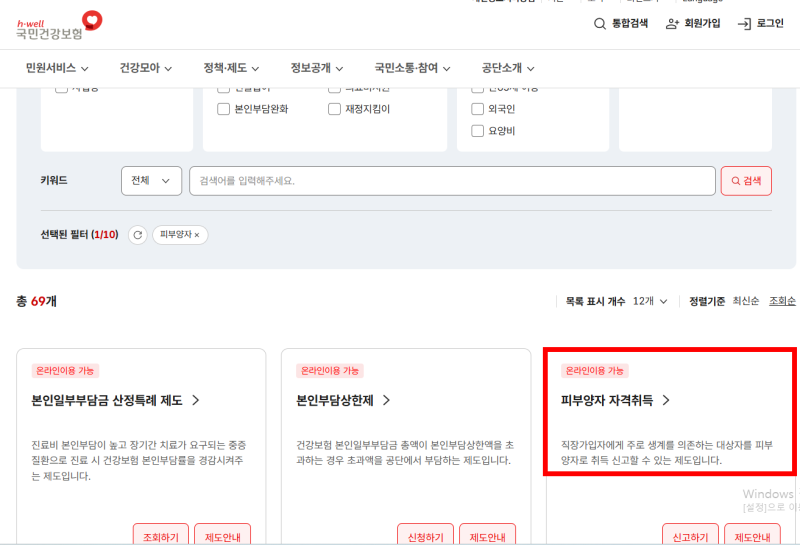
블로거들은 개인사업자 4대보험에 대해 다양한 관점에서 정보를 제공하고 있습니다. 직장인 투잡의 경우, 보수 외 소득이 연간 2천만원을 초과하면 추가 건강보험료가 부과될 수 있으며, 이때 2천만원은 단순 매출액이 아닌 세법상 사업소득금액을 기준으로 한다는 점을 강조합니다. 반면, 직원을 채용하는 개인사업자는 사업주 본인과 직원의 4대보험 가입 기준이 다르다는 점을 명확히 구분하여 설명하며, 직원이 없는 1인 사업자는 지역가입자 방식으로 보험료가 부과된다고 안내합니다. 직장을 그만두고 개인사업을 시작할 경우 건강보험료 부담이 커질 수 있어 피부양자 제도를 활용하는 방법도 제시됩니다.
개인사업자 4대보험 관련하여 블로거들은 실전 꿀팁으로 건강보험료 산정 시 보수 외 소득 2천만원 기준을 사업소득금액으로 정확히 이해하고, 다른 보수 외 소득이 있다면 합산될 수 있음을 주지시킵니다. 또한, 직원을 채용하기 전에는 월급 외에 사업주가 부담할 사회보험료를 포함한 실제 인건비를 미리 계산해 볼 것을 권장합니다. 배우자나 부모님이 직장가입자라면 피부양자 등록을 통해 건강보험료 부담을 줄일 수 있는 요건과 방법을 상세히 확인하는 것이 현명한 선택입니다.