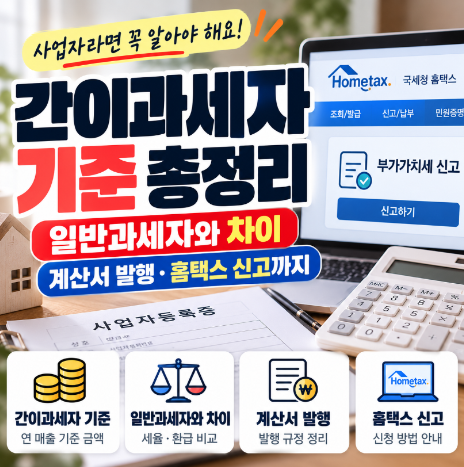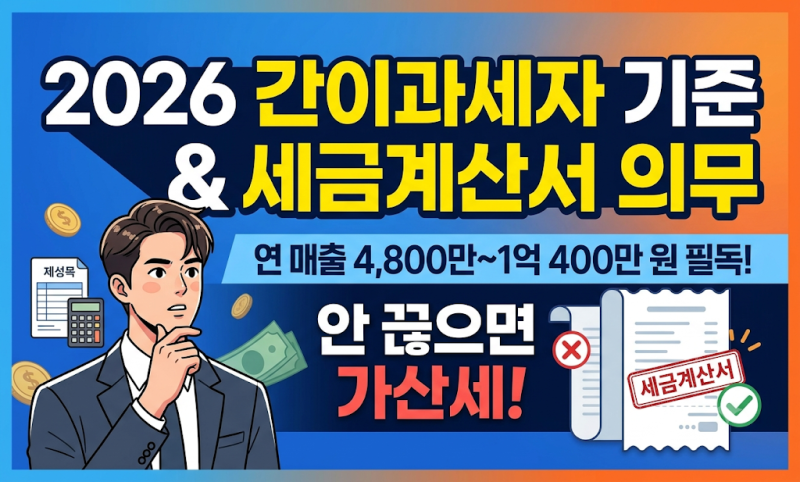
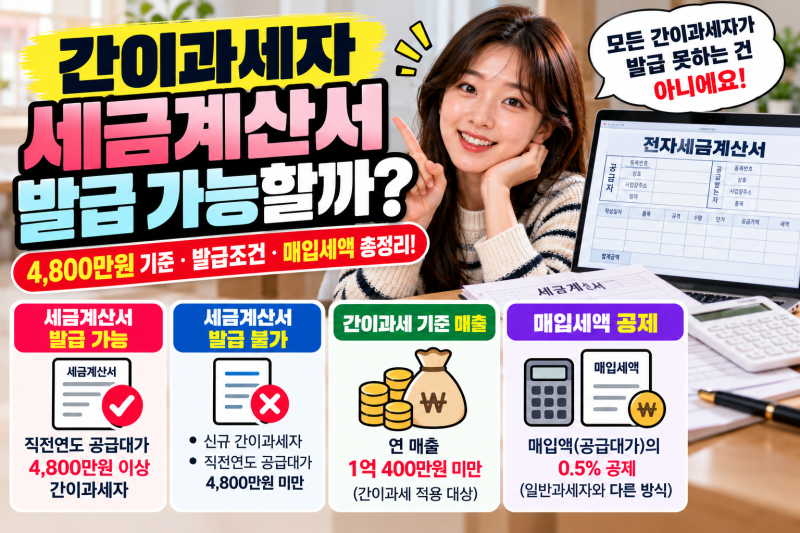
간이과세자는 소규모 개인사업자에게 적용되는 부가가치세 신고 및 납부 방식입니다. 많은 사업자가 간이과세자는 세금계산서를 발급할 수 없다고 오해하지만, 2021년 세법 개정 이후 직전연도 공급대가 4,800만원 이상인 간이과세자는 세금계산서 발급 의무가 발생합니다. 이는 일반과세자와 동일하게 전자세금계산서로 발행할 수 있으며, 이 기준을 정확히 파악하는 것이 중요합니다.
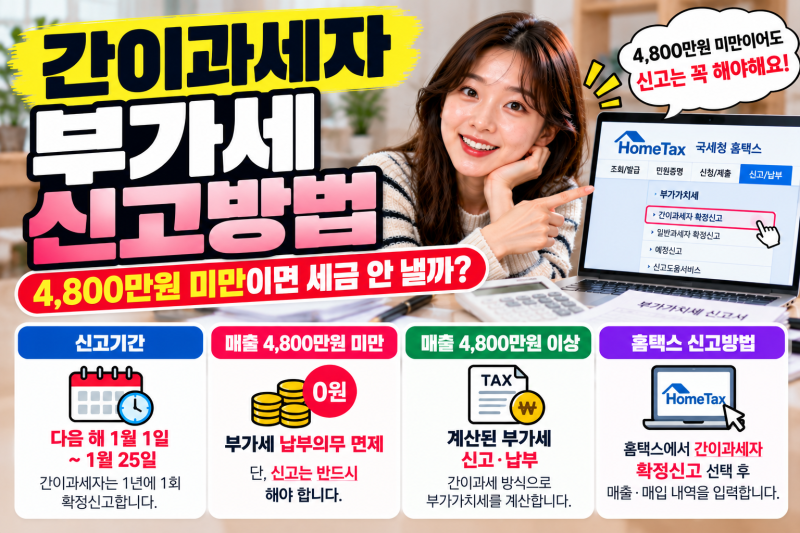
블로거들은 간이과세자의 세금계산서 발급 의무 기준을 4,800만원으로 명확히 제시하며, 이 금액을 기준으로 발급 권한과 의무가 완전히 달라진다고 강조합니다. 연 매출 4,800만원 미만인 간이과세자는 영수증만 발급 가능하며 부가세 납부 의무가 면제되지만, 4,800만원 이상 1억 400만원 미만인 간이과세자는 세금계산서 발급 의무가 발생합니다. 신규 사업자의 경우 첫해에는 원칙적으로 영수증 발급 대상이나, 사업 양수 등 예외적인 경우를 제외하고는 세금계산서 발급이 불가합니다.
세금계산서 발급 의무 여부는 해당 연도 매출이 아닌 직전연도 매출과 발급 적용 기간을 기준으로 판단해야 합니다. 특히, 직전연도 공급대가 4,800만원 미만인 간이과세자라도 사업자 거래에서 세금계산서를 발급해야 하는 경우가 발생할 수 있으므로, 단순히 올해 매출이 줄었다는 이유만으로 거래처의 요청을 거절해서는 안 됩니다. 간이과세 적용 기준인 1억 400만원과 세금계산서 발급 의무 기준인 4,800만원은 서로 다른 목적의 기준이므로 혼동하지 않도록 주의해야 합니다.