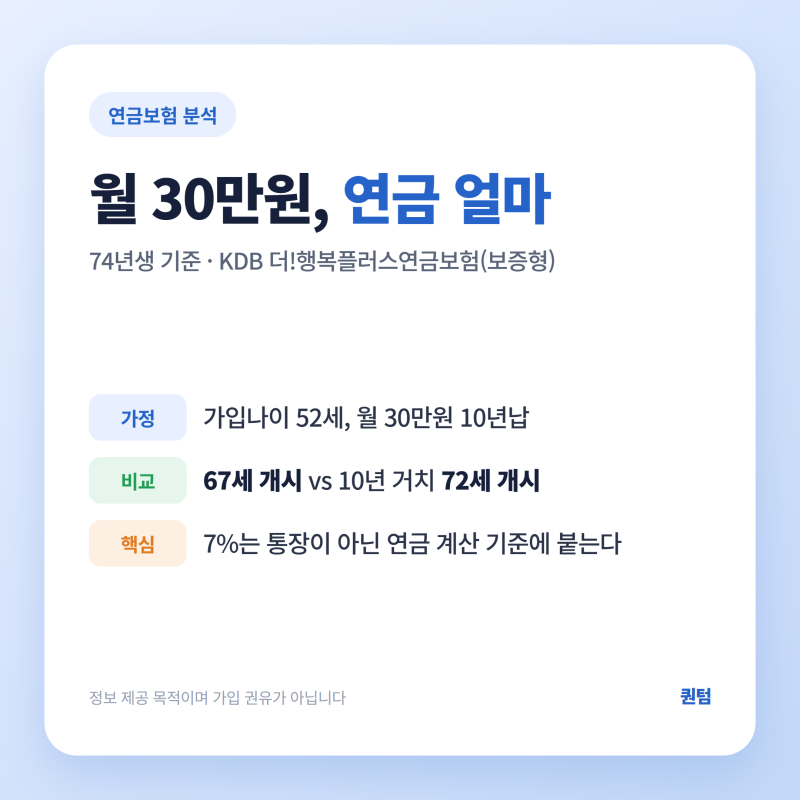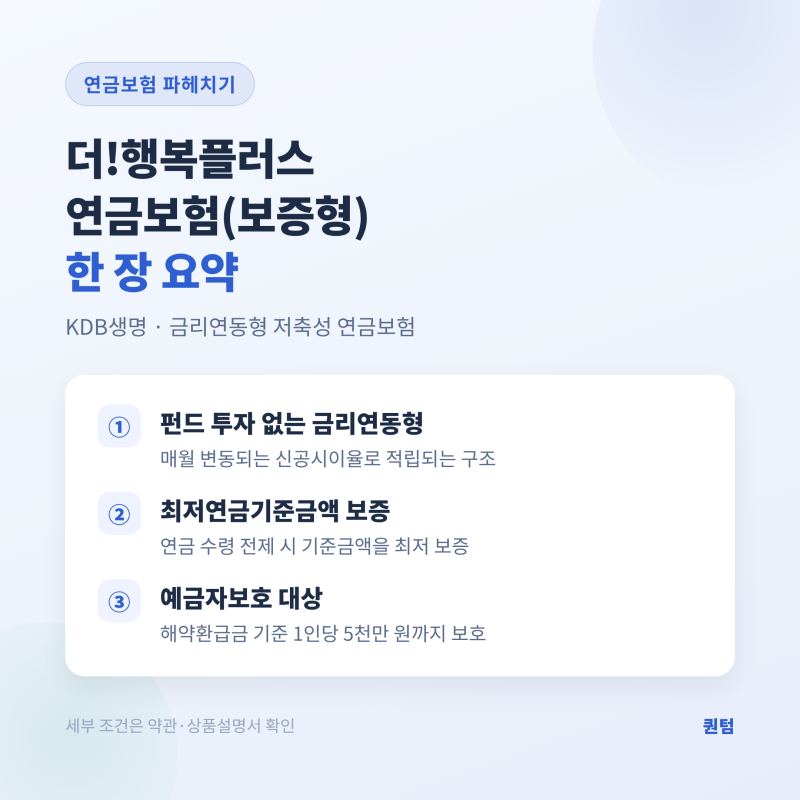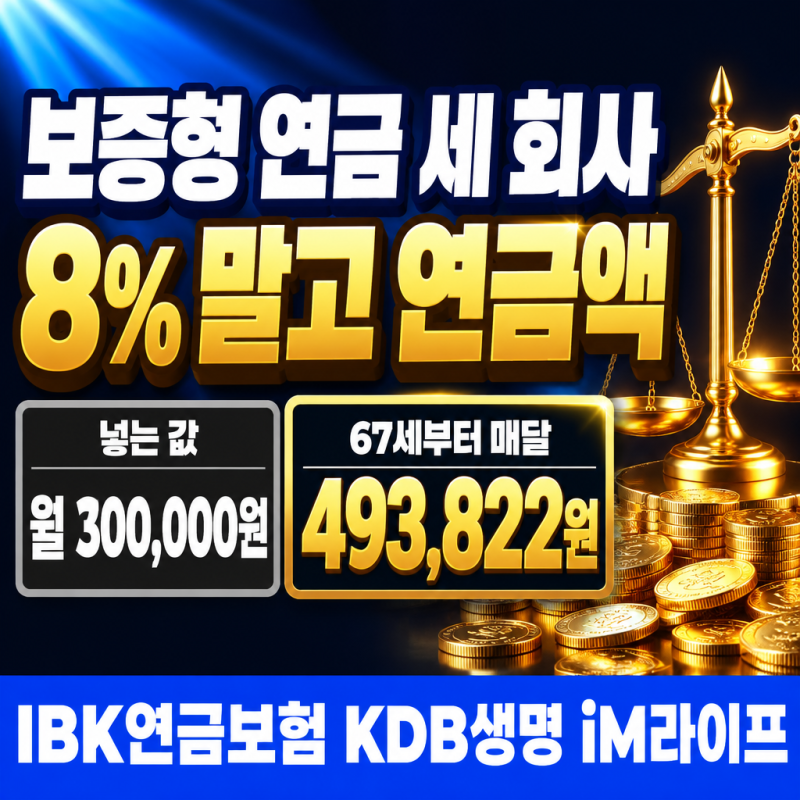

KDB 연금보험은 보증형 연금 상품으로, 특히 '더행복플러스연금보험'과 같은 상품들이 높은 보증이율을 내세워 주목받고 있습니다. 이 상품들은 계약 후 일정 기간 동안 연단리 7% 또는 8%의 최저연금기준금액을 보증하며, 은퇴 후 안정적인 노후 자금 마련에 대한 기대를 높이고 있습니다. 그러나 단순히 보증이율만 보고 상품을 선택하기보다는 실제 수령하게 될 연금액을 면밀히 비교 분석하는 것이 중요하다고 전문가들은 강조합니다.
블로거들의 후기를 살펴보면, IBK연금보험, KDB생명, iM라이프 등 여러 회사의 보증형 연금 상품을 비교한 결과, 보증이율이 높다고 해서 반드시 최종 연금액이 높은 것은 아니라는 점이 드러났습니다. 특히 KDB생명의 '더행복플러스연금보험'은 연금 개시 시점을 늦출수록 연금액이 크게 증가하는 특징을 보였으며, 55세부터 수령 시 404만원이던 연금액이 70세부터 수령 시 1,040만원으로 2.5배 이상 차이가 나는 사례도 있었습니다. 이는 보증이율 외에 지급률, 유지 가산 등 다양한 요소가 연금액에 복합적으로 영향을 미치기 때문입니다.
따라서 KDB 연금보험을 선택할 때는 보증이율이 최저연금기준금액 산정에만 적용되며, 실제 수령액은 지급률과 유지 기간 가산 등 여러 요인에 따라 달라진다는 점을 인지해야 합니다. 또한, 중도 해지 시에는 보증된 기준금액이 아닌 해약환급금을 받게 되므로, 장기적인 유지 가능성을 고려하여 신중하게 가입을 결정하는 것이 중요합니다. 연금 개시 시점과 납입 기간 등 개인의 상황에 맞는 최적의 설계를 찾는 것이 핵심입니다.