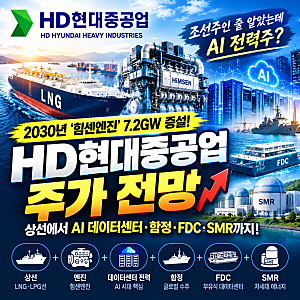
HD현대중공업은 2026년 2분기 영업이익 1조 399억원을 기록하며 분기 사상 최대 실적을 달성했습니다. 매출과 영업이익률 모두 크게 개선되었으며, 특히 고선가 선박 수주 물량의 매출 인식 비중이 늘어난 것이 주효했습니다. 미 해군 MRO 시장 진출과 AI 데이터센터용 엔진 사업 확장 등 신성장 동력도 확보하며 긍정적인 전망이 이어지고 있습니다.
최근 HD현대중공업 주가는 실적 개선에도 불구하고 단기 낙폭 과대에 따른 반등과 숨 고르기 양상을 보였습니다. 증권사들은 80만~100만원대의 높은 목표주가를 제시하며 매수 의견을 유지하고 있으나, 실제 주가와의 괴리율이 80%를 넘는 상황입니다. 이는 시장이 실적 개선 속도를 아직 따라가지 못하거나, 밸류에이션 부담을 크게 보는 시각이 공존하고 있음을 시사합니다.
과거 블로그 후기들에 따르면, HD현대중공업 주가는 52주 최고가 대비 40% 이상 하락한 40만원대에서 노사 갈등과 기관 매도 등의 변수가 주가를 압박한 바 있습니다. 현재는 44만~45만원 지지 여부와 48만 5천원 돌파, 외국인 수급 지속 여부가 중요한 관전 포인트로 부상하고 있습니다. 실적 호조에도 주가 흐름은 여전히 면밀한 확인이 필요합니다.