
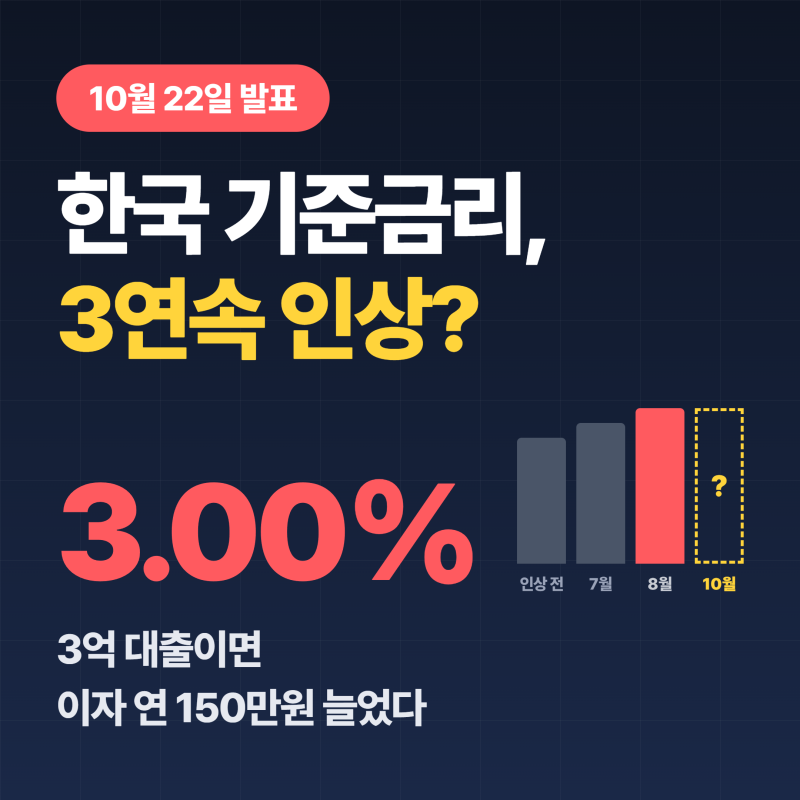
최근 글로벌 기준금리 인상 기조와 국내 물가 상승 압력에 대응하여 한국은행은 2026년 7월과 8월 기준금리를 각각 0.25%p씩 인상하여 3.00%로 운용하고 있습니다. 이는 1999년 이후 일곱 번째 금리상승국면에 해당하며, 일반적으로 금리 상승은 주택 수요와 가격을 낮추는 요인으로 작용합니다. 그러나 최근 시장금리 상승에도 불구하고 일부 지역 주택가격 상승세가 지속되는 이상 현상이 나타나 금리 충격에 대한 주택가격의 파급 효과와 시차 분석의 필요성이 대두되었습니다.
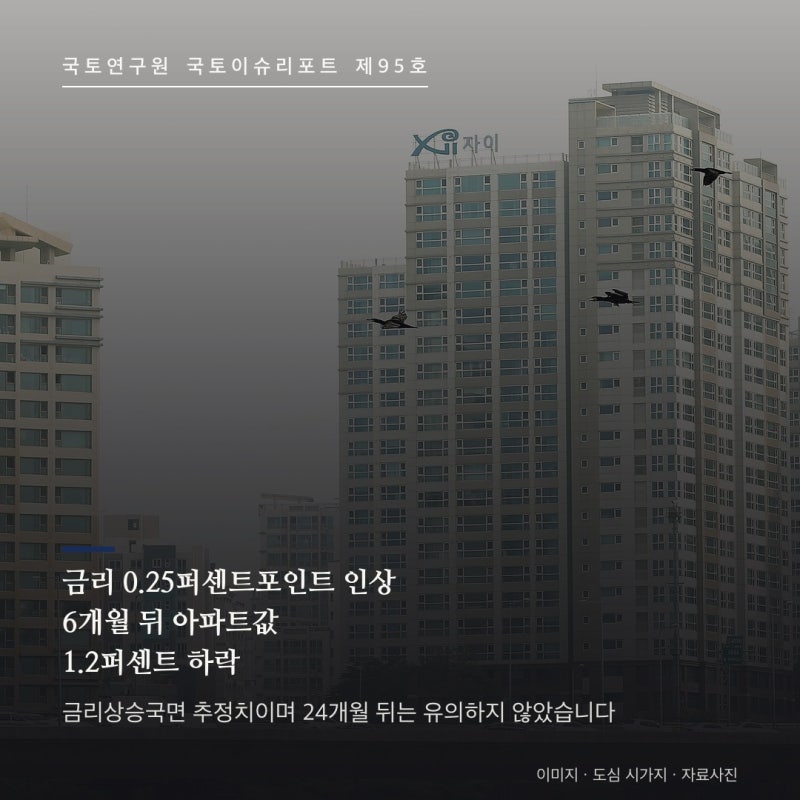
국토연구원은 로지스틱 평활전이 벡터자기회귀모형(LST-VAR)을 사용하여 금리 충격에 따른 전국 아파트 매매가격 반응을 국면별로 추정했습니다. 분석 결과, 금리상승국면에서 금리가 0.25%p 오르면 전국 아파트 매매가격이 6개월 뒤 1.2% 하락하는 것으로 나타났습니다. 반면 전체 기간으로 보면 6개월 뒤 0.5% 하락에 그쳐, 상승국면에서 금리 인상의 영향이 더 빠르고 크게 나타나는 것을 확인할 수 있습니다. 다만, 모형에 사용된 금리는 기준금리가 아닌 CD(91일) 금리이며, 상승국면의 24개월 뒤 반응은 통계적으로 유의하지 않았습니다.
현재 시장에서는 2026년 10월 기준금리 동결 전망이 우세하지만, 금통위원들은 추가 인상 가능성을 열어두고 있습니다. 중동 정세 불안으로 인한 물가 압력, 수도권 집값 과열, 미국 금리 및 환율 변동 등이 주요 변수로 작용할 수 있습니다. 변동금리 대출을 보유한 경우, 향후 금리 결정에 따른 이자 부담 변화를 면밀히 주시하고, 금리 인상 시기와 속도에 대한 전문가들의 의견을 참고하여 현명한 재정 계획을 수립하는 것이 중요합니다.