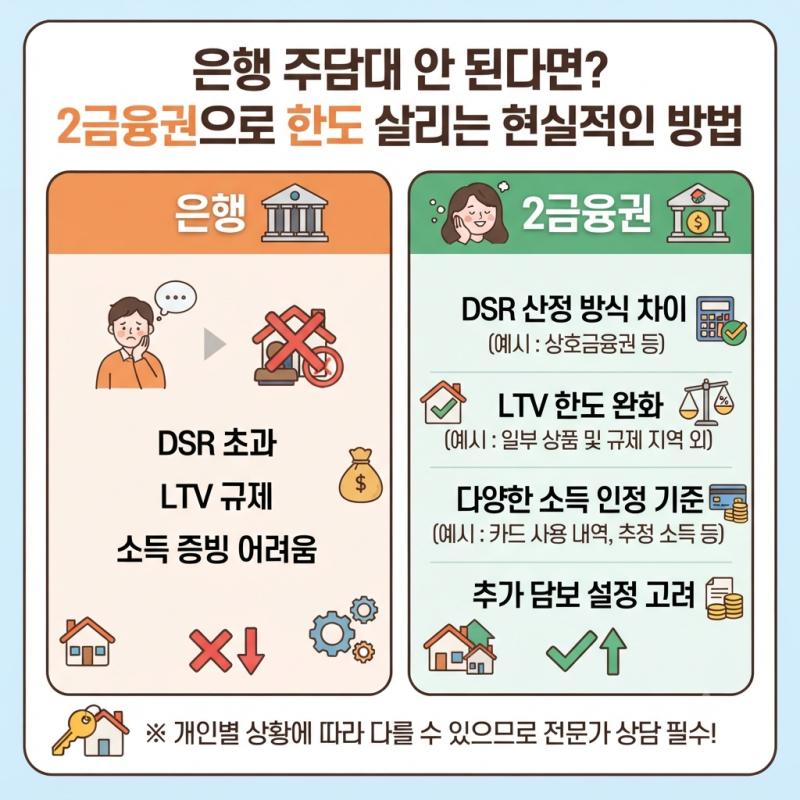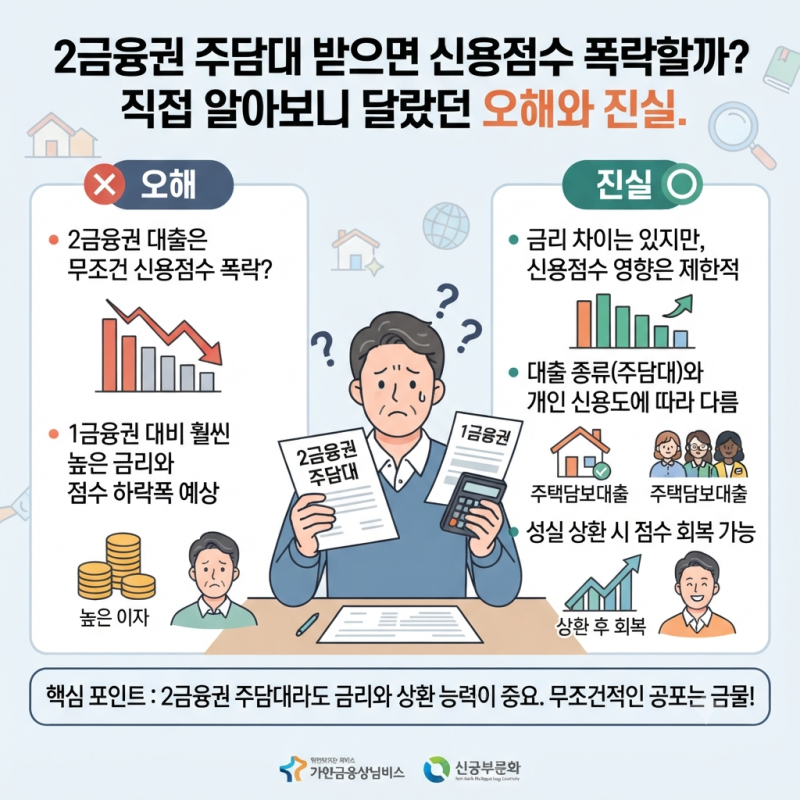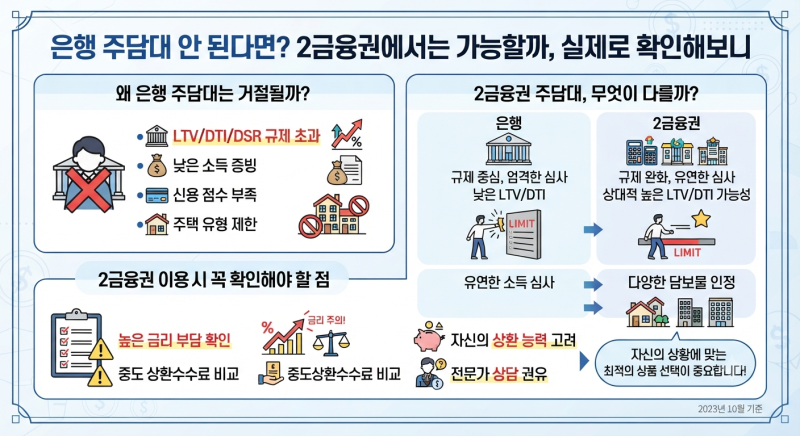
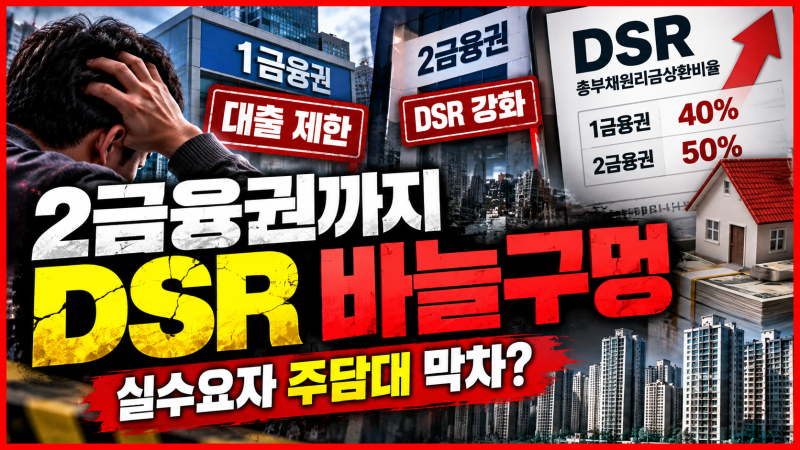
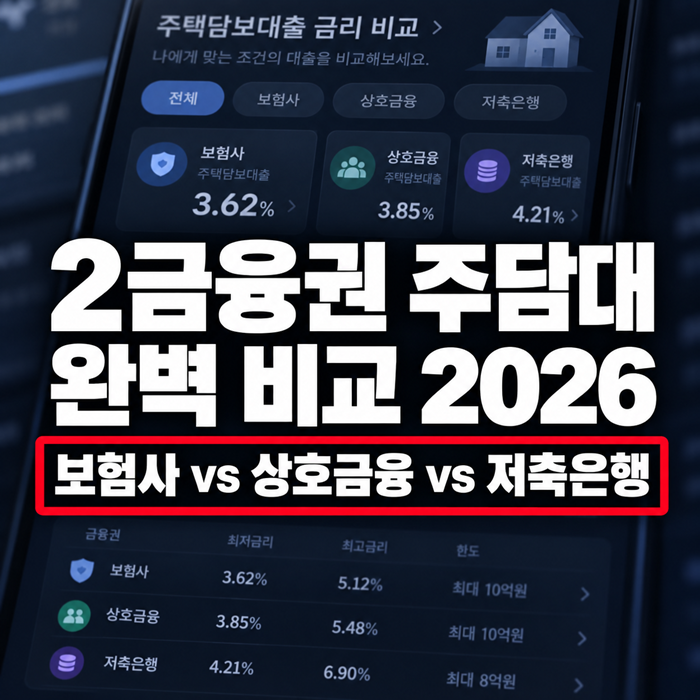
현재 , 은행 주택담보대출(주담대) 한도가 부족하거나 심사에서 거절될 경우 2금융권 주담대가 대안으로 주목받고 있습니다. 2금융권은 보험사, 상호금융, 저축은행, 여신전문금융회사 등을 포함하며, 은행과 다른 내부 심사 기준과 취급 조건을 가지고 있어 한도 증액 가능성이 존재합니다. 특히 DSR(총부채원리금상환비율)과 스트레스 DSR 적용에도 불구하고, 금융사별 상품과 심사 방식에 따라 결과가 달라질 수 있어 많은 이들이 관심을 보이고 있습니다.
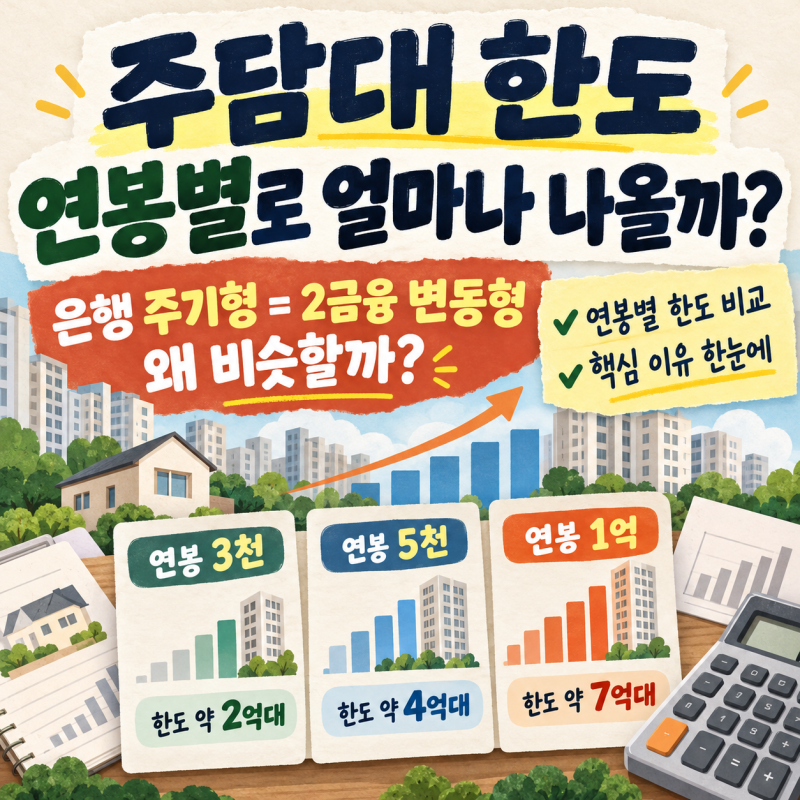
실제 블로그 후기들을 살펴보면, 은행에서 주담대가 부족한 주된 이유로 DSR, 소득, 기존 대출, 담보가치, 금융회사 자체 심사 기준 등이 언급됩니다. 2금융권 역시 DSR 규제를 받지만, 금융사별로 DSR 여력이 넓거나 소득 인정 방식이 다양하여 은행보다 높은 한도를 받을 수 있는 경우가 있습니다. 그러나 2금융권이라고 해서 무조건 한도가 늘거나 승인되는 것은 아니며, 각 금융기관의 담보 평가 및 내부 심사 기준을 면밀히 비교하는 것이 중요하다고 강조합니다.
2금융권 주담대를 고려할 때는 금리뿐만 아니라 금융사별 소득 인정 방식, 기존 부채 반영 여부, 그리고 스트레스 DSR 적용 기준 등을 종합적으로 확인해야 합니다. 특히 사업자나 프리랜서 등 소득 형태가 다양한 경우, 금융사별 소득 인정 방식 차이가 대출 한도에 큰 영향을 미칠 수 있습니다. 은행에서 거절된 후에는 왜 거절되었는지 정확히 파악하고, 2금융권의 다양한 상품 조건을 비교하여 자신에게 유리한 선택을 하는 것이 현명합니다.