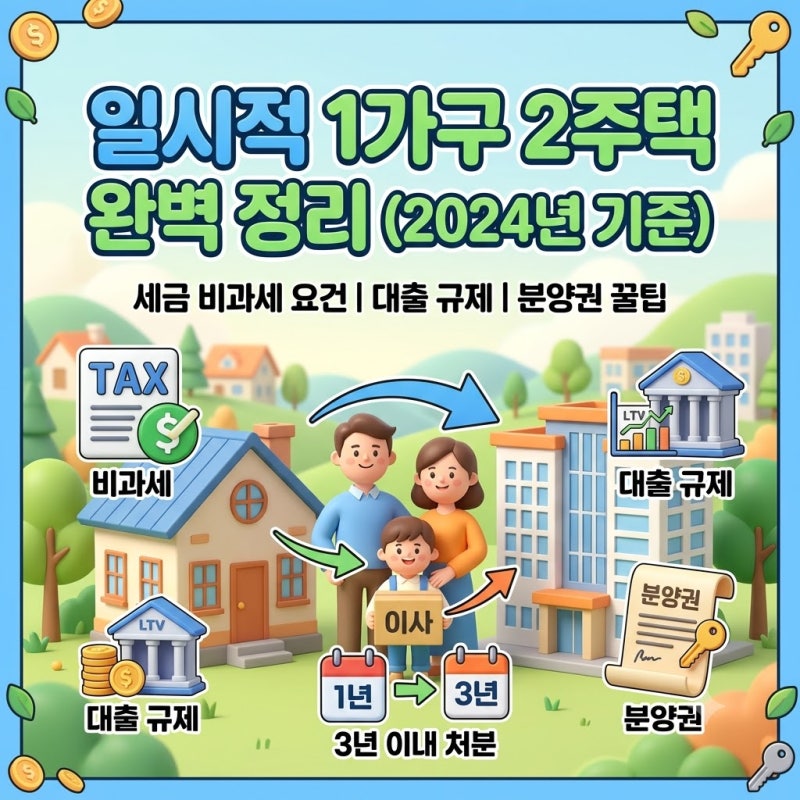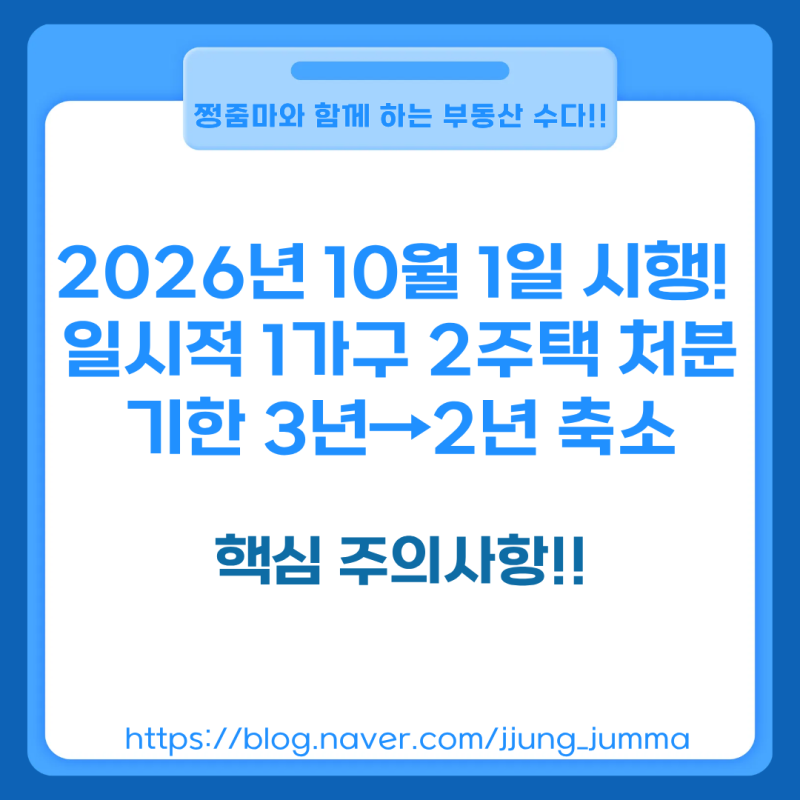

1가구 2주택 주택담보대출은 주택을 추가로 보유하려는 이들이나 이미 2주택을 소유한 이들에게 중요한 금융 상품입니다. 특히 2026년 10월 1일부터 일시적 1가구 2주택자의 기존 주택 처분 기한이 3년에서 2년으로 단축되는 등 관련 규제가 변화하고 있어, 대출 계획 수립 시 이러한 정책 변화를 면밀히 검토해야 합니다. 주택 수 증가에 따른 취득세, 재산세, 종합부동산세 등 세금 부담도 함께 고려해야 할 핵심 요소입니다.
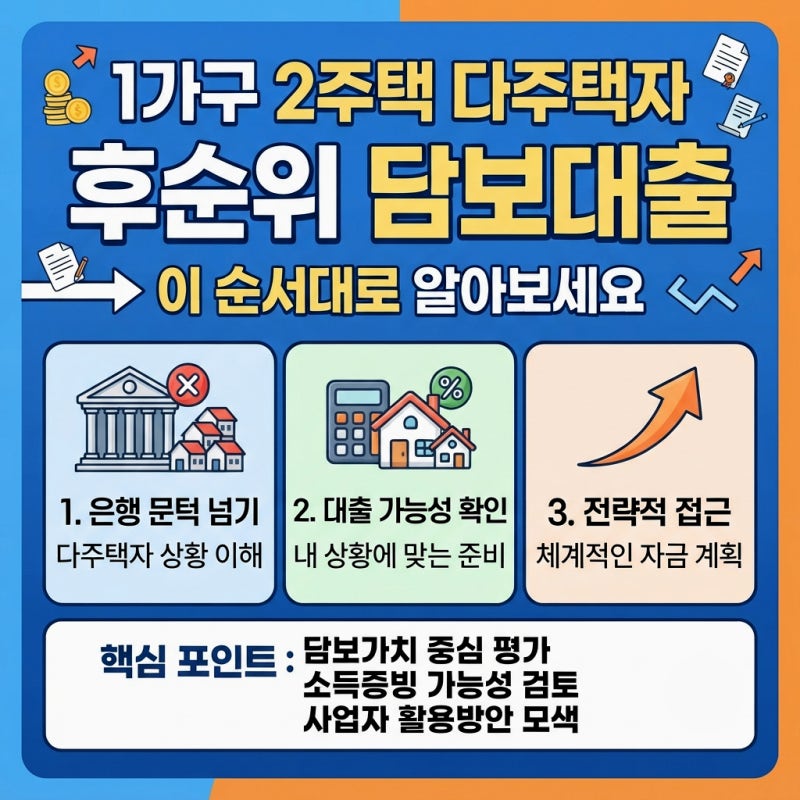
실제 블로그에서는 1가구 2주택자의 대출 가능 여부가 주택 수만으로 결정되지 않는다는 점을 강조합니다. DSR(총부채원리금상환비율), 기존 담보대출, 담보 가치, KB시세, 지역 규제, 소득, 대출 목적 등 다양한 요소를 금융사가 복합적으로 심사하기 때문입니다. 특히 은행권에서는 가계대출 규제와 DSR 심사로 인해 추가 대출이 어려운 경우가 많으며, 이때 저축은행, 캐피탈, P2P, 등록 대부업 등 다양한 금융사의 상품을 비교하여 해결책을 모색하는 사례가 제시됩니다.
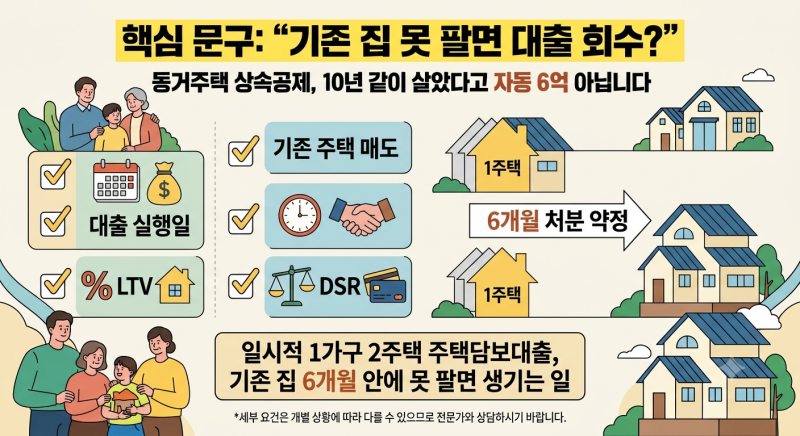
일시적 1가구 2주택 특례를 적용받기 위해서는 신규 주택을 기존 주택 취득 후 최소 1년이 지난 시점에 매수해야 하는 주의사항이 있습니다. 또한, 규제지역 여부에 따라 처분 기한 단축 적용 대상이 달라지므로, 본인의 상황에 맞는 정확한 규제 적용 여부를 확인하는 것이 중요합니다. 다양한 금융 상품의 금리, LTV(주택담보대출비율) 조건 등을 꼼꼼히 비교하여 본인에게 가장 유리한 대출 전략을 수립하는 것이 현명합니다.