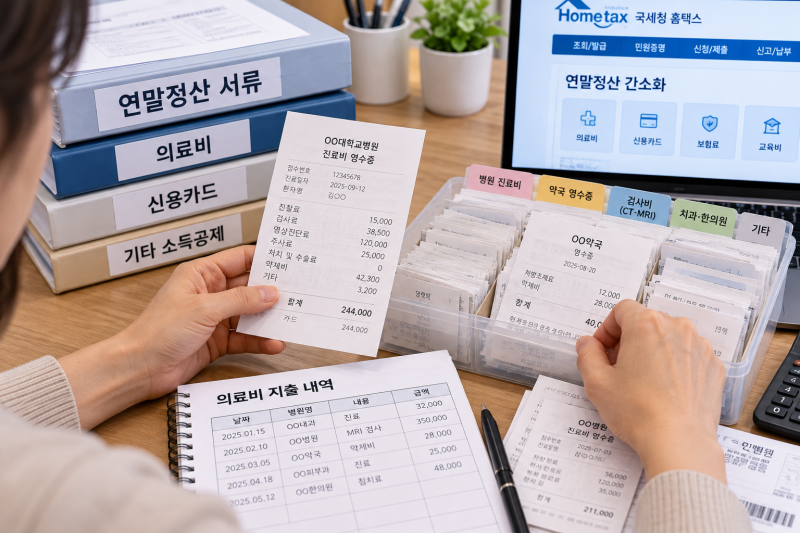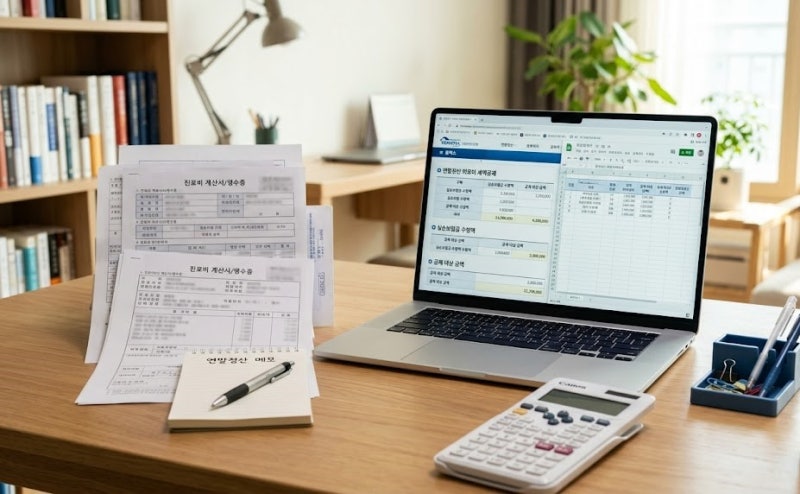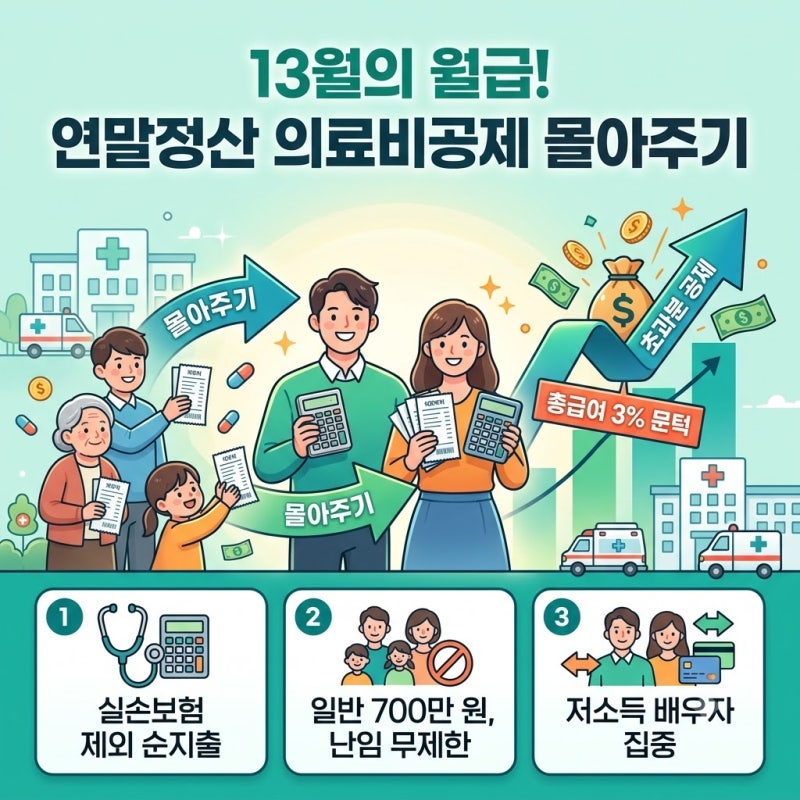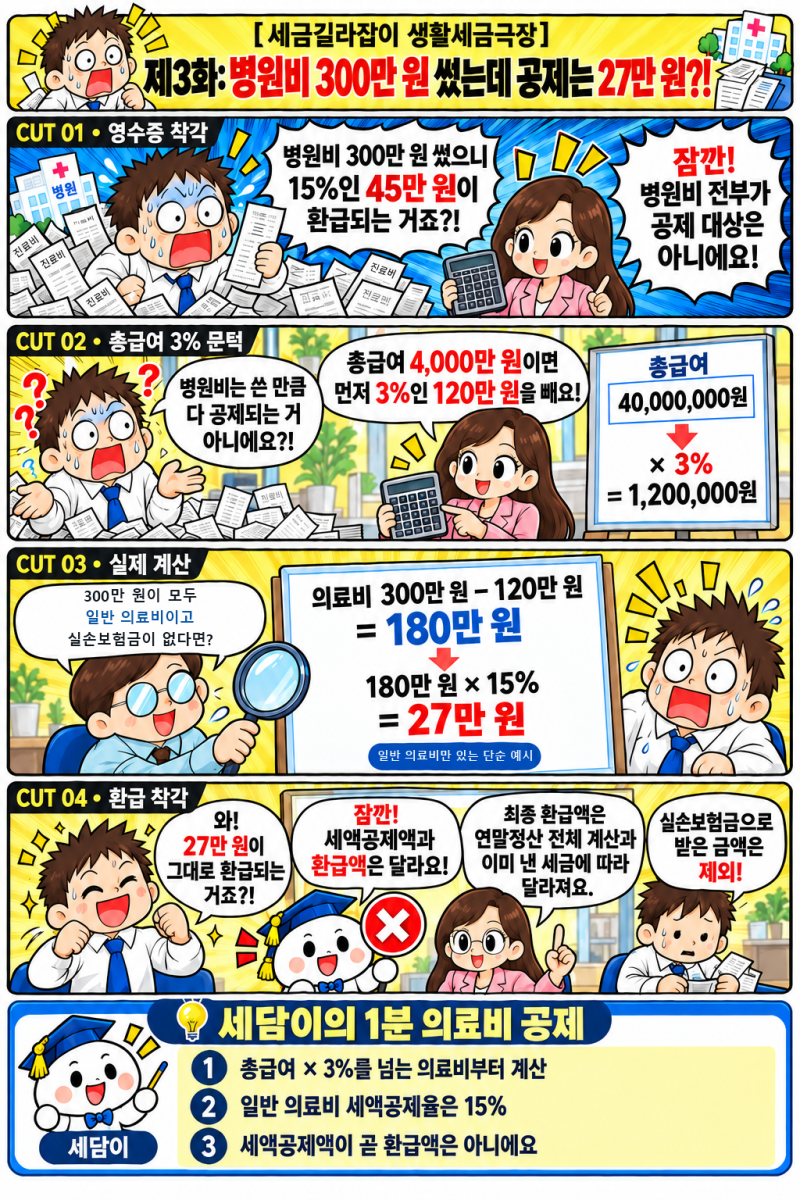
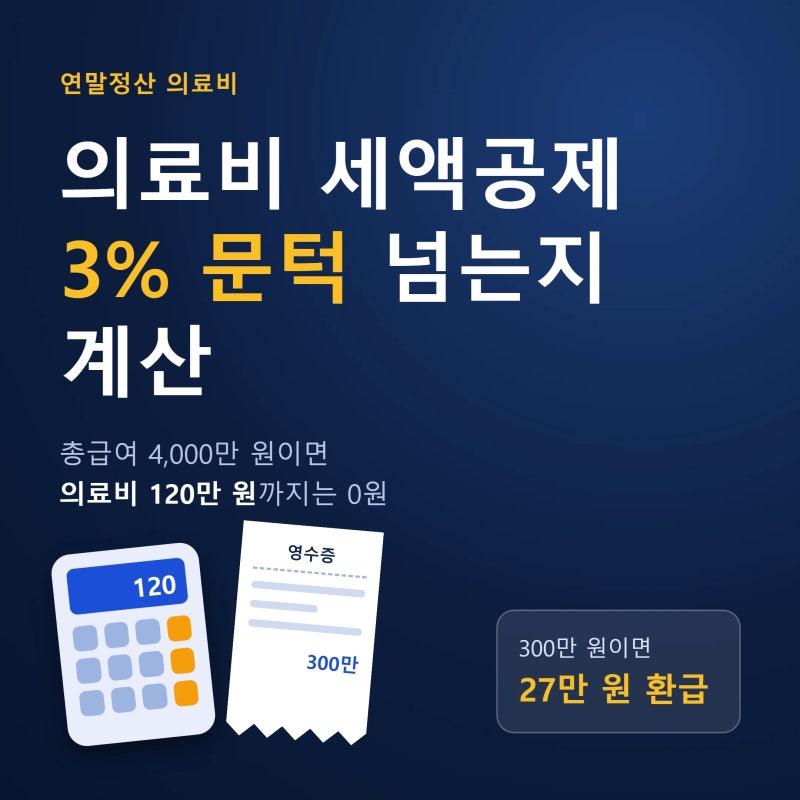
의료비 세액공제는 근로소득자가 본인이나 기본공제대상자를 위해 지출한 의료비 중 법에서 정한 기준을 충족할 때 적용됩니다. 특히 총급여액의 3%를 초과하는 금액에 대해서만 공제가 이루어지며, 일반 의료비는 15%의 공제율이 적용됩니다. 많은 사람이 병원비 전체 금액에 공제율을 곱하여 환급액을 예상하지만, 실제로는 이 3% 문턱을 넘어야만 공제 대상이 됩니다.
블로거들은 의료비 세액공제 계산 시 총급여액의 3% 기준을 가장 중요하게 강조하고 있습니다. 예를 들어, 총급여가 4천만 원이라면 120만 원을 초과하는 의료비부터 공제 대상이 되며, 실손보험금이나 본인부담상한제 환급금처럼 나중에 돌려받은 금액은 공제 대상에서 제외됩니다. 또한, 난임시술비는 30%, 미숙아·선천성이상아 의료비는 20% 등 의료비 종류에 따라 공제율이 달라질 수 있음을 안내하고 있습니다.
의료비 세액공제를 효과적으로 활용하려면 자신의 총급여액을 정확히 파악하고 3% 문턱을 넘는 의료비 지출액을 확인하는 것이 중요합니다. 특히 연봉이 아닌 비과세 소득을 제외한 총급여액을 기준으로 계산해야 하며, 휴직 기간 지출은 포함되지만 입사 전이나 퇴사 후 지출은 제외됩니다. 이러한 세부 기준들을 미리 확인하여 연말정산 시 불이익을 받지 않도록 주의해야 합니다.