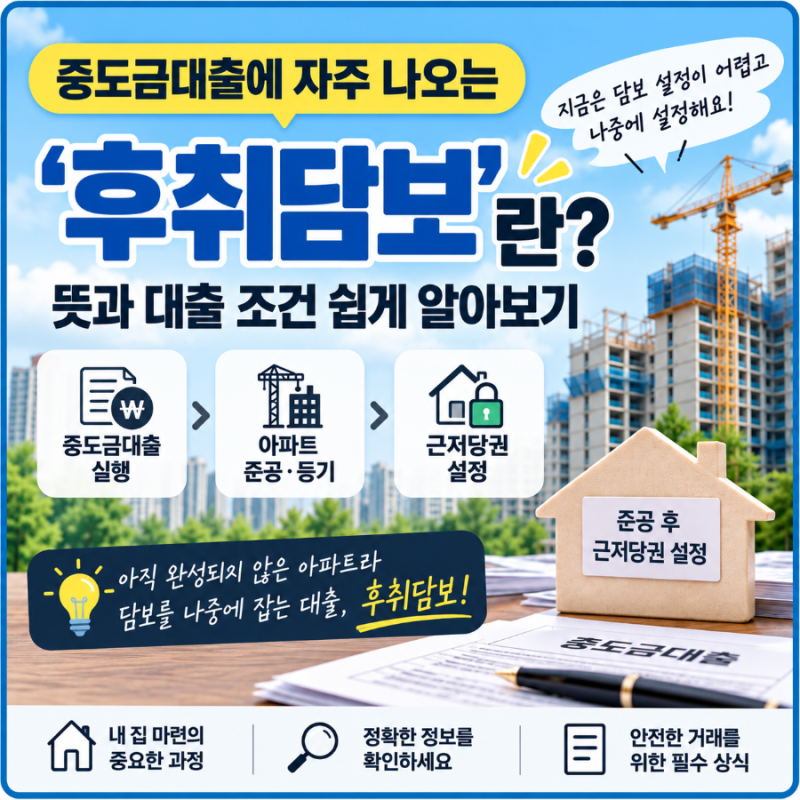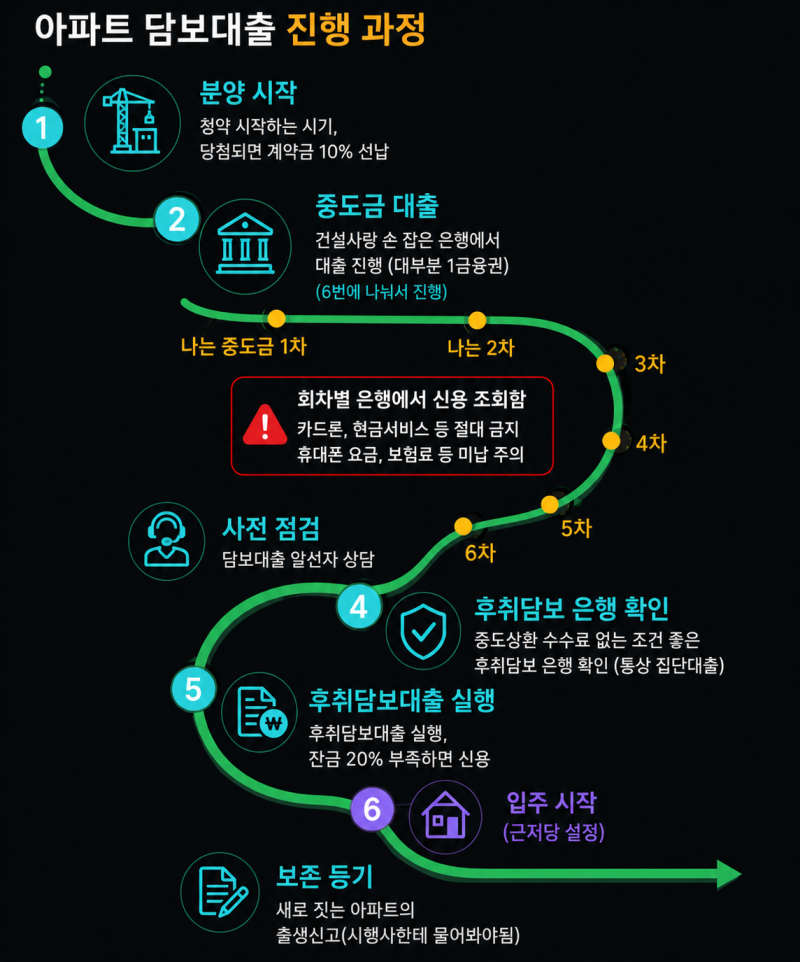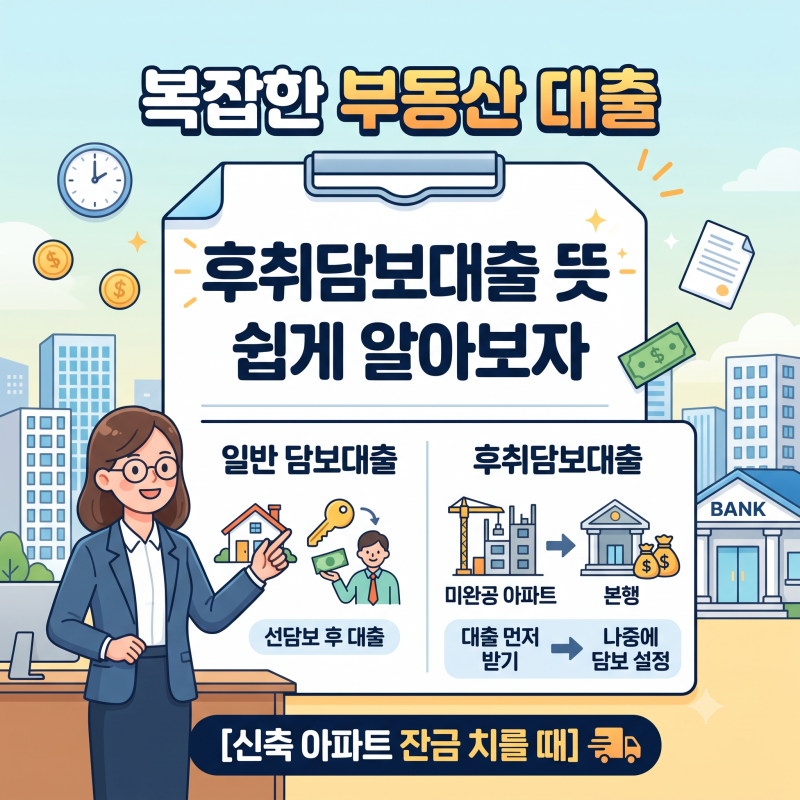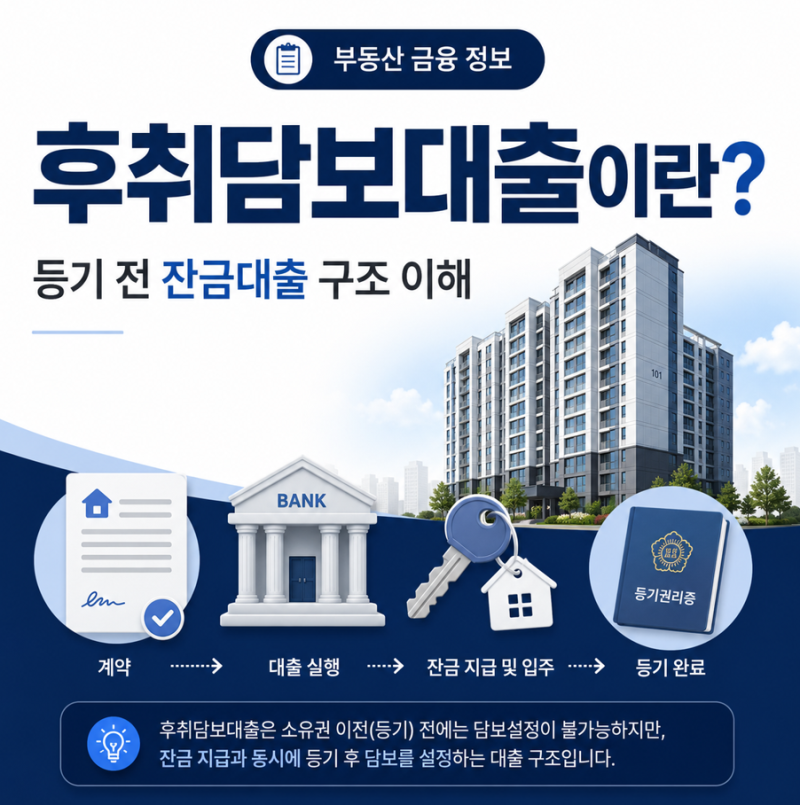
후취담보는 대출을 먼저 실행한 후 나중에 부동산에 담보를 설정하는 금융 방식입니다. 이는 일반적인 담보 대출과 달리 부동산이 아직 완성되지 않았거나 소유권이 확정되지 않은 상태에서 자금을 조달할 때 주로 활용됩니다. 특히 분양 아파트 중도금 대출이나 토지 개발, 재건축·재개발 사업 자금 마련에 필수적인 역할을 하며, 초기 자금 부담을 줄이고 상환 유연성을 제공하여 부동산 거래의 효율성을 높입니다.
블로거들은 후취담보가 신축 아파트 중도금 대출에 자주 등장하는 개념임을 강조하며, 담보를 나중에 취득한다는 의미를 쉽게 설명하고 있습니다. 일부 블로거는 후취담보가 대출 실행과 동시에 담보를 잡는 일반 담보대출과 달리, 선대출 후 담보 설정이라는 구조적 차이점을 명확히 제시합니다. 또한, 한국주택금융공사(HF) 등 보증기관의 역할로 안정성이 높다는 점과 이자 유예가 가능하다는 장점을 언급하며, 부동산 가치 변동이나 계약 해지 시 발생할 수 있는 리스크에 대해서도 주의를 당부하고 있습니다.
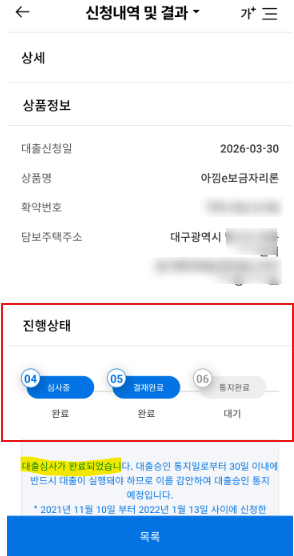
후취담보는 신축 아파트 잔금을 치를 때 특히 유용하게 활용될 수 있습니다. 수많은 세대의 등기 절차가 완료되기까지 시간이 걸리는 상황에서, 은행이 먼저 잔금 납부에 필요한 자금을 대출해 주어 입주자들이 원활하게 새집으로 들어갈 수 있도록 돕습니다. 따라서 후취담보대출은 부동산 거래의 유연성을 높이는 중요한 역할을 하며, 대출 조건과 제한 사항을 미리 확인하여 자신에게 맞는 금융 계획을 세우는 것이 중요합니다.