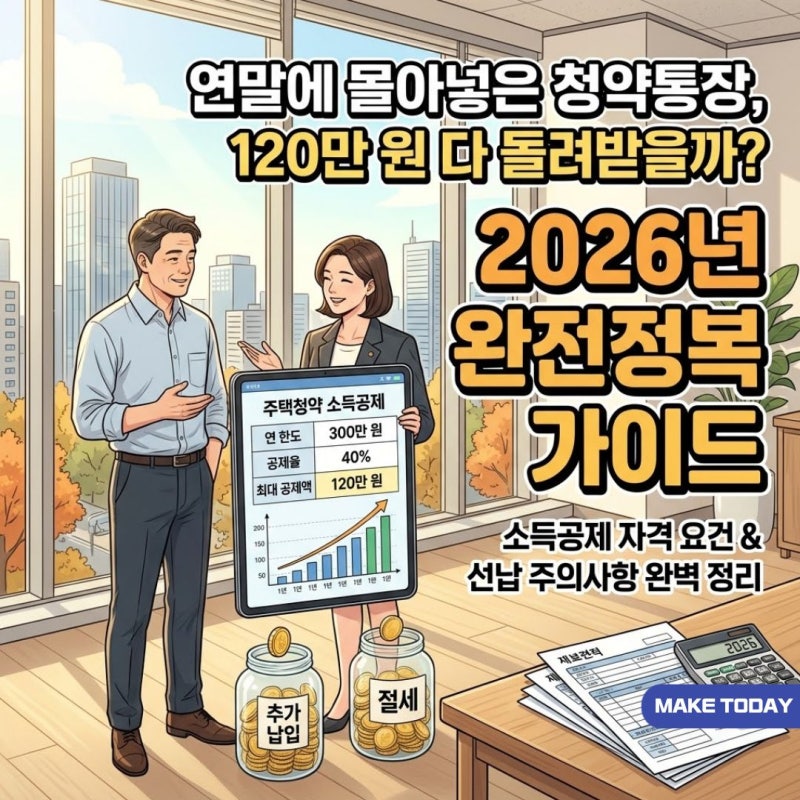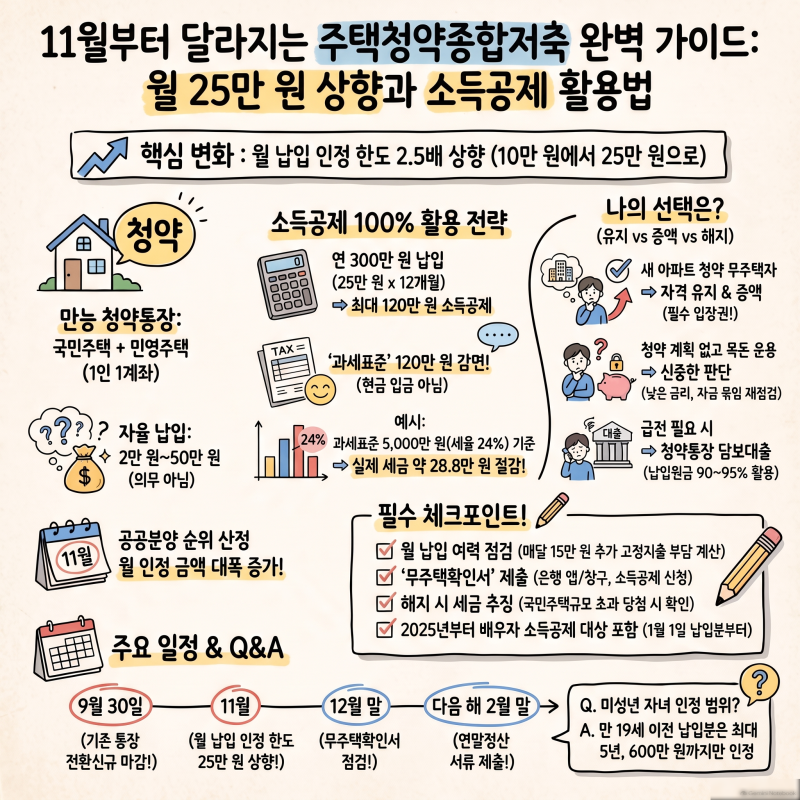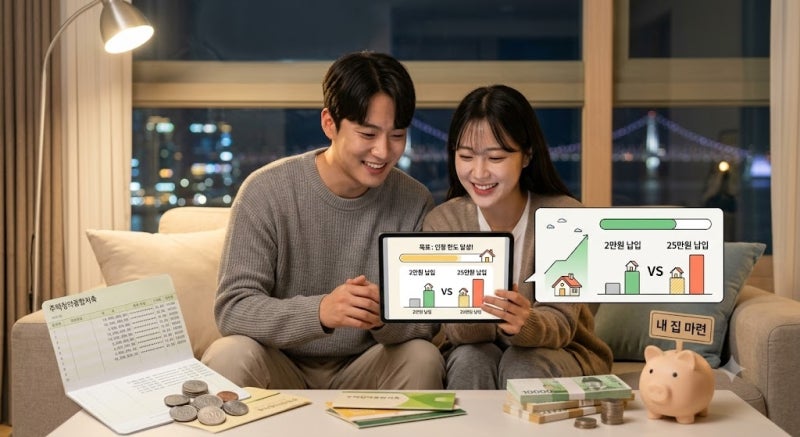


주택청약통장 납입 인정금액 한도가 기존 10만 원에서 25만 원으로 상향되면서, 매달 얼마를 납입해야 할지에 대한 관심이 높아지고 있습니다. 이는 무주택 세대주의 내 집 마련 자금 형성을 돕고 청약통장의 실질적인 혜택을 늘리기 위한 정부의 조치입니다. 특히 청약저축 금리도 최대 3.1% 수준으로 인상되어 시중은행 상품과 비교해도 경쟁력을 갖추게 되었습니다.
실제 블로그 후기들을 살펴보면, 공공분양은 청약통장 총 순위 인정금액이 높은 순으로 당첨자를 선정하므로 매달 25만 원을 꾸준히 납입하는 것이 유리합니다. 반면 민간분양은 납입금액의 누적 합계보다는 지역별, 면적별 예치기준금액 충족 여부가 중요하며, 모집공고일 전까지 필요한 목돈을 모아두는 것이 핵심입니다. 따라서 본인의 청약 목표와 자금 상황에 맞춰 납입 전략을 세우는 것이 중요합니다.
청약통장은 중도 해지 시 그동안 쌓인 청약 자격과 기간이 모두 소멸되므로, 중도 해지 없이 유지할 수 있는 금액을 정하는 것이 현명합니다. 이미 1,000만 원 이상 납입한 경우에도 민영주택과 공공분양 중 어떤 유형을 목표로 하는지에 따라 납입 지속 여부가 달라질 수 있습니다. 청약통장 납입을 중단하기 전에 본인의 청약 목표와 주택 유형별 당첨 기준을 면밀히 확인하는 것이 필요합니다.