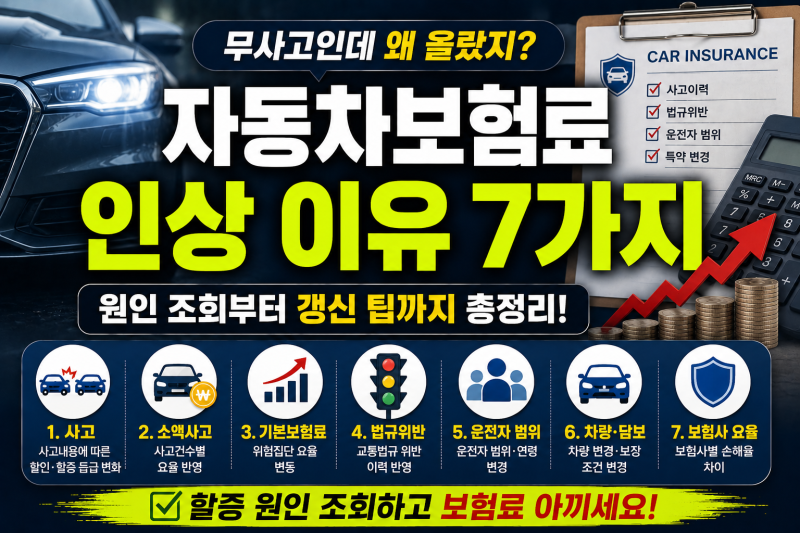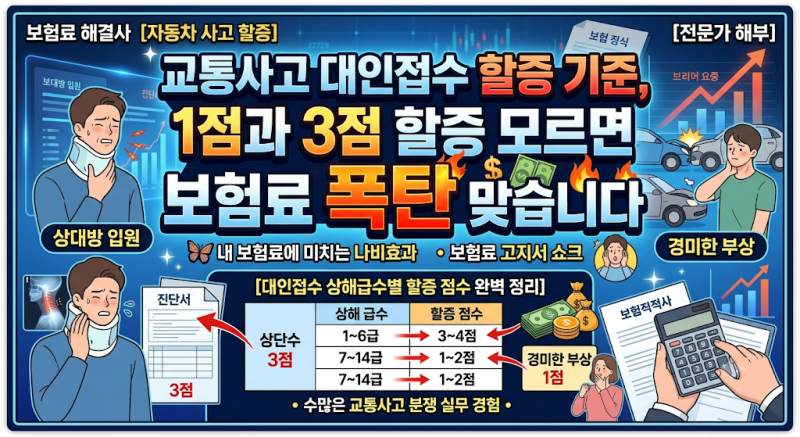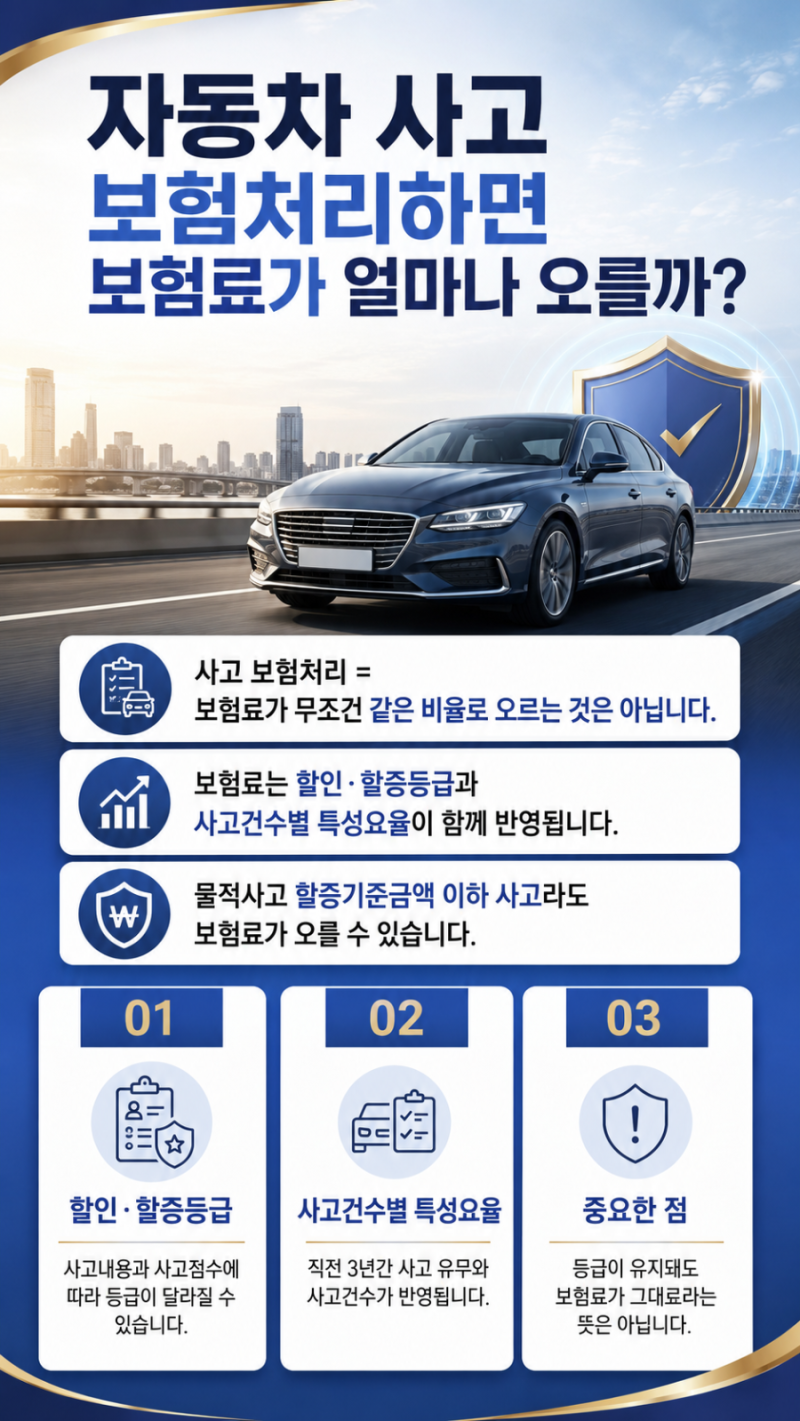

자동차 보험료는 단순히 사고 유무만으로 결정되지 않으며, 사고 점수와 할인할증 등급이라는 두 가지 핵심 요소가 다음 해 보험료 산정에 큰 영향을 미칩니다. 특히 2026년에는 손해율 상승과 자동차 부품 가격 및 정비 공임 인상, 치료비 증가 등이 복합적으로 작용하여 보험료 인상 압력이 커지고 있습니다. 운전 경력 인정 제도와 사고 점수별 할증률을 정확히 이해하는 것이 중요합니다.
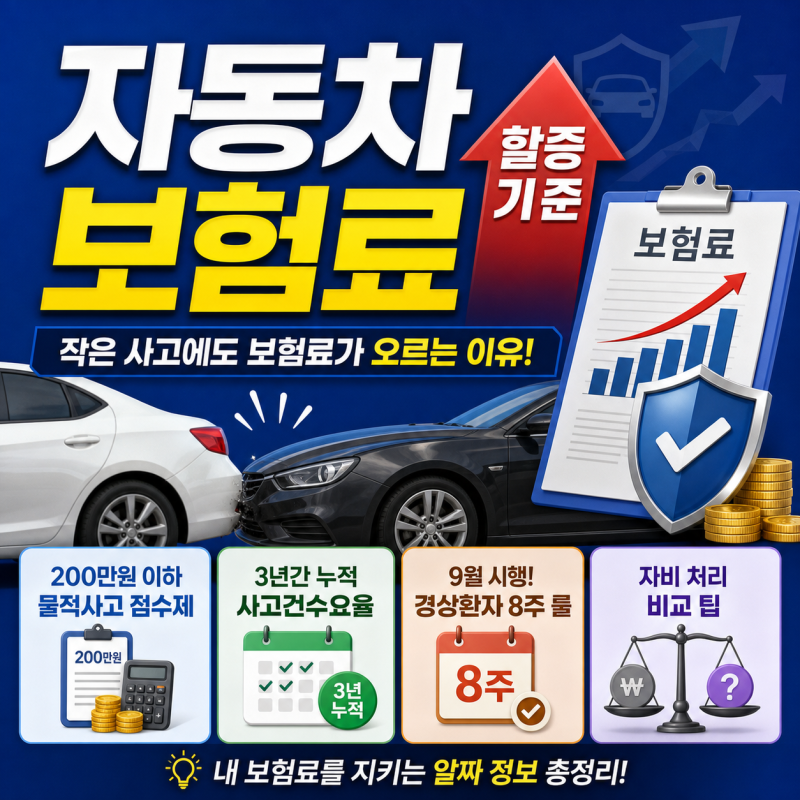
실제 운전자들은 경미한 접촉 사고 시 무조건 보험 처리를 하기보다, 사고 점수(0.5점 또는 1점)와 할인할증 등급 변화를 고객센터를 통해 미리 확인하는 것이 유리하다고 입을 모읍니다. 물적 사고 할증 기준 금액(통상 200만 원) 이하의 사고는 0.5점이 부과되지만, 3년간 할인 유예 및 할증을 유발하는 사고 건수 요율도 함께 고려해야 합니다. 무사고 운전자도 손해율 악화 등의 외부 요인으로 보험료가 오를 수 있습니다.
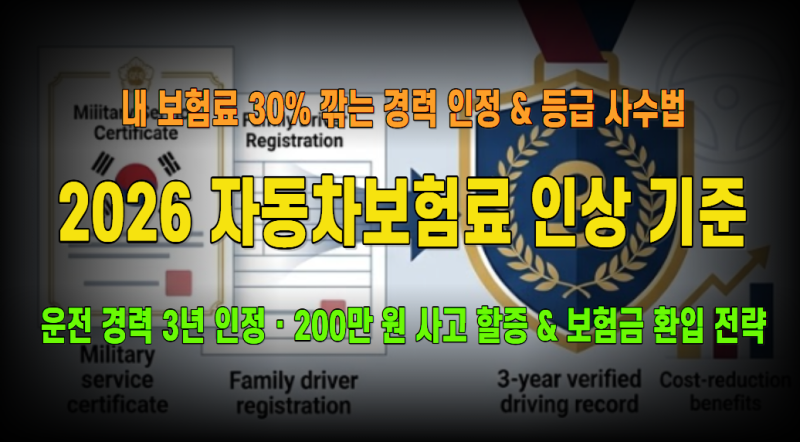
사회초년생이나 첫차 구매자는 운전 경력 인정 제도를 활용하여 최대 30% 이상의 초보 할증을 피할 수 있습니다. 군 운전병 복무 이력, 관공서 운전직 근무, 해외 자동차보험 가입 이력, 부모·배우자 보험 종피보험자 등록 등을 통해 최대 3년까지 경력을 인정받을 수 있으니, 과거 소급 적용 가능 여부를 확인하여 과오납 보험료를 환급받는 꿀팁을 놓치지 마십시오.