
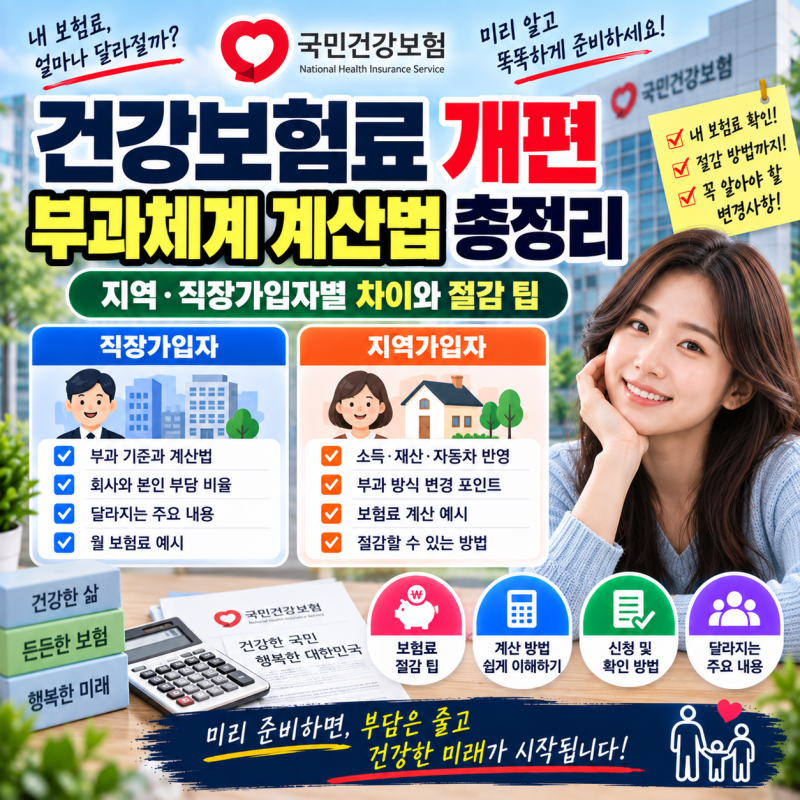
건강보험료는 가입자의 유형에 따라 산정 기준이 크게 달라지며, 특히 직장가입자와 지역가입자 간의 부과 방식에 명확한 차이가 있습니다. 직장가입자는 보수월액을 기준으로 보험료가 책정되는 반면, 지역가입자는 소득과 재산, 그리고 과거에는 자동차까지 포함하여 보험료가 산정되었습니다. 이러한 차이로 인해 많은 사람이 자신의 상황에 맞는 최적의 건강보험료 납부 방안을 모색하고 있습니다.
실제 블로그 후기들을 살펴보면, 자동차 공동명의 시 지분 1%를 활용하여 자동차보험료를 크게 절감하는 사례가 주목받고 있습니다. 운전 경력이 짧거나 나이가 어린 운전자가 단독 명의로 가입할 경우 높은 보험료를 부담하지만, 무사고 경력이 긴 가족과 99:1로 공동명의를 설정하면 보험료를 획기적으로 줄일 수 있습니다. 이는 지분 1%만으로도 법적 소유주로 인정받아 주 피보험자를 유리한 조건의 가족으로 지정할 수 있기 때문입니다.
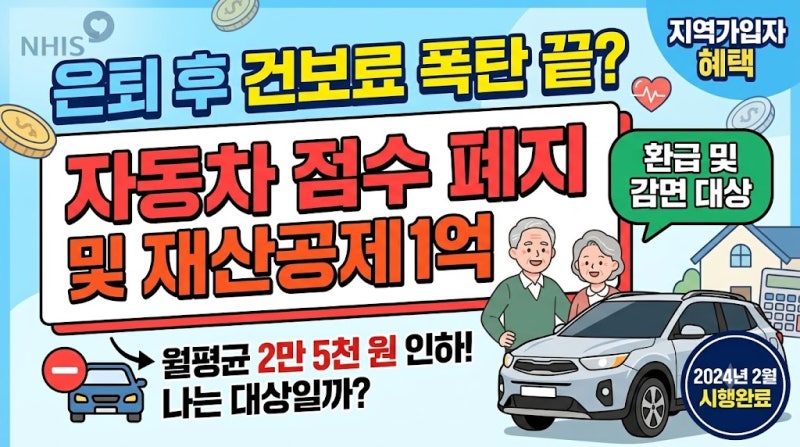
건강보험료와 관련하여 지역가입자의 자동차 점수 폐지 등 제도 변화가 있었으므로, 최신 기준을 확인하는 것이 중요합니다. 특히 은퇴 후 지역가입자로 전환되거나 소득 변동이 있을 경우, 임의계속가입 제도나 보험료 조정 신청을 통해 불필요한 보험료 부담을 줄일 수 있습니다. 자신의 가입 유형과 소득, 재산 상황을 정확히 파악하여 현명하게 건강보험료를 관리하시기 바랍니다.