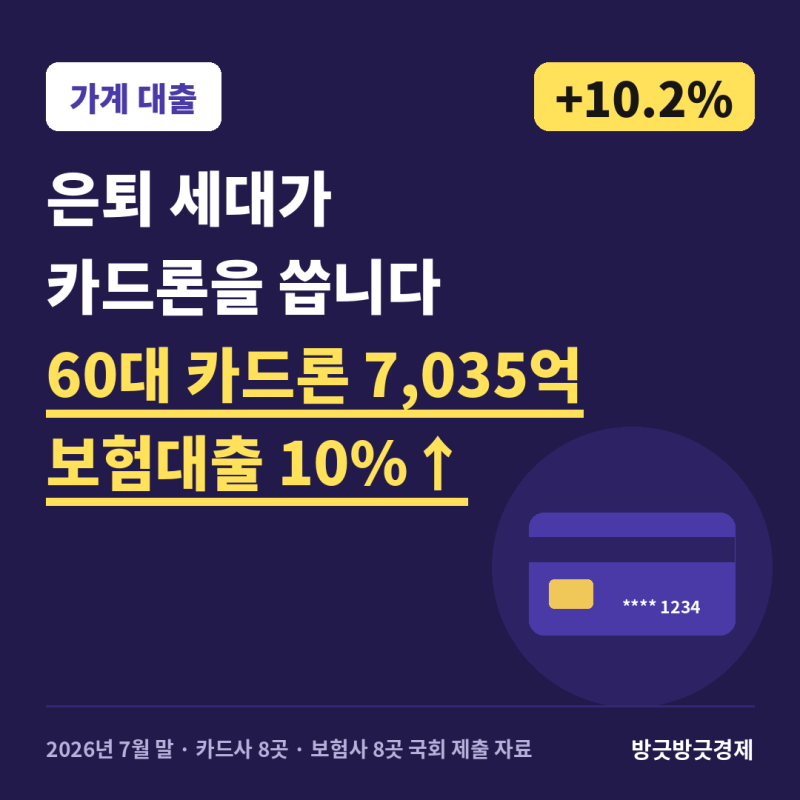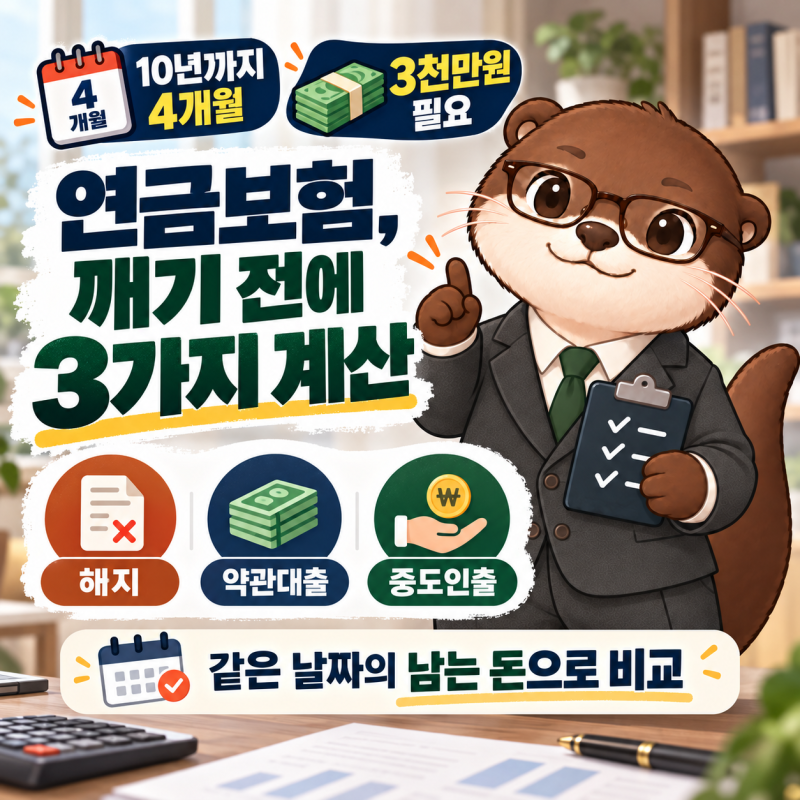

보험회사 대출은 급전이 필요할 때 보험 해지 대신 고려할 수 있는 유용한 자금 활용 방안으로 주목받고 있습니다. 특히 해약환급금을 담보로 하기 때문에 일반 신용대출과 달리 신용점수에 미치는 영향이 적고, DSR 산정 시 원금 상환액이 제외되는 등 여러 이점이 있습니다. 이러한 특성 때문에 많은 사람이 보험계약대출을 활용하여 보장을 유지하면서 필요한 자금을 마련하고 있습니다.
실제 사용자들은 보험계약대출이 보장을 유지할 수 있다는 점을 가장 큰 장점으로 꼽습니다. 그러나 이자를 장기간 미납할 경우 대출잔액이 커져 보험계약 유지에 영향을 줄 수 있으며, 대출원리금이 보험금이나 해약환급금에서 차감될 수 있다는 점은 주의해야 할 부분입니다. 또한, DSR 산정 시 원금은 제외되지만 다른 대출 심사에서는 이자 상환액이 반영될 수 있어 신규 대출 한도에 영향을 줄 수 있습니다.
보험계약대출을 고려할 때는 단순히 금리만 비교하기보다는 현재 해약환급금, 유지해야 할 보장, 그리고 대출 금리와 상환 계획을 면밀히 확인해야 합니다. 특히 DSR 예외 대출로 알려져 있지만, 다른 대출 심사 시 이자 상환액이 반영될 수 있으므로, 신규 대출 상담 전에는 반드시 보험계약대출의 잔액과 금리를 함께 조회하여 정확한 자금 계획을 세우는 것이 중요합니다.