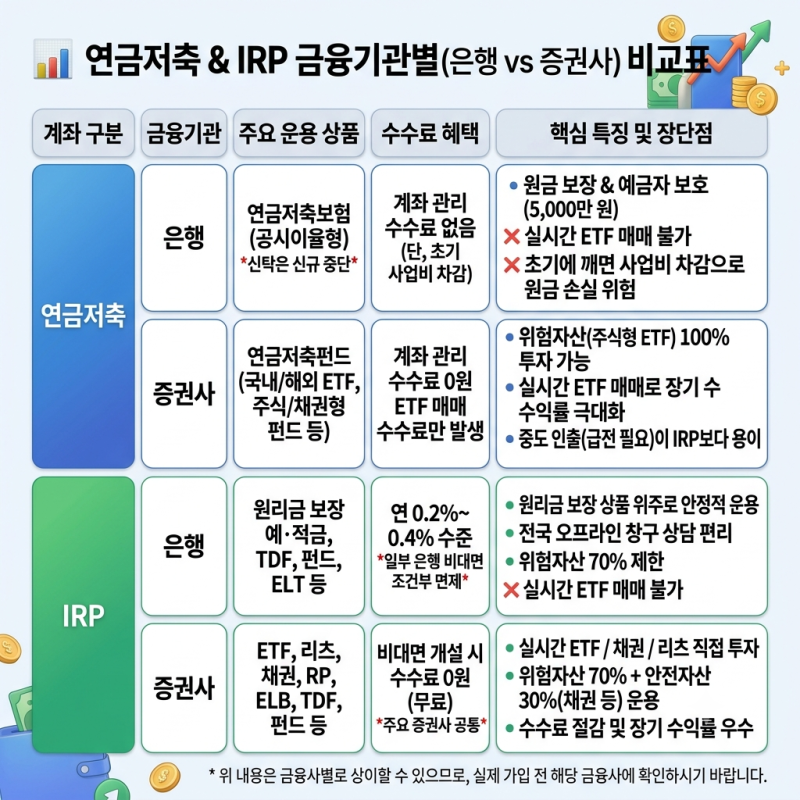
연금저축은 노후 자금 마련과 세액공제 혜택을 동시에 누릴 수 있어 많은 분들이 관심을 갖는 대표적인 절세 상품입니다. 특히 연말정산 시 세액공제 혜택을 받기 위해 가입하지만, 원금 보장형 상품이나 원리금 보장형에 방치하는 경우가 적지 않습니다.
이는 연금저축 펀드와 달리 안정성을 추구하는 선택으로 보일 수 있습니다. 실제 블로그 분석에 따르면, 원금 보장형 연금저축은 장기 연평균 1~2%대의 낮은 수익률을 보이는 경우가 많습니다.
반면 ETF 중심의 연금저축 펀드는 연 6~8% 수준의 기대수익률을 형성하여 큰 차이를 보입니다. 이러한 수익률 격차는 물가 상승률을 고려할 때 실질 자산 가치 하락으로 이어질 수 있다는 지적이 있습니다.
특히 연금저축 보험은 가입 초기 사업비 차감으로 원금 도달까지 오랜 시간이 걸리는 구조적 한계를 가집니다.
따라서 연금저축을 단순한 절세 통장이 아닌 장기 자산 형성 수단으로 활용하려면, 현재 가입한 상품의 운용 방식을 점검하고 수익률과 수수료 구조를 면밀히 비교하는 것이 중요합니다. 자신에게 맞는 투자 상품을 선택하여 복리 효과를 극대화하는 전략이 필요합니다.