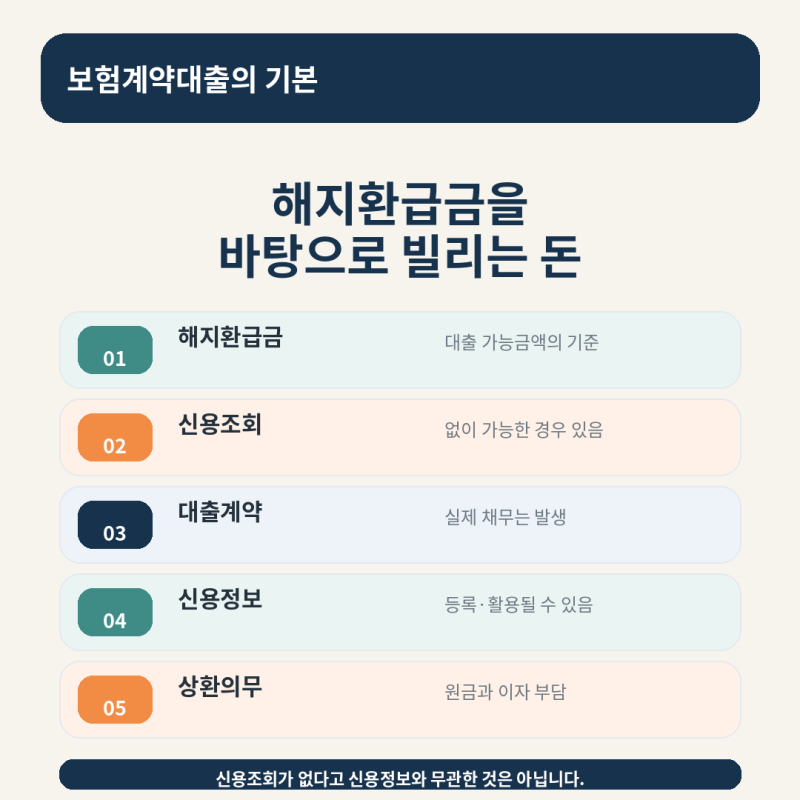
보험 약관대출은 급하게 자금이 필요할 때 보험 해지 없이 해약환급금 범위 내에서 돈을 빌릴 수 있는 유용한 제도입니다. 특히 신용대출과 달리 별도 심사 없이 진행되며, 중도상환수수료가 없고 총부채원리금상환비율(DSR) 규제도 적용되지 않아 많은 분들이 활용하고 있습니다. 2025년 기준 보험계약대출 잔액은 약 120조 원에 달할 정도로 그 이용률이 꾸준히 증가하는 추세입니다.
실제 사용자들은 보험 약관대출이 신용점수에 영향을 주지 않는다는 점을 큰 장점으로 꼽습니다. 그러나 2019년 7월 10일 이후 체결된 보험계약의 경우 대출 이용에 따라 신용평점이 하락할 수 있다는 점을 유의해야 합니다. 또한, 이자를 제때 납부하지 않아도 연체이자가 붙지 않는다는 점 때문에 이자 납입을 미루는 경우가 많지만, 미납 이자가 대출 원금에 합산되어 원리금이 눈덩이처럼 불어날 수 있습니다.
가장 중요한 점은 대출 원리금이 해약환급금을 초과하는 시점에 보험계약이 해지될 수 있다는 것입니다. 따라서 보험 약관대출 이용 시에는 반드시 본인의 보험 계약 체결 시점과 해약환급금 변동 추이를 확인해야 합니다. 이자를 미납하더라도 연체이자가 없다고 해서 안심하기보다는, 원리금 합산으로 인한 계약 해지 위험을 인지하고 계획적인 상환을 하는 것이 중요합니다.