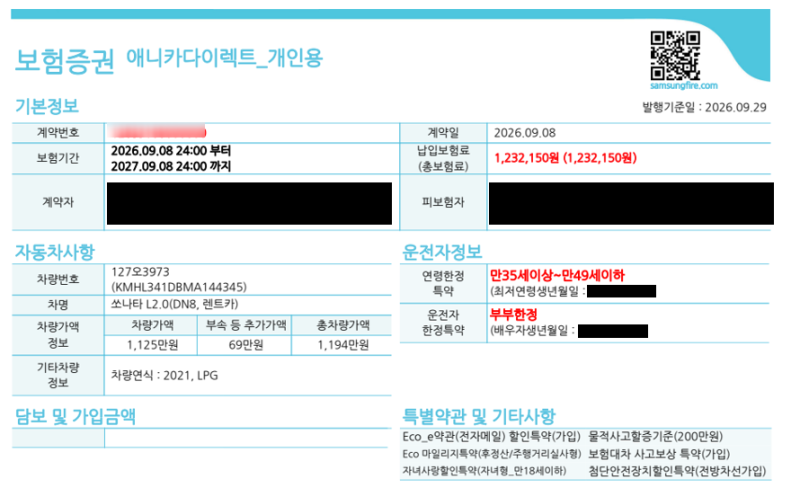

자동차보험 첫 가입 시 예상보다 높은 보험료에 당황하는 경우가 많습니다. 특히 20대 사회초년생의 경우, 운전 경력이 짧아 사고 이력이 없어도 보험료가 높게 책정되는 경향이 있습니다. 보험료는 단순히 사고 유무뿐만 아니라 보험가입경력, 운전자 연령, 운전자 범위, 차량 조건, 교통법규 위반 경력, 특약 등 다양한 요소가 복합적으로 반영되어 결정됩니다. 따라서 첫 가입 시에는 이러한 요소들을 면밀히 검토하여 보험료를 합리적으로 줄일 수 있는 방법을 모색하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 운전자 연령과 가입경력이 보험료에 미치는 영향이 크다는 점을 알 수 있습니다. 부모님 보험의 종피보험자로 등록된 경력이나 군 운전병 경력 등 과거 운전 경력이 있다면 이를 인정받아 보험료를 낮출 수 있습니다. 또한, 운전자 범위를 실제 운전하는 사람에 맞춰 최소화하고, 운전자 연령 특약을 본인의 연령에 맞게 설정하는 것이 보험료 절감에 효과적입니다. 다만, 보험료 절감만을 위해 실제 운전자를 특약에서 제외하면 사고 발생 시 보장을 받지 못할 수 있으므로 주의해야 합니다.
자동차보험 첫 가입 시에는 여러 보험사의 견적을 비교하고, 숨어있는 운전 경력을 찾아 보험사에 증빙하는 것이 좋습니다. 차량 계약 전에 구입하려는 차량의 번호나 차대번호를 확보하여 미리 보험료를 조회해보는 것도 현명한 방법입니다. 다양한 할인 특약 적용 여부를 꼼꼼히 확인하고, 차량의 안전장치 유무도 보험료에 영향을 줄 수 있으므로 고려해야 합니다. 이처럼 여러 조건을 종합적으로 비교하여 자신에게 가장 적합하고 합리적인 자동차보험을 선택하시기 바랍니다.