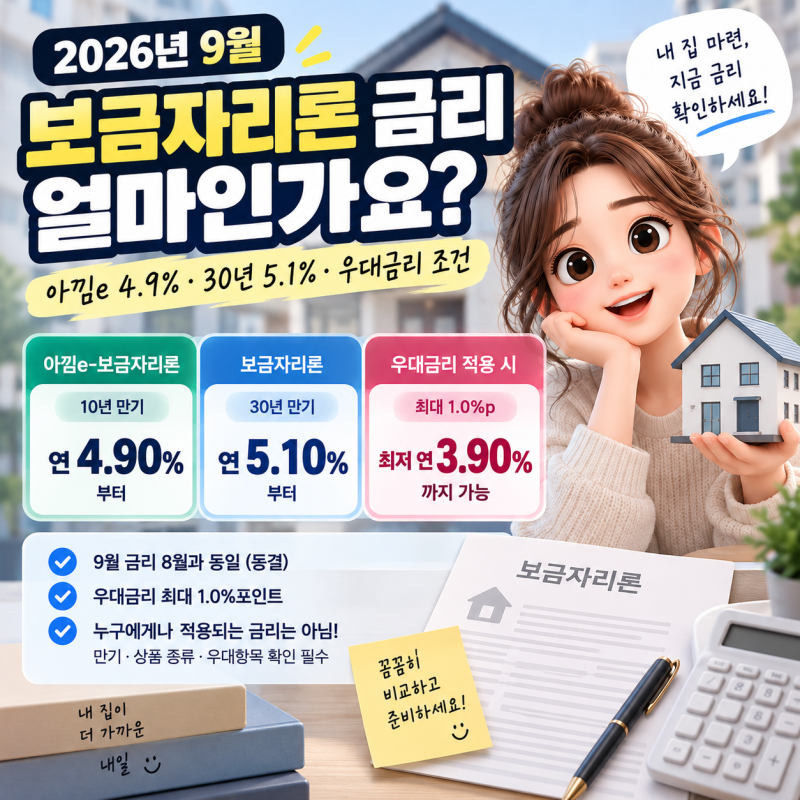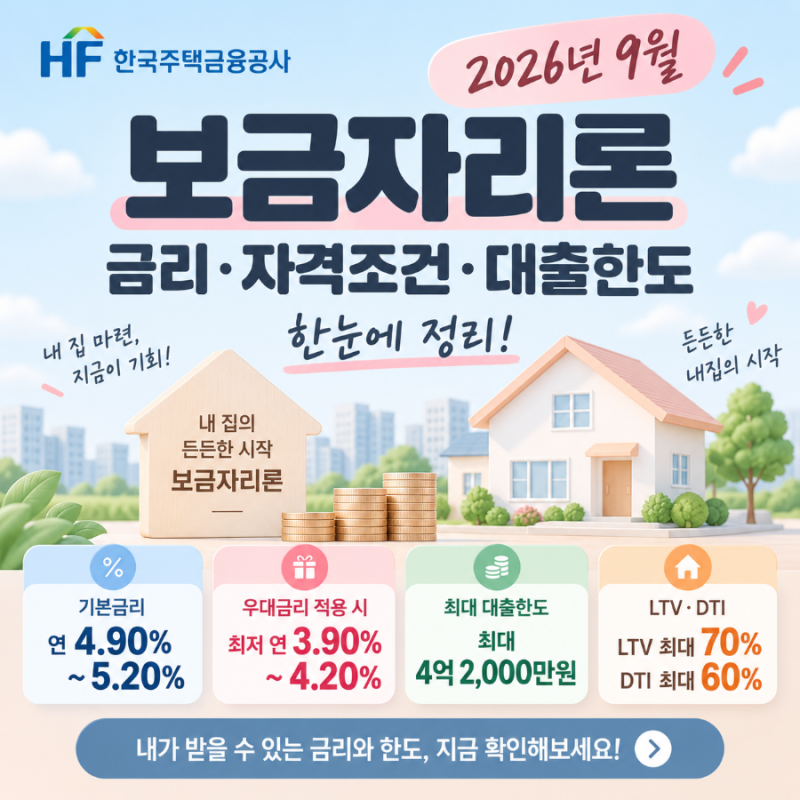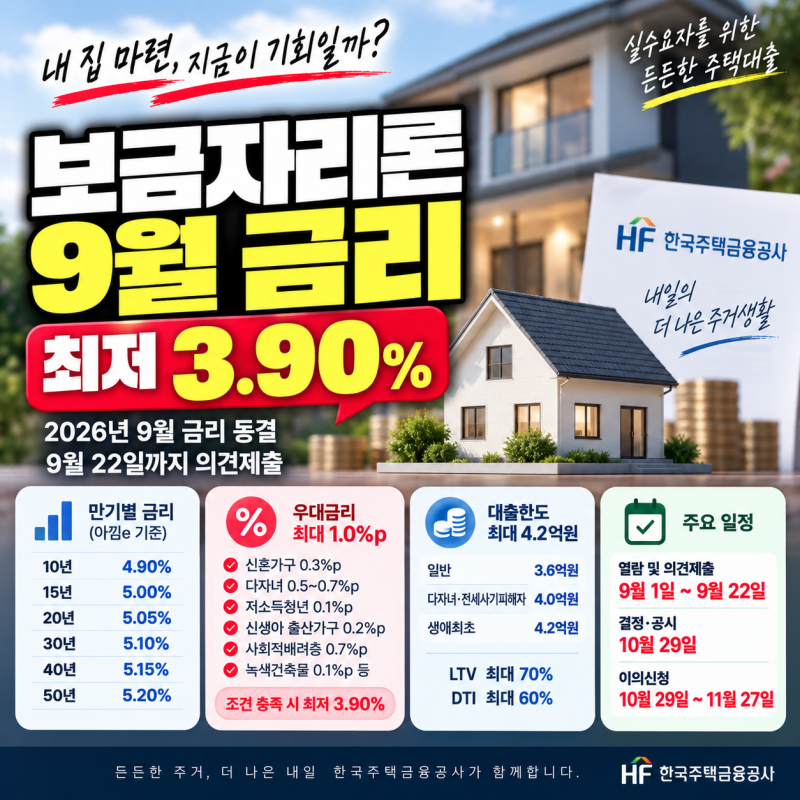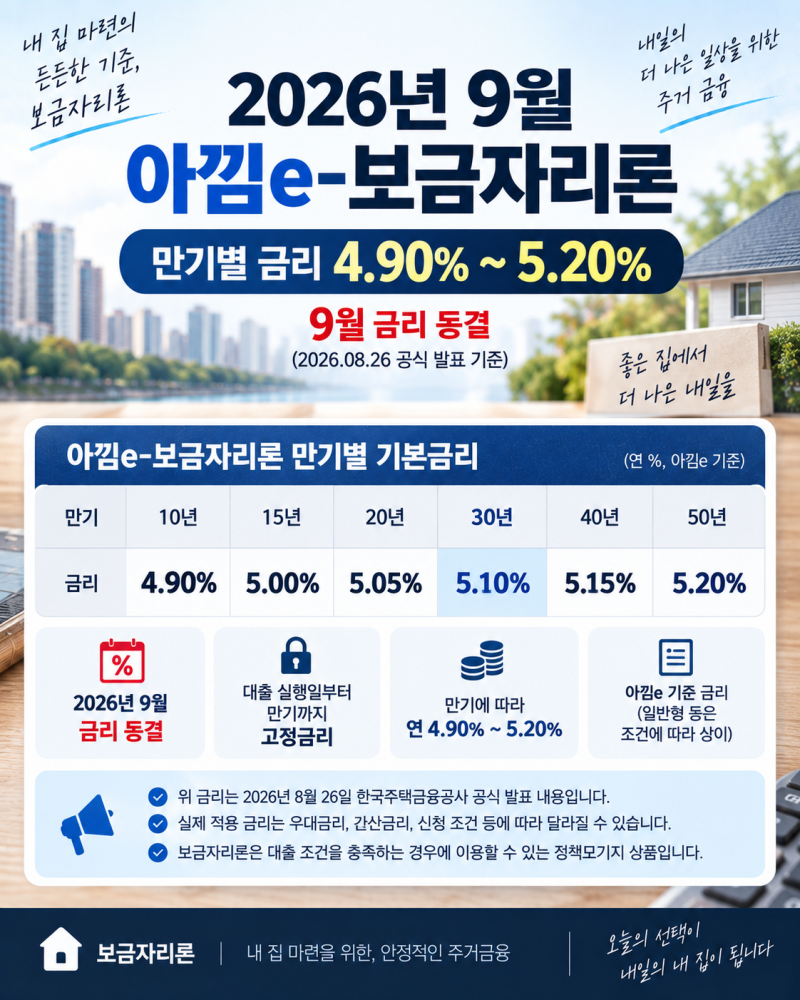
2026년 9월 현재, 보금자리론 금리가 5%대에 진입하며 주택 구매를 계획하는 이들의 관심이 집중되고 있습니다.
높은 금리에도 불구하고, 여전히 많은 이들이 보금자리론을 선택하는 이유는 정부 지원 정책의 안정성과 특정 조건을 충족하는 경우 받을 수 있는 우대금리 혜택 때문입니다. 특히 생애 최초 주택 구매자나 신혼부부 등에게는 여전히 매력적인 대출 상품으로 평가받고 있습니다.
블로거들의 후기를 종합해보면, 보금자리론의 가장 큰 장점은 변동금리 시장의 불확실성 속에서도 고정금리를 유지하여 안정적인 상환 계획을 세울 수 있다는 점입니다.
또한, 아낌e 보금자리론과 같은 온라인 신청 시 추가 금리 우대를 받을 수 있으며, 다자녀 가구, 장애인, 신혼부부 등 다양한 우대금리 조건이 존재하여 실제 적용 금리를 낮출 수 있습니다.
반면, 소득 및 주택 가격 제한, LTV 조건 등은 신청 전 꼼꼼히 확인해야 할 부분으로 지적됩니다. 실제 보금자리론을 이용하려는 이들은 2026년 9월 기준 금리 변동 추이를 예의주시하며, 자신의 상황에 맞는 최적의 우대금리 조건을 찾는 데 집중하고 있습니다.
특히, 30년 또는 40년 만기 선택에 따른 월 상환액 차이와 아낌e 보금자리론의 혜택을 비교하는 것이 중요합니다. 금리가 5%대임에도 불구하고, 장기 고정금리라는 이점과 우대 조건 활용 여부가 최종 선택에 큰 영향을 미치고 있습니다.
높은 금리에도 불구하고, 여전히 많은 이들이 보금자리론을 선택하는 이유는 정부 지원 정책의 안정성과 특정 조건을 충족하는 경우 받을 수 있는 우대금리 혜택 때문입니다. 특히 생애 최초 주택 구매자나 신혼부부 등에게는 여전히 매력적인 대출 상품으로 평가받고 있습니다.
블로거들의 후기를 종합해보면, 보금자리론의 가장 큰 장점은 변동금리 시장의 불확실성 속에서도 고정금리를 유지하여 안정적인 상환 계획을 세울 수 있다는 점입니다.
또한, 아낌e 보금자리론과 같은 온라인 신청 시 추가 금리 우대를 받을 수 있으며, 다자녀 가구, 장애인, 신혼부부 등 다양한 우대금리 조건이 존재하여 실제 적용 금리를 낮출 수 있습니다.
반면, 소득 및 주택 가격 제한, LTV 조건 등은 신청 전 꼼꼼히 확인해야 할 부분으로 지적됩니다. 실제 보금자리론을 이용하려는 이들은 2026년 9월 기준 금리 변동 추이를 예의주시하며, 자신의 상황에 맞는 최적의 우대금리 조건을 찾는 데 집중하고 있습니다.
특히, 30년 또는 40년 만기 선택에 따른 월 상환액 차이와 아낌e 보금자리론의 혜택을 비교하는 것이 중요합니다. 금리가 5%대임에도 불구하고, 장기 고정금리라는 이점과 우대 조건 활용 여부가 최종 선택에 큰 영향을 미치고 있습니다.