저축보험의 높은 환급률 광고는 실제 연 수익률과 큰 차이가 있을 수 있으며, 만기환급금이 안내와 다를 수 있습니다. 보험 가입 시 사업비와 공시이율 변동, 물가상승률을 고려하지 않으면 예상보다 낮은 적립금을 받게 됩니다.
특히 중도 해지 시 원금 손실이 발생할 수 있으므로, 가입 전 상품설명서와 해지환급금 예시를 반드시 확인해야 합니다. 많은 분들이 저축보험에 가입할 때 높은 환급률이나 비과세 혜택에 솔깃합니다.
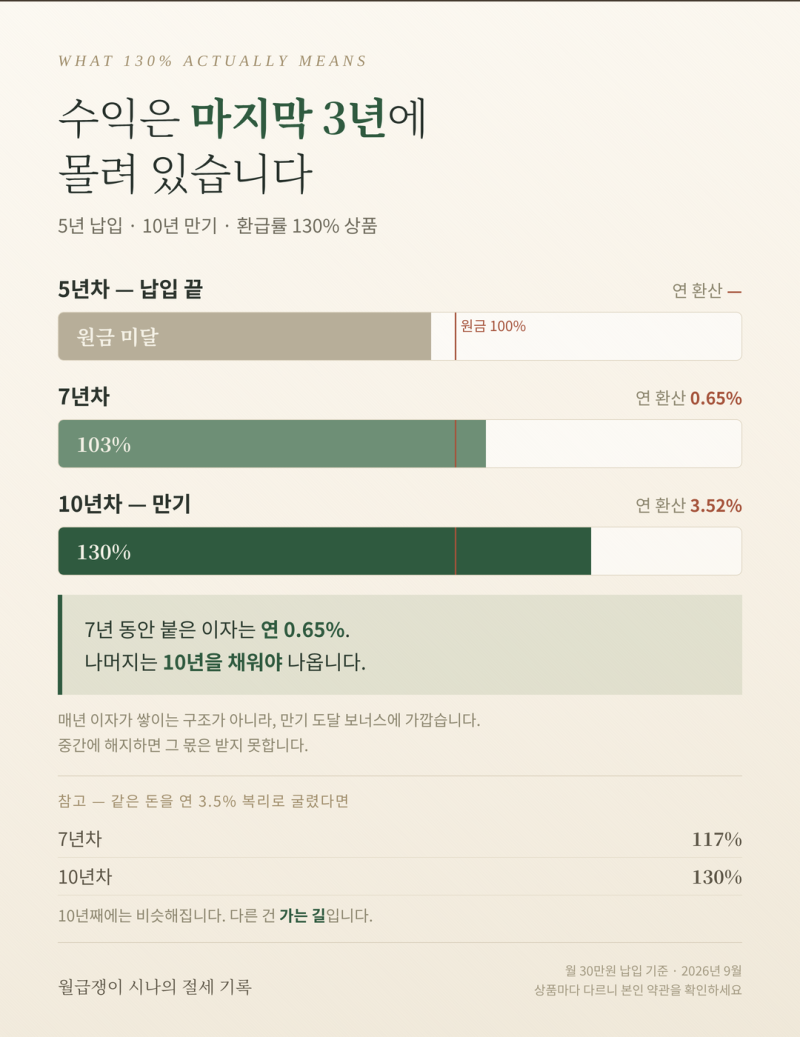
특히 '환급률 130%'와 같은 문구는 매력적으로 다가오지만, 실제 연 수익률을 계산해보면 예상과 크게 다른 경우가 많습니다. 예를 들어, 10년 만기 130% 환급률 상품의 실제 연 수익률은 3.52%에 불과할 수 있습니다.
이는 광고에서 제시하는 환급률이 10년 누적 수익률이며, 보험료 납입 기간과 복리 효과를 고려하지 않은 단순 계산이기 때문입니다. 가입 시 안내받은 만기환급금이 실제 수령액과 달라 금융감독원에 민원을 제기해도 받아들여지지 않는 사례가 빈번한 이유도 여기에 있습니다.
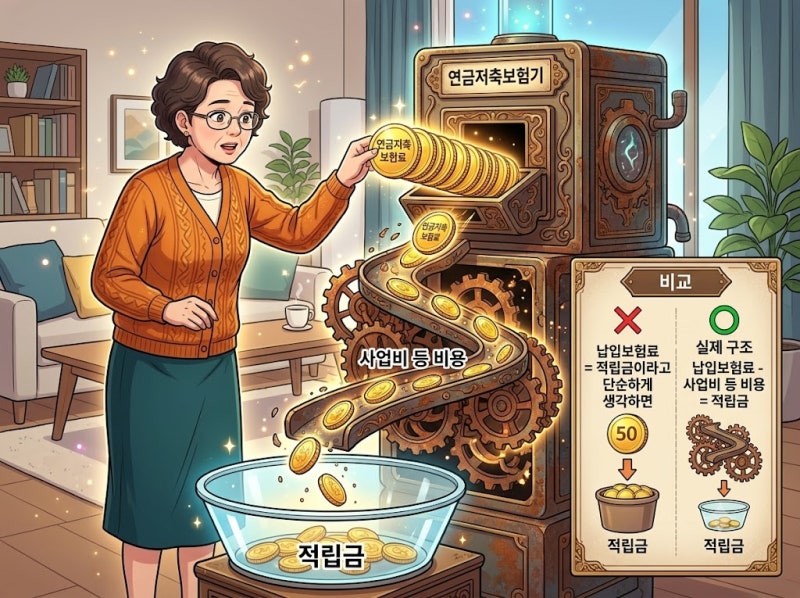
저축보험의 실제 수익률이 낮은 주된 원인 중 하나는 사업비입니다. 납입한 보험료 전액이 저축으로 쌓이는 것이 아니라, 계약 체결 및 유지에 필요한 사업비가 먼저 차감됩니다.
이 때문에 가입 초기에는 해지환급금이 납입 원금에 미달하는 경우가 대부분이며, 5년차나 7년차에 해지하면 원금 손실이 발생하거나 연 0.65%와 같은 매우 낮은 수익률을 기록할 수 있습니다.
또한, 공시이율은 변동될 수 있는 예시 이율이며, 장기간 유지되는 보험 상품의 특성상 물가상승률을 고려하지 않으면 실질적인 구매력은 오히려 감소할 수 있습니다.
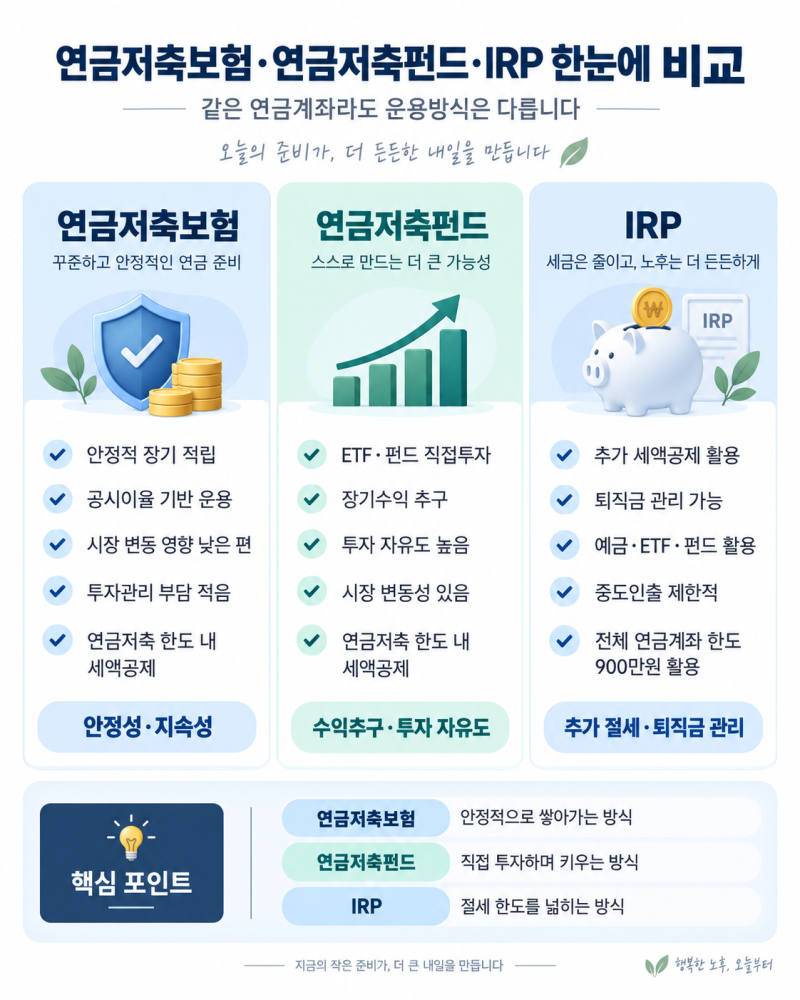
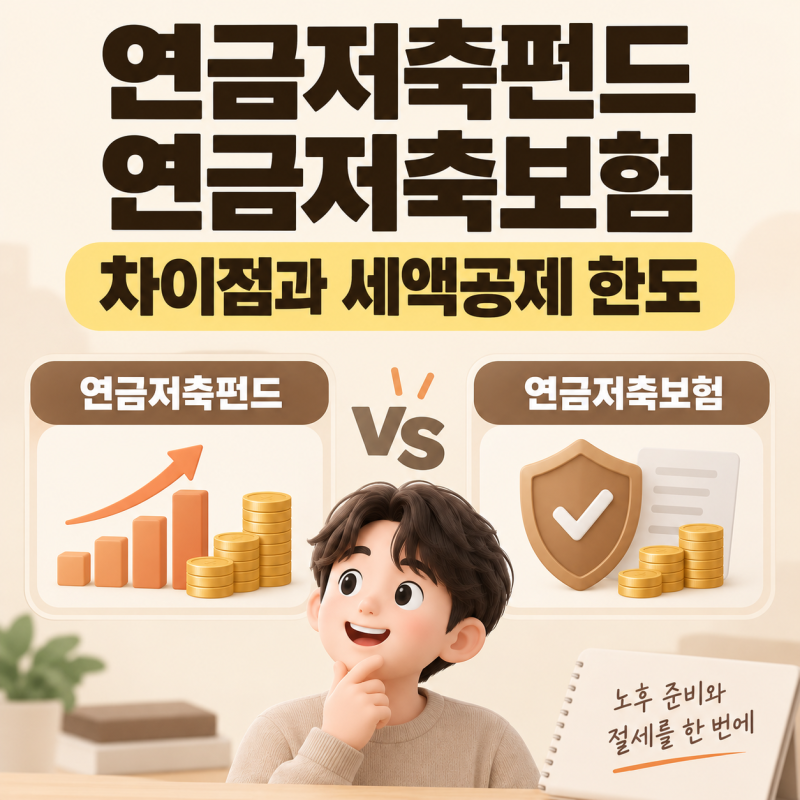
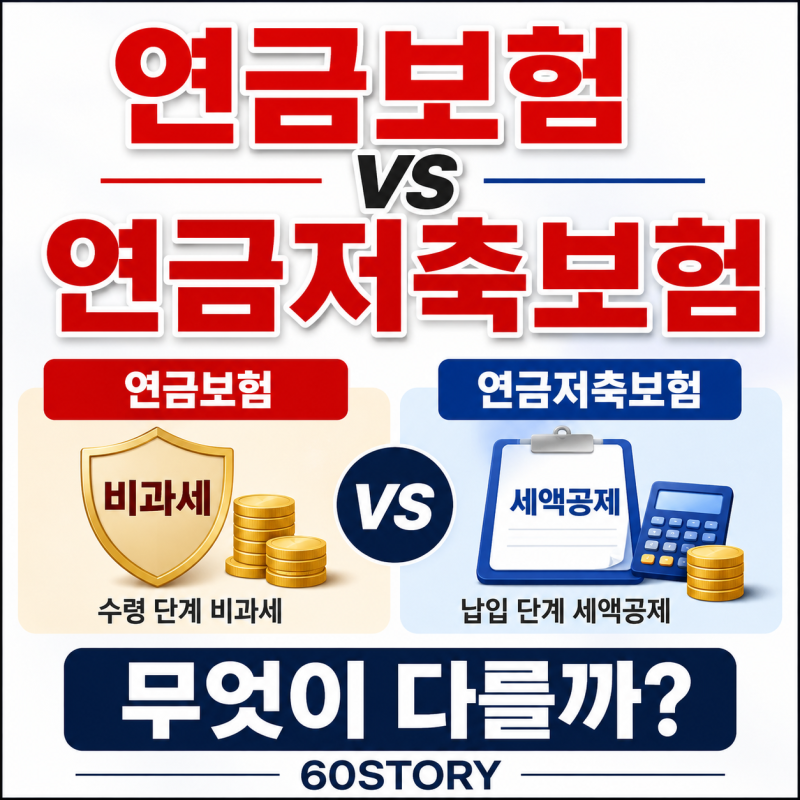
세액공제 혜택 역시 연금저축계좌의 공통 혜택이므로, 오직 세액공제만을 보고 저축보험을 선택하는 것은 현명하지 않을 수 있습니다. 따라서 저축보험 가입을 고려한다면, 단순히 광고 문구에 현혹되기보다 상품설명서를 꼼꼼히 확인하는 것이 중요합니다.
특히 사업비 구조, 공시이율의 변동성, 중도 해지 시 해지환급금 예시표, 그리고 실제 연 환산 수익률(IRR)을 반드시 따져봐야 합니다.
또한, 장기적인 관점에서 물가상승률을 고려한 실질 수익률과 다른 금융 상품과의 비교를 통해 자신에게 가장 적합한 재테크 수단을 선택하는 지혜가 필요합니다. 섣부른 판단은 기대와 다른 결과를 초래할 수 있으므로 신중한 접근이 요구됩니다.
특히 중도 해지 시 원금 손실이 발생할 수 있으므로, 가입 전 상품설명서와 해지환급금 예시를 반드시 확인해야 합니다. 많은 분들이 저축보험에 가입할 때 높은 환급률이나 비과세 혜택에 솔깃합니다.
특히 '환급률 130%'와 같은 문구는 매력적으로 다가오지만, 실제 연 수익률을 계산해보면 예상과 크게 다른 경우가 많습니다. 예를 들어, 10년 만기 130% 환급률 상품의 실제 연 수익률은 3.52%에 불과할 수 있습니다.
이는 광고에서 제시하는 환급률이 10년 누적 수익률이며, 보험료 납입 기간과 복리 효과를 고려하지 않은 단순 계산이기 때문입니다. 가입 시 안내받은 만기환급금이 실제 수령액과 달라 금융감독원에 민원을 제기해도 받아들여지지 않는 사례가 빈번한 이유도 여기에 있습니다.
저축보험의 실제 수익률이 낮은 주된 원인 중 하나는 사업비입니다. 납입한 보험료 전액이 저축으로 쌓이는 것이 아니라, 계약 체결 및 유지에 필요한 사업비가 먼저 차감됩니다.
이 때문에 가입 초기에는 해지환급금이 납입 원금에 미달하는 경우가 대부분이며, 5년차나 7년차에 해지하면 원금 손실이 발생하거나 연 0.65%와 같은 매우 낮은 수익률을 기록할 수 있습니다.
또한, 공시이율은 변동될 수 있는 예시 이율이며, 장기간 유지되는 보험 상품의 특성상 물가상승률을 고려하지 않으면 실질적인 구매력은 오히려 감소할 수 있습니다.
세액공제 혜택 역시 연금저축계좌의 공통 혜택이므로, 오직 세액공제만을 보고 저축보험을 선택하는 것은 현명하지 않을 수 있습니다. 따라서 저축보험 가입을 고려한다면, 단순히 광고 문구에 현혹되기보다 상품설명서를 꼼꼼히 확인하는 것이 중요합니다.
특히 사업비 구조, 공시이율의 변동성, 중도 해지 시 해지환급금 예시표, 그리고 실제 연 환산 수익률(IRR)을 반드시 따져봐야 합니다.
또한, 장기적인 관점에서 물가상승률을 고려한 실질 수익률과 다른 금융 상품과의 비교를 통해 자신에게 가장 적합한 재테크 수단을 선택하는 지혜가 필요합니다. 섣부른 판단은 기대와 다른 결과를 초래할 수 있으므로 신중한 접근이 요구됩니다.