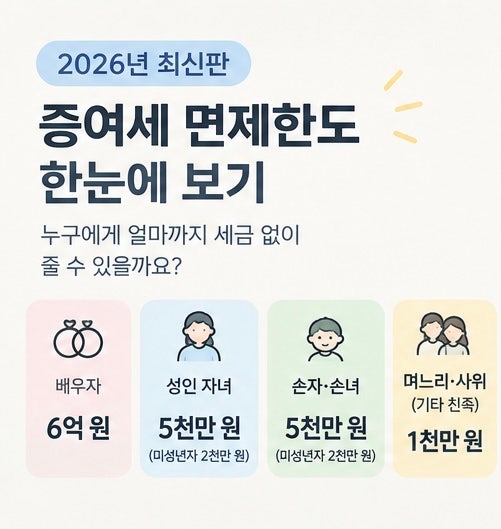

손자 손녀 증여 한도는 최근 많은 조부모님들이 관심을 가지는 중요한 재테크 정보입니다. 특히 자녀를 거치지 않고 손자녀에게 직접 증여하는 경우, 세대 생략 증여로 분류되어 증여세 할증 과세가 붙을 수 있으나, 전체적인 세금 부담을 줄일 수 있는 전략으로 활용되기도 합니다. 미성년 손자녀의 경우 10년간 2천만원까지 증여재산공제를 받을 수 있으며, 성년 손자녀는 10년간 5천만원까지 공제됩니다. 이러한 한도는 10년 단위로 초기화되므로 장기적인 증여 계획을 세우는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 많은 분들이 손자녀에게 용돈을 주거나 재산을 증여할 때 증여세 발생 여부를 궁금해합니다. 특히 10년 합산 한도를 초과하는 경우 증여세가 부과될 수 있으므로, 증여 내역을 꼼꼼히 기록하고 관리하는 것이 강조됩니다. 조부모 양쪽에서 증여하는 경우에도 직계존속의 배우자를 포함하여 동일인으로 판단하므로, 합산 금액을 기준으로 한도를 계산해야 합니다. 친가와 외가로부터 받은 증여는 각각 별도로 계산되어 활용 가능한 금액이 더 커질 수 있다는 점도 주목할 만합니다.
블로거들은 손자녀에게 생일 용돈 등 소액을 꾸준히 증여하는 경우에도 10년간 누적되는 금액을 확인하여 증여세 면제 한도를 넘지 않도록 주의할 것을 당부합니다. 또한, 자녀에게 증여하는 것보다 손자녀에게 직접 증여하는 것이 전체 세금 부담을 줄이는 데 유리할 수 있으나, 세대 생략 증여에 따른 30% 할증 과세 규정을 반드시 고려해야 합니다. 증여 계획을 세울 때는 전문가와 상담하여 개별 상황에 맞는 최적의 절세 전략을 수립하는 것이 현명합니다.