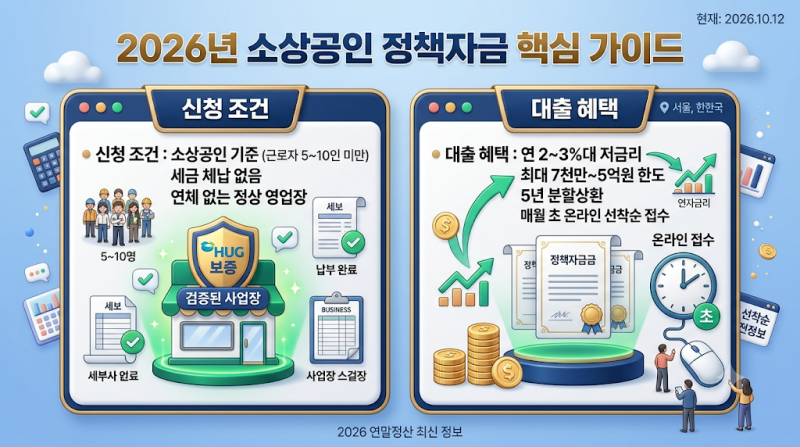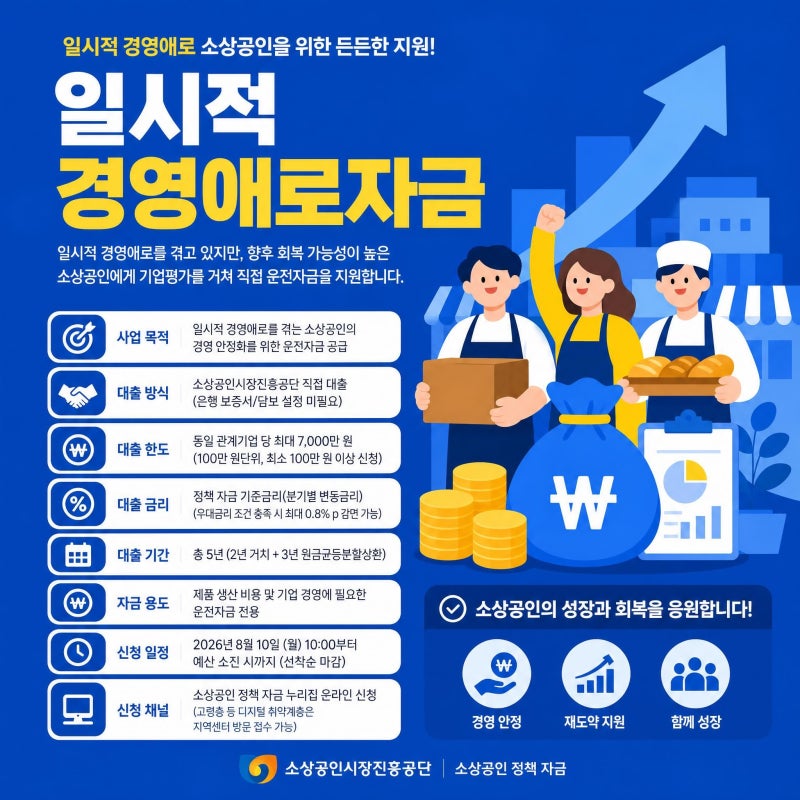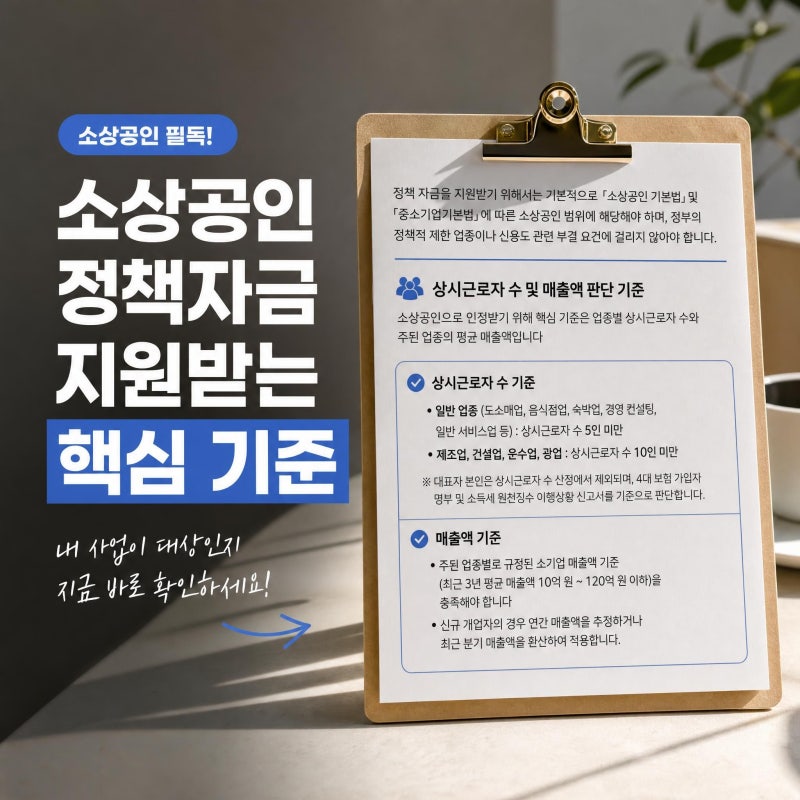

신용취약소상공인자금은 민간 금융기관 이용이 어려운 중·저신용 소상공인의 경영 안정을 지원하는 정책 융자사업입니다. 현재 소상공인진흥공단 및 신용보증재단은 신용도가 낮은 사업자를 위한 특화 유형을 별도로 운영하고 있습니다. 단순히 신용점수만으로 지원 여부를 판단하기보다는 사업장 매출 흐름과 기존 대출 상환 방식 등 종합적인 재무 상태를 고려하는 것이 중요합니다.
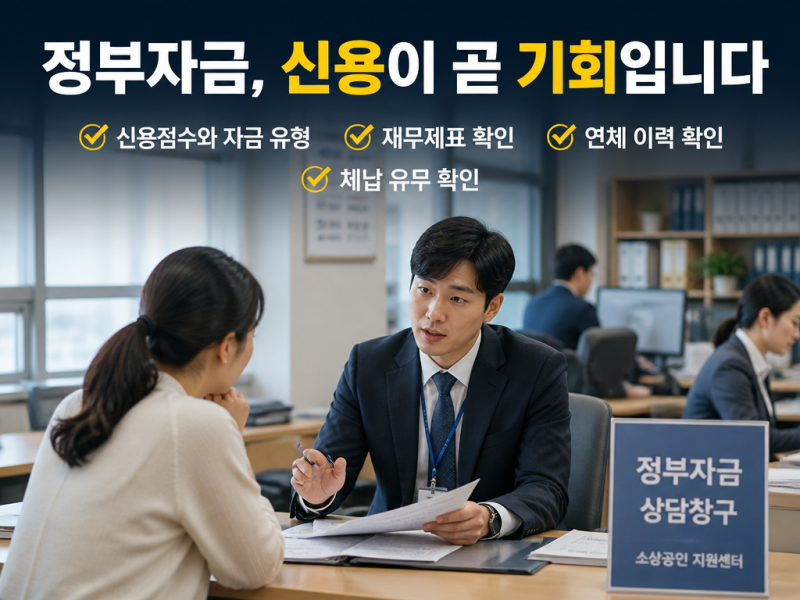
실제 블로그 후기들을 살펴보면, 신용점수 외에 세금 체납 여부나 최근 단기 연체 이력이 심사에 결정적인 영향을 미친다고 합니다. 보증서 발급 방식과 직접 대출 방식 중 사업장에 맞는 유형을 선택하는 것이 중요하며, 유형 선택 오류 시 접수 반려로 재신청까지 수개월이 소요될 수 있습니다. 심사 기간은 신청자의 사업 상황, 제출 서류, 심사 물량 등에 따라 달라질 수 있어 고정된 기간은 없습니다.
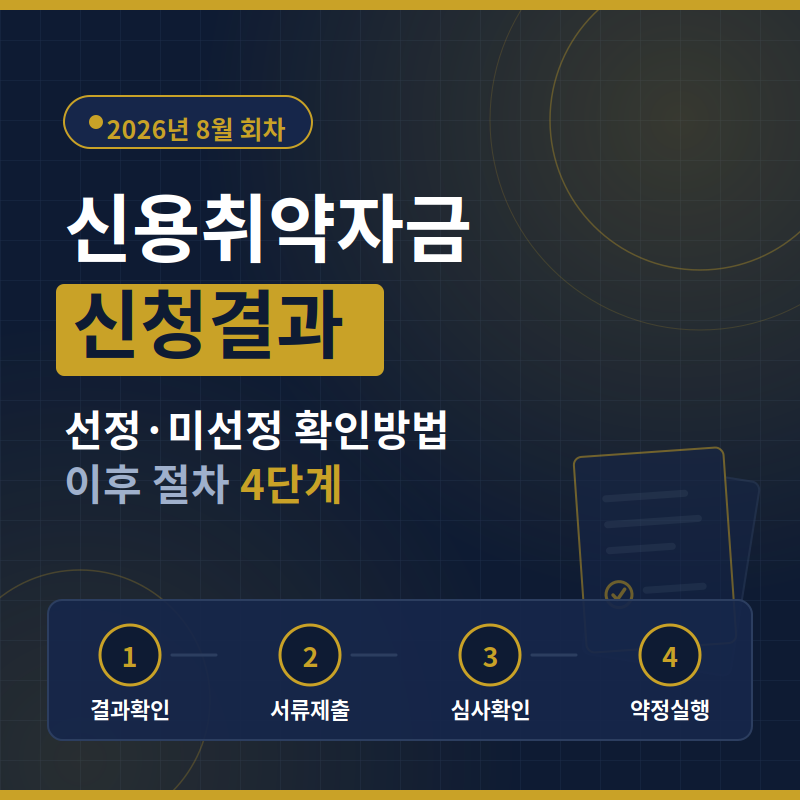
정책 우선도 평가 선정 후 서류 제출 단계에서 심사 중이라는 상태가 오래 지속된다고 해서 반드시 부결을 의미하는 것은 아닙니다. 신청자는 소상공인정책자금 온라인 시스템에서 자신의 신청 건이 어느 단계에 있는지 먼저 확인하는 것이 좋습니다. 신청 전 사업자등록 정보, 대표자 정보, 사업장 정보, 업종, 신용정보, 기존 정책자금 이용 현황 등을 미리 확인하고 준비하면 불필요한 지연을 줄일 수 있습니다.