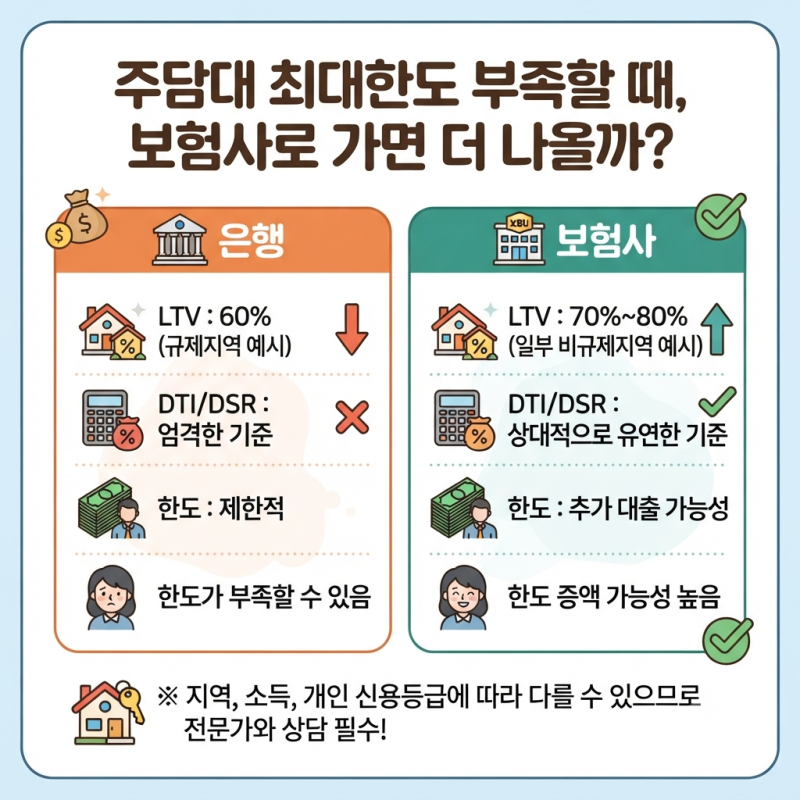
최근 1금융권의 대출 총량 규제와 한도 축소로 인해 주택담보대출 잔금 마련에 어려움을 겪는 소비자들이 늘고 있습니다. 이러한 상황에서 2금융권인 보험사 주택담보대출이 대안으로 떠오르고 있으며, 특히 금리 홀딩 기능과 DSR 규제 완화, 방공제 면제 혜택으로 주목받고 있습니다. 보험사는 대출 접수 시점의 금리를 약 60일간 확정 유지해 주어 금리 변동 위험을 줄일 수 있습니다. 또한, 시중은행 DSR 40% 대비 보험사는 50%까지 적용되어 수천만 원의 추가 한도 확보가 가능합니다.
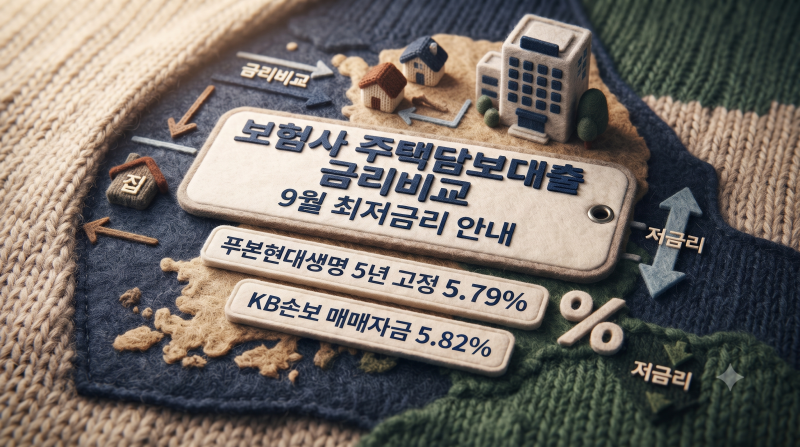
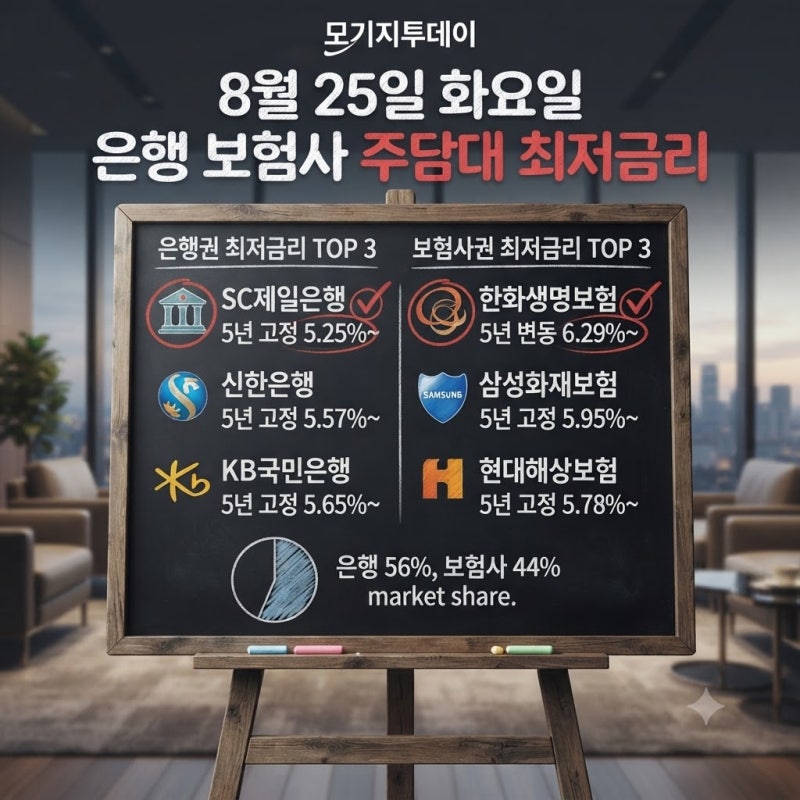
실제 블로그 후기들을 살펴보면, 보험사 주택담보대출은 표면 금리가 시중은행보다 다소 높을 수 있으나, 한도 측면에서 실질적인 이점을 제공합니다. 특히 MCI(모기지신용보험) 가입을 통해 방공제(소액임차보증금 최우선변제금)를 면제받아 서울 기준 최대 5,500만 원의 추가 한도를 확보할 수 있다는 점이 큰 장점으로 꼽힙니다. KB손해보험, 현대해상, 삼성화재, 푸본현대생명, 한화생명 등 주요 보험사들은 5% 후반에서 6% 초반대의 금리를 제공하며, 각 사별로 우대 조건이 상이합니다.
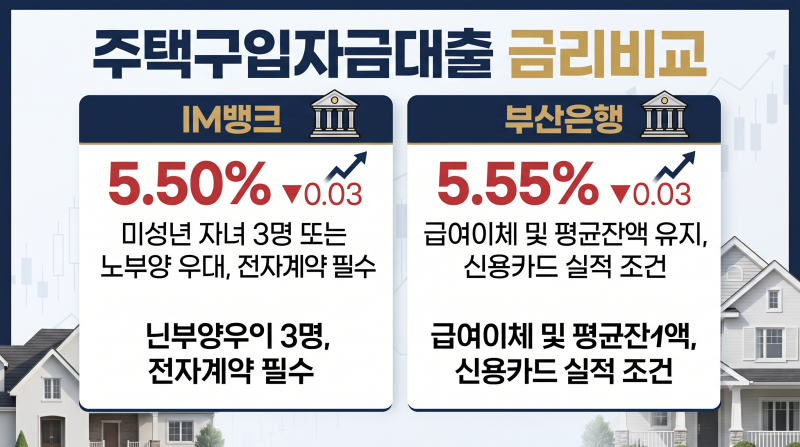
주택담보대출을 고려할 때 단순히 최저 금리만 볼 것이 아니라, 대출 한도, 우대금리 조건, 상환 방식, 중도상환수수료 등을 종합적으로 비교하는 것이 중요합니다. 보험사 대출은 시기에 따라 신규 대출 접수가 제한될 수 있으므로, 금리와 함께 대출 가능 여부를 반드시 확인해야 합니다. 3억 원 대출 시 금리 1% 차이가 30년간 총 이자 부담에 큰 영향을 미치므로, 은행과 인터넷은행, 보험사까지 폭넓게 비교하여 본인의 조건에 맞는 최적의 상품을 선택하는 것이 현명합니다.