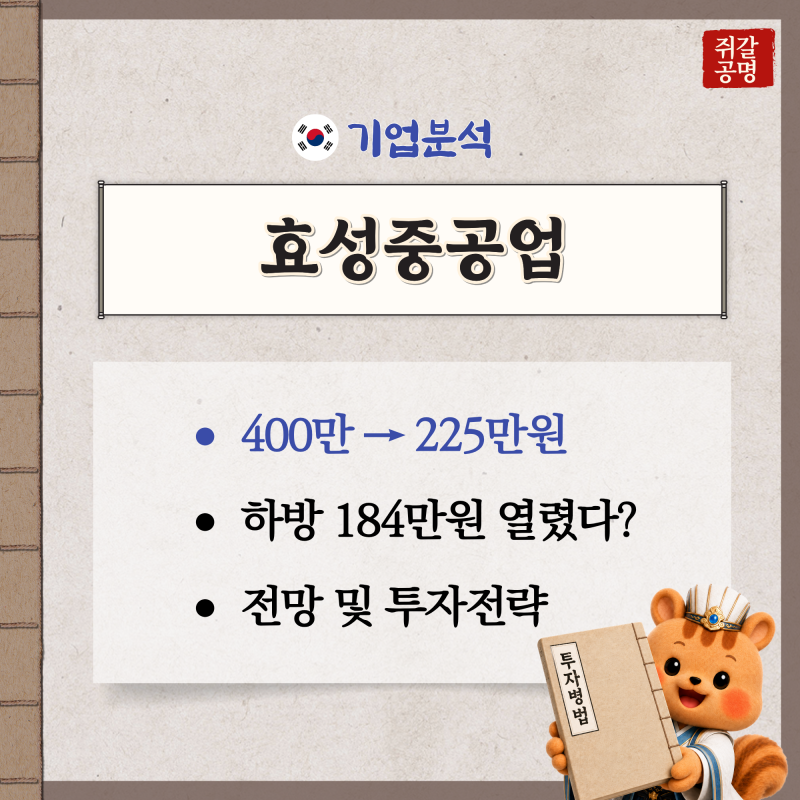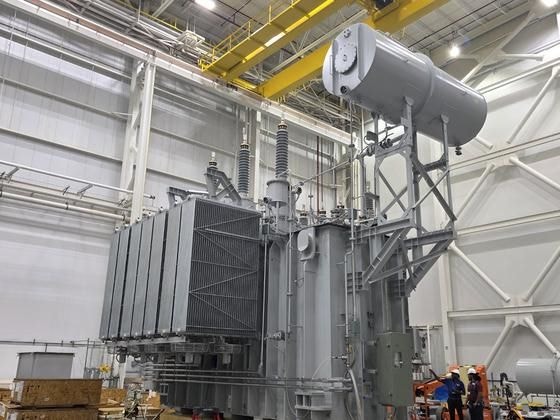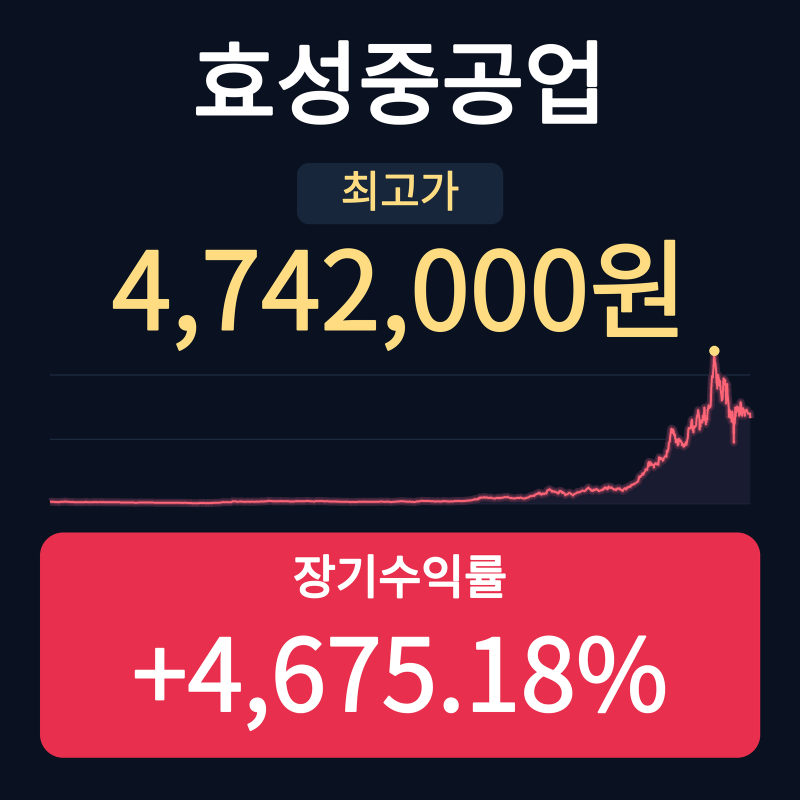
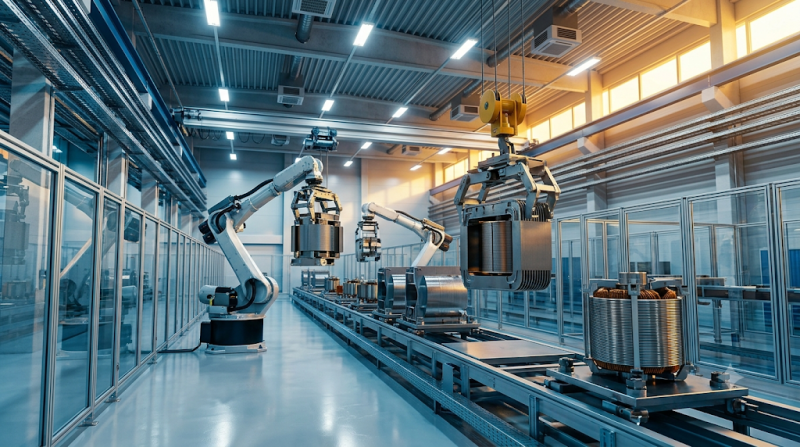
효성중공업은 AI 데이터센터 전력 수요 증가와 북미 및 유럽의 노후 전력망 교체 사이클에 힘입어 중공업 부문의 실적 개선이 두드러지고 있습니다. 특히 초고압 변압기 등 고마진 전력기기 수주가 확대되면서 영업이익률이 두 자릿수에 진입하는 등 압도적인 이익 성장세를 보였습니다. 이는 전력기기 공급 부족 현상 장기화와 미국 멤피스 공장 생산 능력 확충의 결실로 평가됩니다.
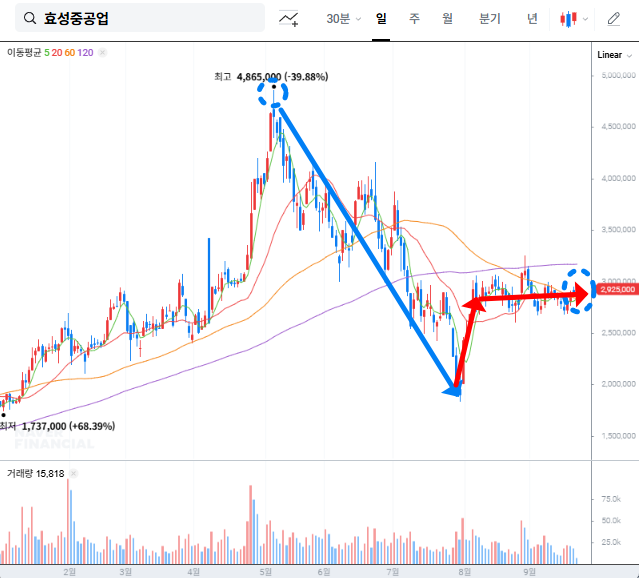
최근 효성중공업의 주가는 3분기 실적에 대한 우려로 변동성을 보였습니다. 증권가에서는 중동 물량의 매출 인식 이연과 건설 부문의 일회성 비용 반영으로 3분기 영업이익이 시장 기대치를 하회할 것으로 전망했습니다. 그러나 신규 수주가 전년 대비 51% 증가하고 수주잔고가 17조 5천억 원을 돌파하는 등 견고한 성장 동력은 유지되고 있어, 매출 인식 시점의 지연일 뿐 일감 자체의 감소는 아니라는 분석이 지배적입니다.
효성중공업은 높은 부채비율과 원자재 가격 변동성, 국내 건설업황 부진 등의 리스크 요인을 안고 있습니다. 그럼에도 불구하고 5조 원이 넘는 고단가 수주잔고와 미국 현지 생산 거점 확보, AI 데이터센터 및 신재생 에너지 연계 등 전력망 패러다임 변화에 따른 구조적 성장은 긍정적인 투자 포인트로 작용합니다. 투자자들은 단기적인 실적 변동성보다는 중장기적인 성장 잠재력에 주목할 필요가 있습니다.