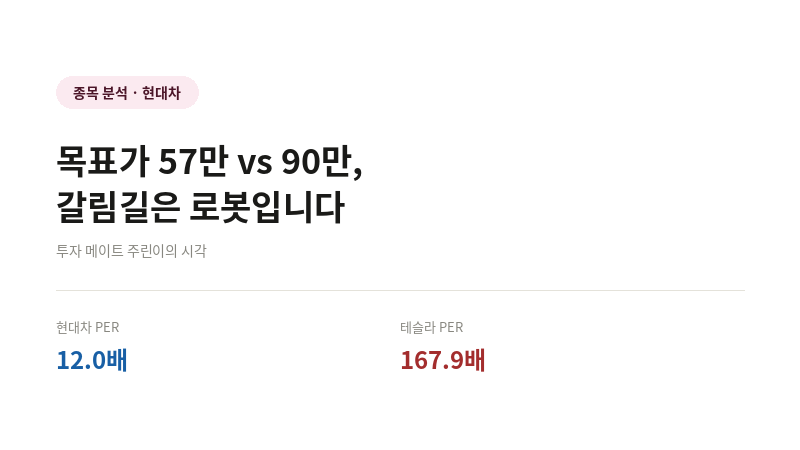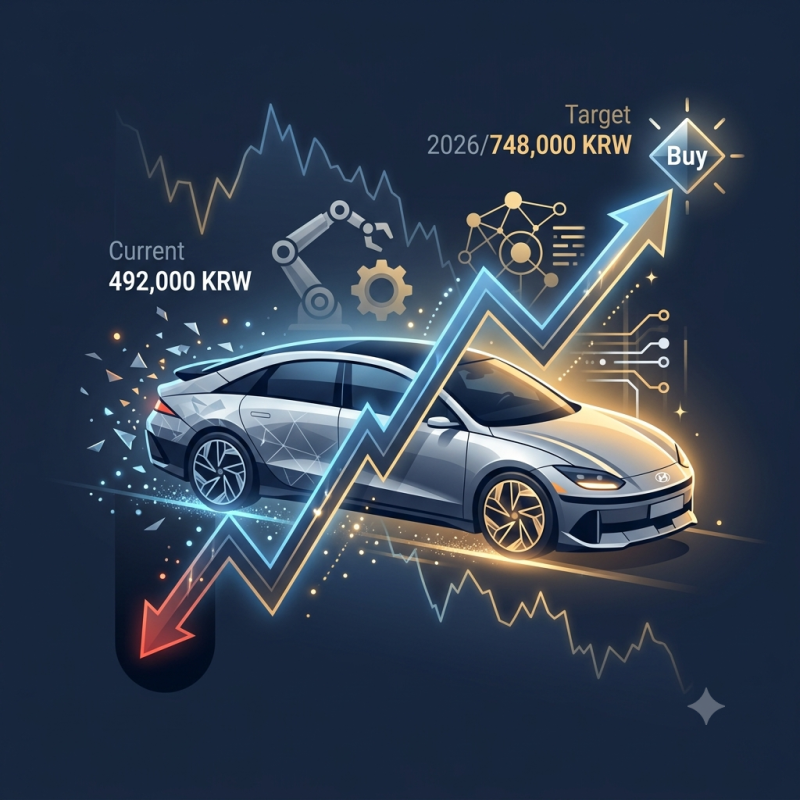
현대차의 목표 주가가 기존 76만 원에서 67만 원으로 하향 조정되었으나, 투자 의견은 'Buy'를 유지하고 있습니다. 이는 한화투자증권의 10월 8일 발표 리서치에 따른 것으로, 3분기 실적은 파업과 환율 여파로 시장 기대치를 하회할 것으로 전망됩니다. 하지만 2027년에는 신차 효과와 글로벌 생산 거점 활용을 통해 강한 실적 반등이 기대되고 있습니다.
블로그 리뷰에서는 현대차의 3분기 실적 부진 원인으로 파업 여파, 판매량 감소, 원가 부담 등을 꼽으면서도, 원/달러 기말 환율 하락으로 인한 수익성 악화 폭 상쇄 요인도 함께 분석하고 있습니다. 또한, 원달러 환율 하락세가 현대차와 기아의 영업이익에 미치는 영향과 이에 대한 기업들의 자체적인 대응력을 심층적으로 다루며 투자자들의 궁금증을 해소하고 있습니다.
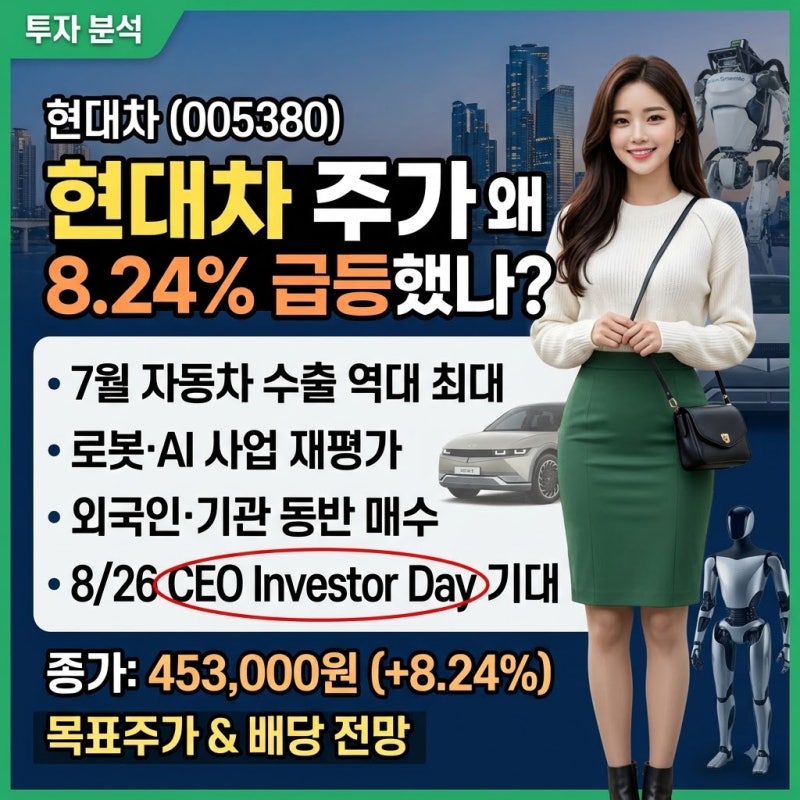
과거 2026년 8월 당시 블로그 후기들에 따르면 현대차 주가가 8.24% 급등했던 배경으로 7월 자동차 수출 역대 최대 기록과 친환경차 수출 호조, 그리고 로봇·피지컬 AI 사업 가치 재평가가 언급된 바 있어, 현재의 목표가 하향 조정과 맞물려 투자자들의 다양한 대응 전략에 대한 관심이 다시금 회자되고 있습니다.