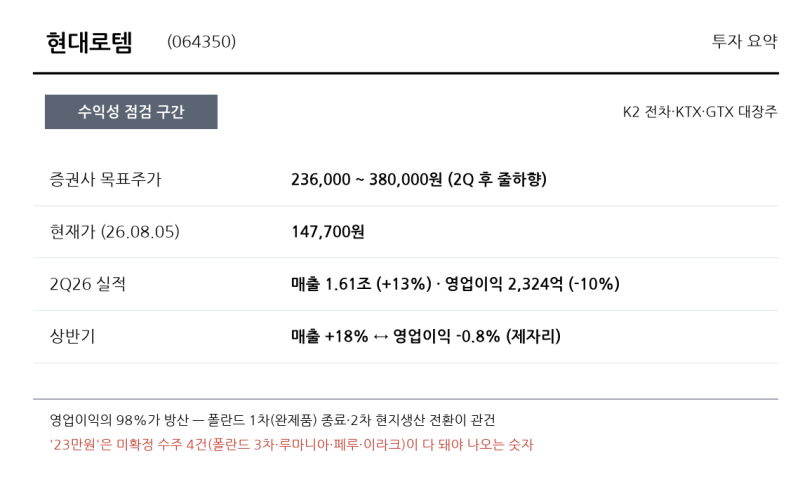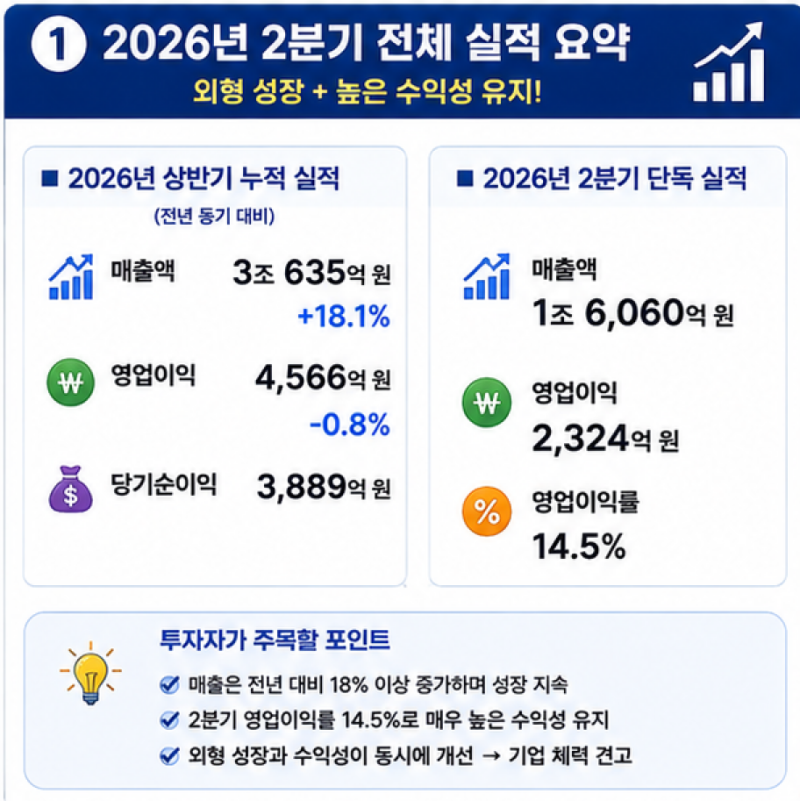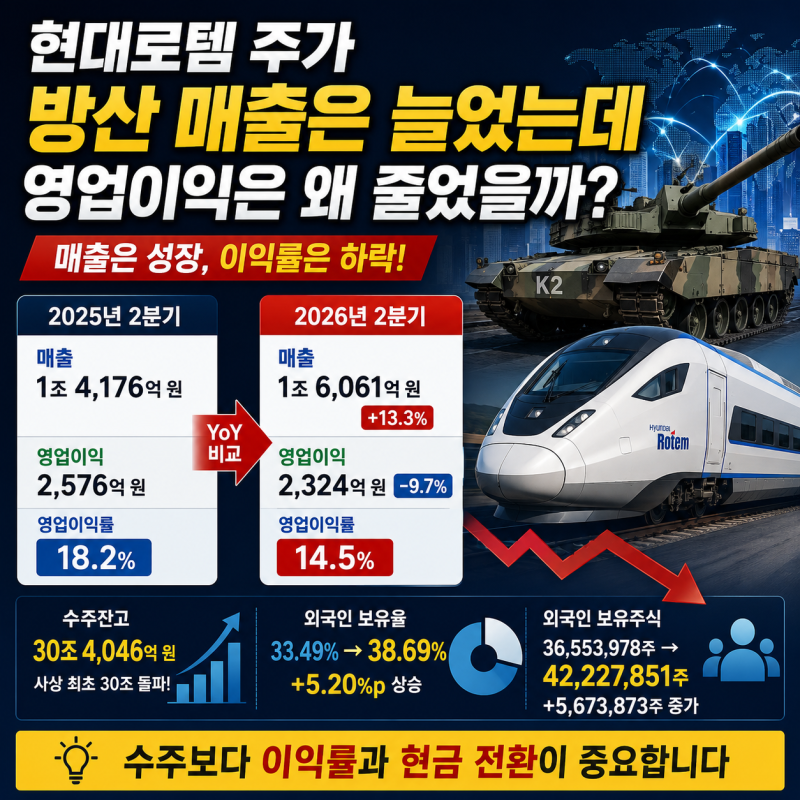
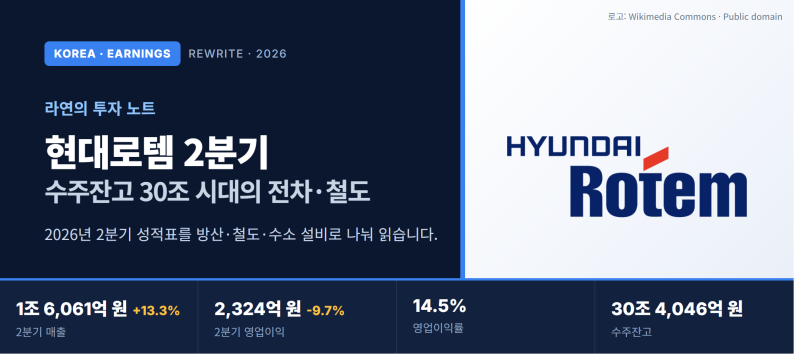

현대로템은 2026년 2분기 매출이 전년 동기 대비 13.3% 증가한 1조 6,061억 원을 기록했으나, 영업이익은 9.7% 감소한 2,324억 원을 기록했습니다. 이는 매출 성장에도 불구하고 수익성이 악화되었음을 보여줍니다. 특히 2025년 연간 영업이익 1조 원을 돌파하며 역대 최고 실적을 달성했던 것과 대비되는 결과로, 시장의 주목을 받고 있습니다.
영업이익 감소의 주요 원인으로는 사업 부문별 수익성 차이가 지목됩니다. 방산 부문은 매출이 증가했음에도 영업이익은 감소했으며, 철도 부문은 매출 규모에 비해 이익률이 매우 낮은 수준을 보였습니다. 이는 폴란드 K2 전차 1차 사업 종료와 2차 사업 초기 단계 진입, 그리고 수익성이 낮은 국내 물량 비중 증가 등 제품 믹스 변화에 따른 것으로 분석됩니다.
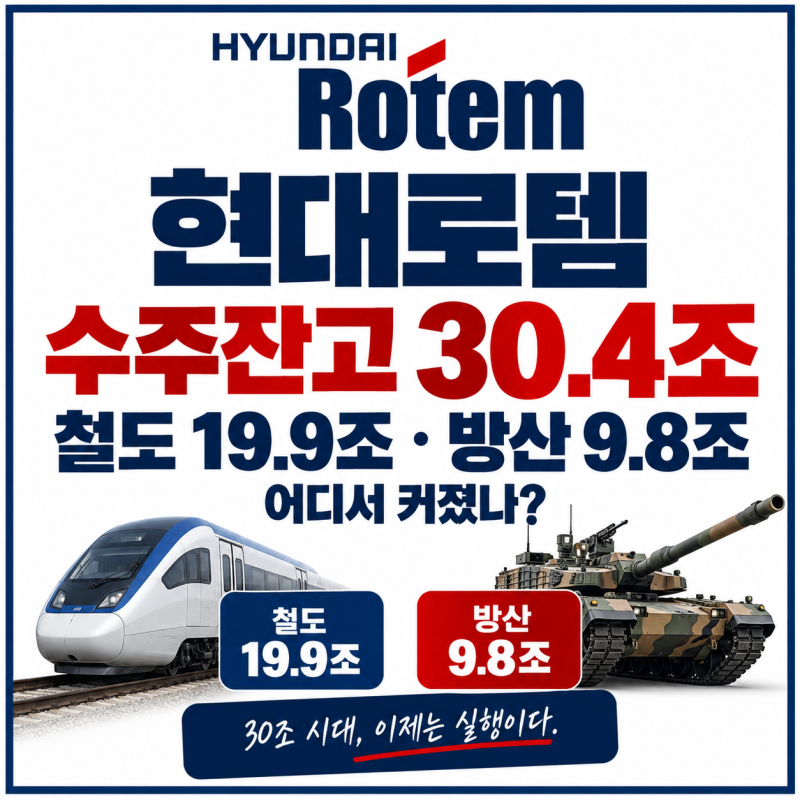
현대로템의 수주잔고는 2026년 2분기 말 기준 30조 원을 넘어섰지만, 이 중 철도 부문 비중이 방산 부문보다 훨씬 높습니다. 따라서 향후 수주잔고가 매출로 인식되더라도 철도 사업의 낮은 수익성이 개선되지 않는다면 전체적인 이익 성장은 제한적일 수 있습니다. 투자자들은 단순히 수주잔고 규모보다는 사업 부문별 수익성 개선 여부를 면밀히 살펴볼 필요가 있습니다.