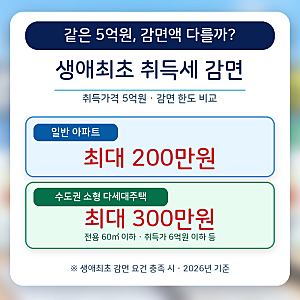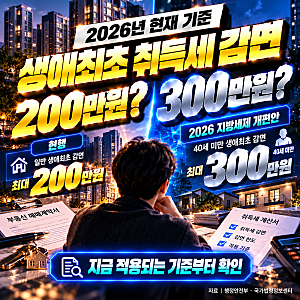
생애최초 주택 취득세 감면은 첫 내 집 마련 시 세금 부담을 줄여주는 중요한 제도입니다. 현재는 본인과 배우자의 과거 주택 소유 이력이 없어야 하며, 취득 당시 가액 12억 원 이하의 주택을 본인 거주 목적으로 유상 취득하는 경우에 적용됩니다. 감면 한도는 일반 주택 200만 원, 특정 소형 주택 및 인구감소지역 주택은 300만 원으로 구분됩니다.
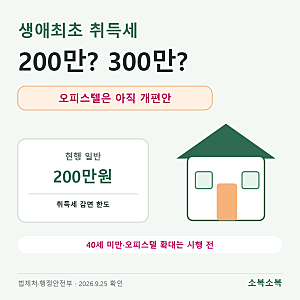
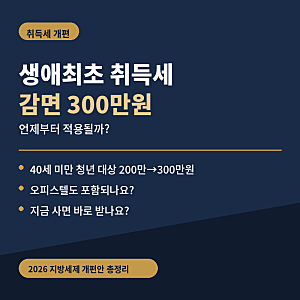
블로거들은 40세 미만 청년의 생애최초 취득세 감면 한도를 300만 원으로 확대하고 주거용 오피스텔을 포함하는 정부 개편안이 아직 국회 통과 전임을 강조합니다. 따라서 현재 시점에서는 현행법에 따라 일반 아파트는 200만 원 한도가 적용되며, 300만 원 감면은 법정 요건을 갖춘 특정 소형 주택에만 해당합니다. 공동명의 시에도 감면 한도가 인원수만큼 늘어나지 않으므로 주의해야 합니다.
감면 혜택을 받은 후 3년 이내 주택을 매각, 증여하거나 임대 등 다른 용도로 사용하면 감면액이 추징될 수 있습니다. 특히 과거 안내에 있던 '3개월 이내 전입' 등의 조건은 현행법과 다르므로, 자신의 취득일에 적용되는 법규를 정확히 확인해야 합니다. 예상 감면액은 잔금 계획에 반영하되, 최종 확정 전까지는 일반 산출세액을 기준으로 자금 계획을 세우는 것이 안전합니다.