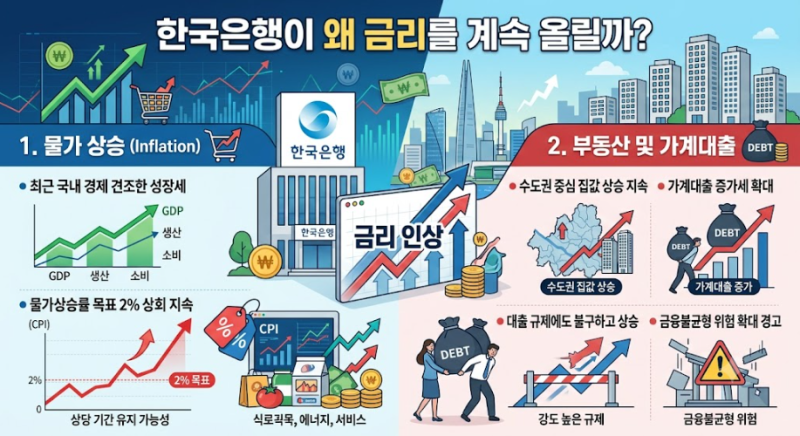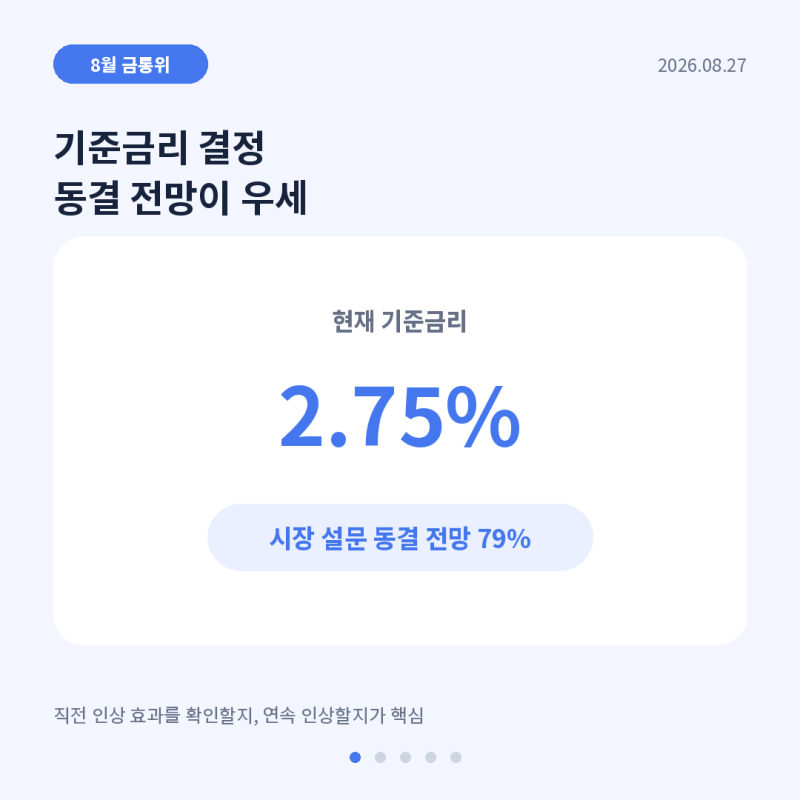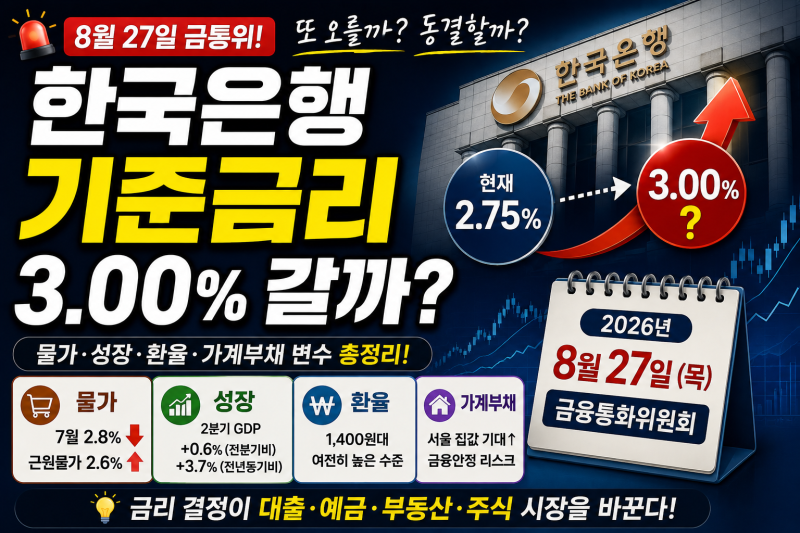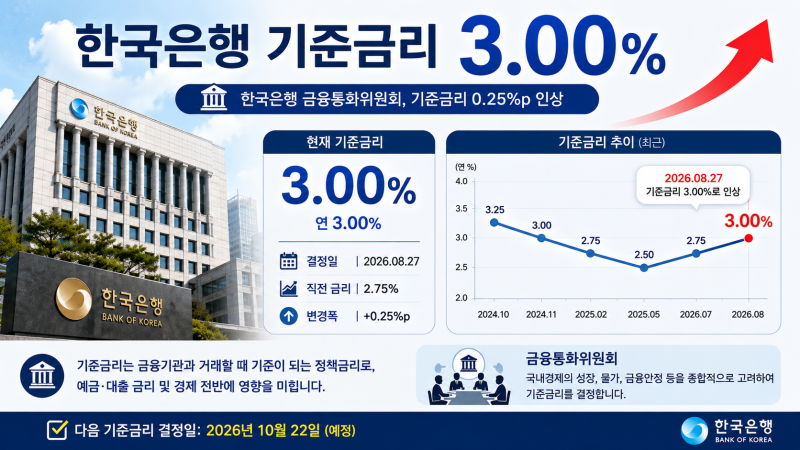
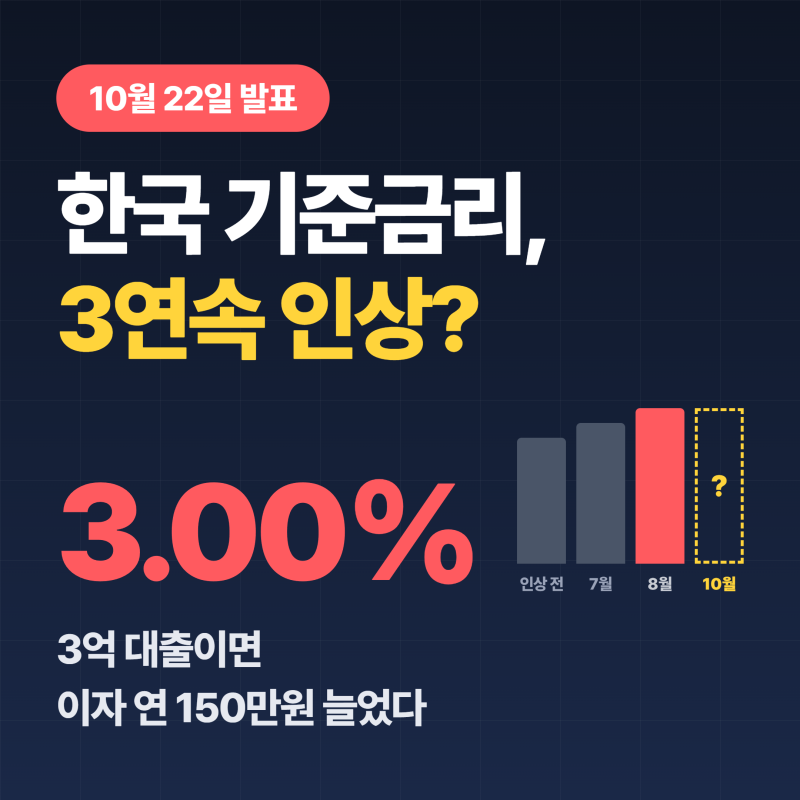
한국은행 기준금리는 2026년 8월 27일 0.25%p 인상되어 현재 연 3.00%를 유지하고 있습니다. 이는 국내 경제 성장세, 물가 상승 압력, 수도권 주택가격 및 가계대출 등 금융 안정 상황을 종합적으로 고려한 결과입니다. 기준금리는 한국은행이 금융기관과 거래할 때 기준이 되는 정책금리로, 시장금리와 금융기관 금리를 거쳐 가계와 기업의 자금 조달 비용에 영향을 미칩니다.
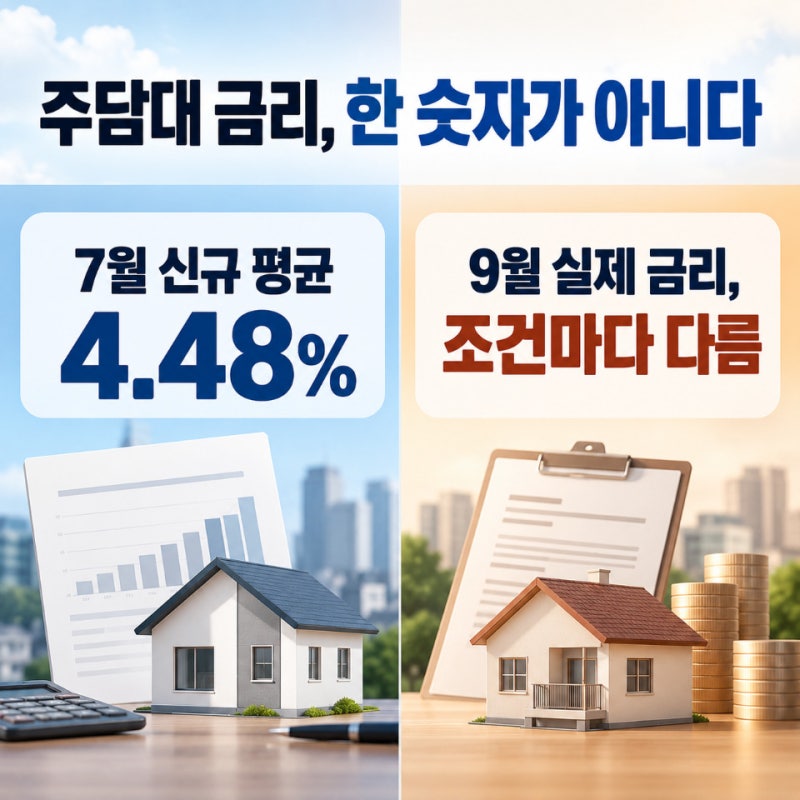
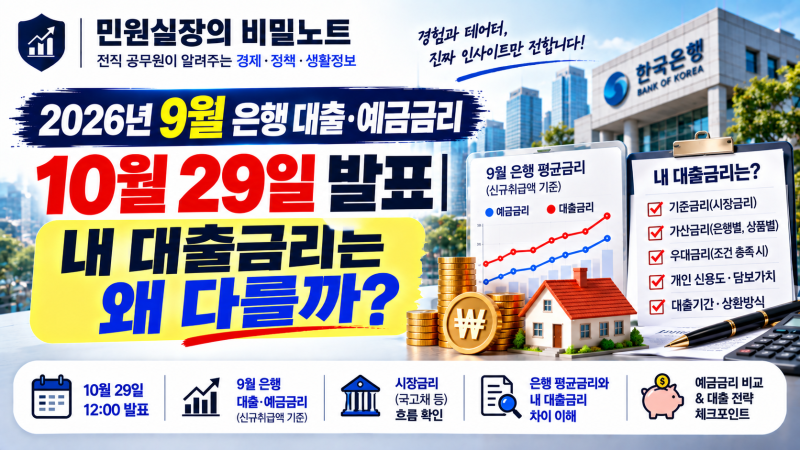
실제 블로거들의 분석에 따르면, 한국은행이 기준금리를 인상하더라도 모든 은행의 대출금리나 예금금리가 즉시 같은 폭으로 움직이는 것은 아닙니다. 변동금리 주택담보대출의 경우 코픽스나 금융채 등 지표금리 종류와 금리변동주기에 따라 반영 시점이 달라지며, 고정금리 대출은 약정된 기간 동안 기준금리 결정만으로 바뀌지 않습니다. 예금금리 역시 은행별 조달 상황과 판매 전략에 따라 조정 시점에 차이가 발생합니다.
따라서 대출자는 자신의 계약서에서 준거금리, 금리변동주기, 다음 변경일 등을 확인하는 것이 중요합니다. 또한, 만기 된 정기예금은 기준금리 발표 전후의 상품 금리를 비교하고, 우대조건 충족 여부를 구분하여 신중하게 선택하는 것이 유리합니다. 일부 블로거들은 10월 금통위에서 금리 인하 가능성을 제기하며 대출 갈아타기 및 자산 재배치 전략을 조언하고 있습니다.