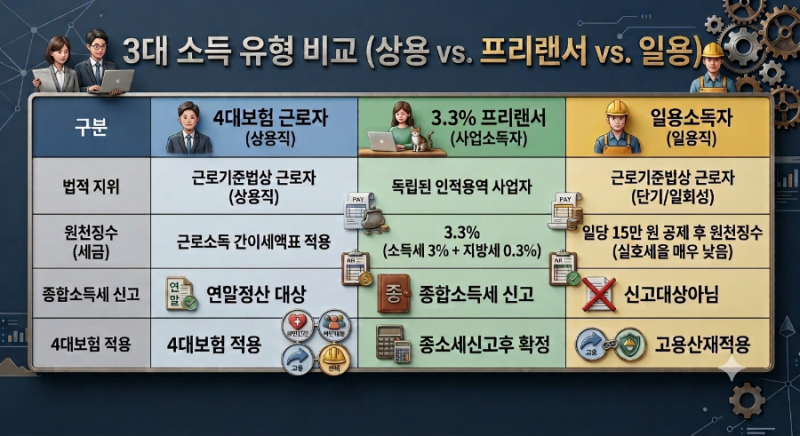

프리랜서의 4대보험 의무는 계약 형태와 관계없이 실제 근로 형태에 따라 결정됩니다. 일반적으로 3.3% 사업소득세를 공제하는 프리랜서 계약을 맺더라도, 국민연금과 건강보험은 소득이 있는 경우 지역가입자로서 의무적으로 가입해야 합니다. 이는 직장가입자와 달리 보험료 전액을 본인이 부담하는 구조입니다. 고용보험과 산재보험은 원칙적으로 프리랜서에게 적용되지 않지만, 특정 노무제공자 직종은 예외적으로 가입 대상에 포함되어 실업급여 등의 혜택을 받을 수 있습니다.
사업주 입장에서는 4대보험 가입에 따른 비용 부담을 줄이기 위해 근로자를 프리랜서로 계약하는 경우가 많습니다. 그러나 대법원은 계약서의 형식보다는 실제 근무 형태, 즉 출퇴근 시간, 근무 장소, 업무 지시 및 감독 여부, 보수 지급 방식 등을 종합적으로 고려하여 근로자성을 판단합니다. 만약 프리랜서 계약을 맺었더라도 근로자성이 인정되면 사업주는 4대보험 가입 의무를 지게 되며, 이를 이행하지 않을 경우 법적 불이익을 받을 수 있습니다. 최근 고용노동부는 이러한 위장 프리랜서 계약에 대한 감독을 강화하고 있습니다.
프리랜서로 활동하며 4대보험 관련 문제를 겪는다면, 자신의 근로자성 여부를 정확히 파악하는 것이 중요합니다. 특히 국민연금과 건강보험은 지역가입자로서 소득뿐만 아니라 재산까지 반영하여 보험료가 산정되므로, 예상보다 높은 보험료가 부과될 수 있습니다. 최근 국민연금 보험료율은 9.5%로 인상되었으며, 건강보험료율은 7.19%입니다. 노무제공자 직종에 해당하여 고용보험과 산재보험 가입이 가능한지 여부도 확인하여 필요한 사회보장 혜택을 놓치지 않도록 주의해야 합니다.