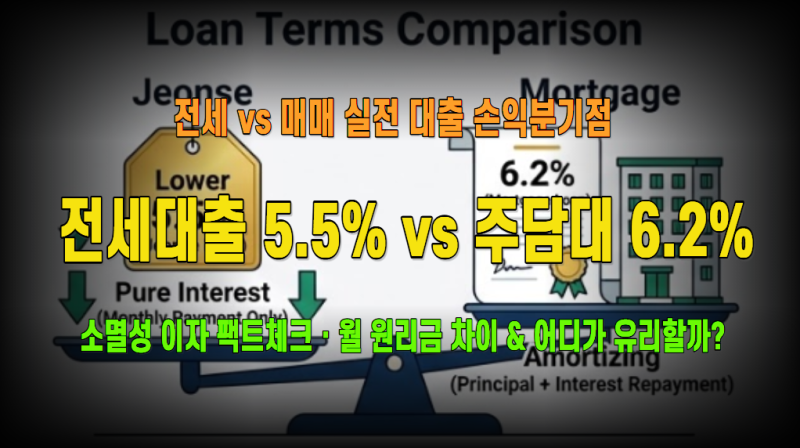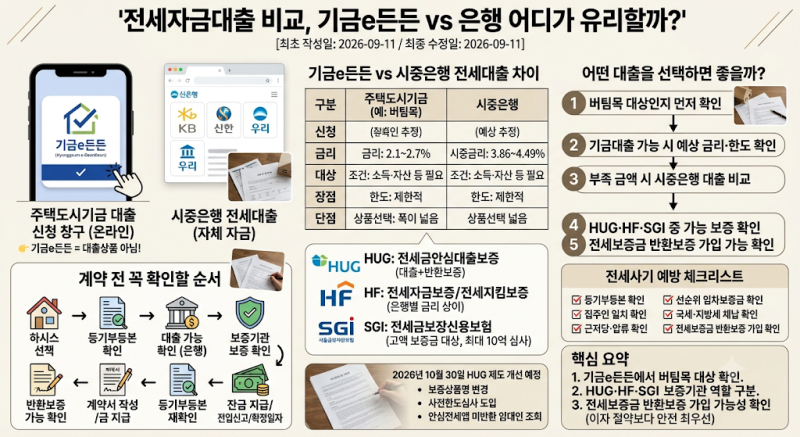
전세자금대출은 동일한 은행에서도 보증기관의 종류와 기준금리 변동주기에 따라 금리 격차가 크게 벌어집니다. 2026년 10월 기준 국민은행의 경우 주택금융공사 보증은 연 4.41%부터 서울보증은 5.51%까지 차이가 발생하며, 부수거래 항목 충족 여부와 전자계약 체결 등 필수 감면 요건이 최저 금리 적용에 중요하게 작용합니다. 이는 보증기관별 리스크 산정 방식과 가산금리 구조, 그리고 기준금리 갱신 주기 선택에 따른 시장 리스크 프리미엄 반영 방식이 다르기 때문입니다.
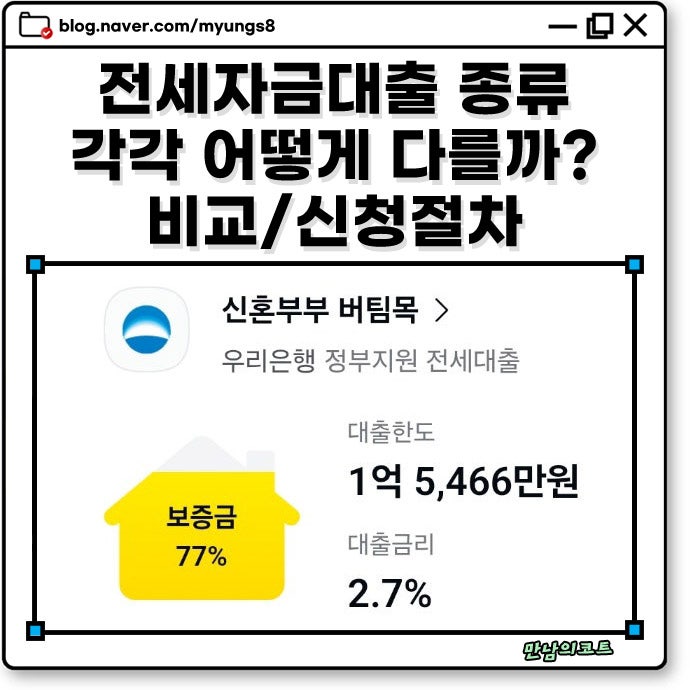
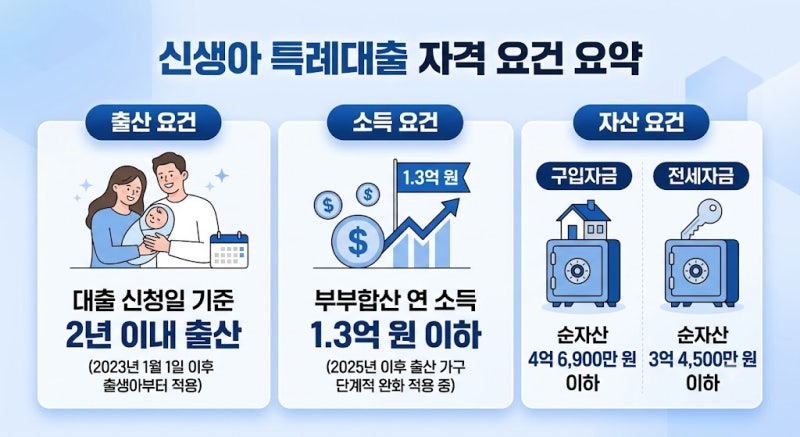
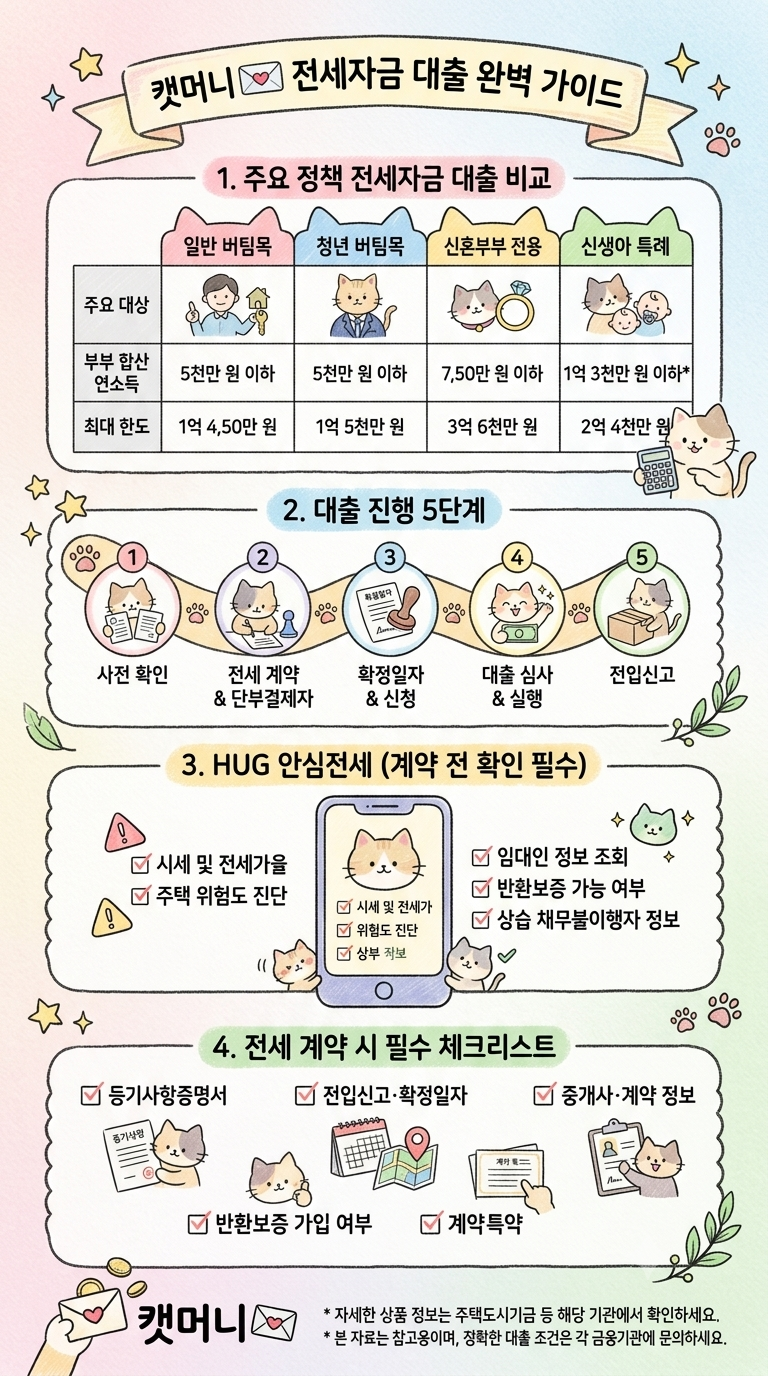
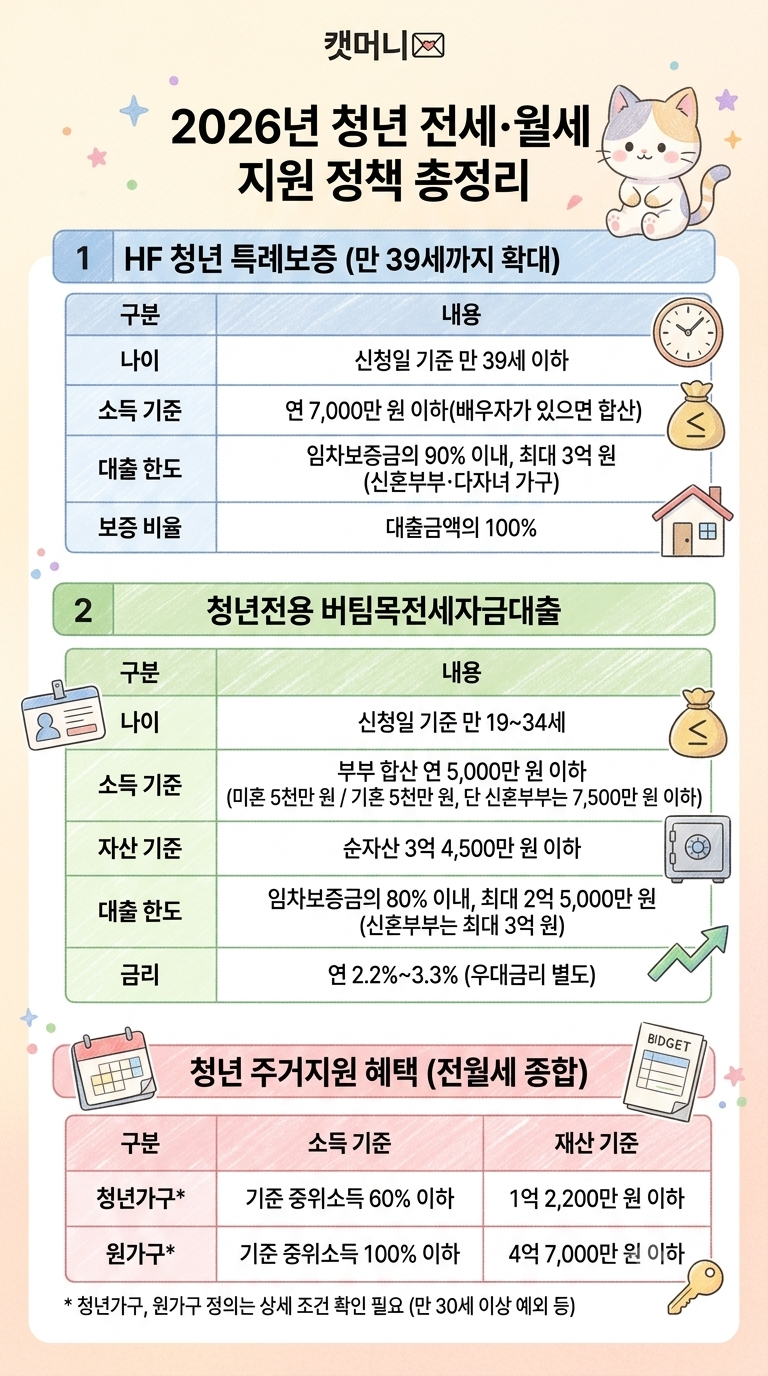
전세자금대출을 비교할 때는 정책형 전세대출 대상 여부, HF·HUG·SGI 보증 가능 여부, 실제 가능한 대출한도, 계약할 주택의 안전성 등을 종합적으로 고려해야 합니다. 특히 정책대출 대상이 아니거나 더 큰 전세자금이 필요한 경우 시중은행의 일반 전세자금대출을 비교하게 되는데, 이때 어떤 보증기관을 이용하느냐에 따라 대상 주택과 심사 기준, 한도가 달라질 수 있습니다. 또한, 청년이나 신혼부부라면 일반 상품 외에 청년 전세대출, 신혼부부 전세대출, 특례보증 등 별도 지원 상품도 함께 확인하는 것이 유리합니다.
기존 전세자금대출의 이자 부담을 줄이기 위한 갈아타기(대환) 시에는 중도상환수수료나 인지세 등 부대비용을 반드시 고려하여 실익을 계산해야 합니다. 온라인 대환 인프라를 활용하면 손쉽게 금리를 비교할 수 있으며, 대환 신청 타이밍은 계약 기간 중 단순 대환(만기 6개월 이상)과 계약 갱신 시 대환(만기 2개월~15일 전)으로 나뉘므로 본인의 상황에 맞는 경로를 선택하는 것이 중요합니다. 무주택자 또는 부부합산 1주택자이면서 기존 대출을 정상적으로 이용 중인 차주가 대상이며, 신용평가 점수 및 소득 기준, 담보 주택 유형 등 자격 요건을 충족해야 합니다.