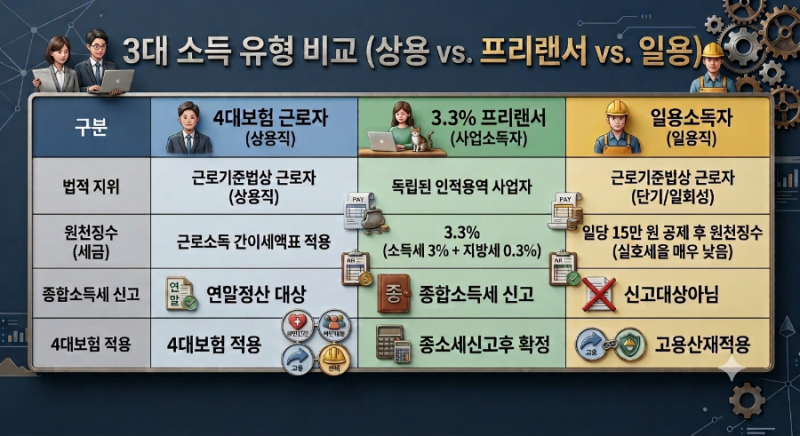

프리랜서의 4대보험 가입 여부는 많은 이들에게 중요한 관심사입니다. 특히 3.3% 사업소득 계약을 맺었더라도 실제 근무 형태에 따라 근로자성을 인정받을 수 있어 4대보험 가입 의무가 발생할 수 있습니다. 이는 단순히 계약서상의 명칭이 아닌, 실제 업무 지시 및 감독 여부, 출퇴근 시간 준수 등 실질적인 근로 관계를 기준으로 판단됩니다. 사업주가 4대보험 가입을 회피하는 경우 근로자는 실업급여 등 다양한 사회보장 혜택에서 불이익을 받을 수 있습니다.
일부 블로그에서는 3.3% 계약 시 4대보험 가입이 불가능하다고 오해하거나, 프리랜서 계약이 근로자 지위를 박탈한다고 설명합니다. 그러나 대법원 판례와 고용노동부의 지침에 따르면, 계약 형식과 무관하게 실질적인 근로 관계가 인정되면 근로자로 간주됩니다. 따라서 프리랜서 계약을 맺었더라도 정해진 출퇴근 시간과 장소에서 업무 지시를 받으며 일했다면 근로자임을 주장하여 4대보험 가입 및 관련 혜택을 요구할 수 있습니다. 최근 고용노동부는 이러한 가짜 3.3% 계약에 대한 감독을 강화하고 있습니다.
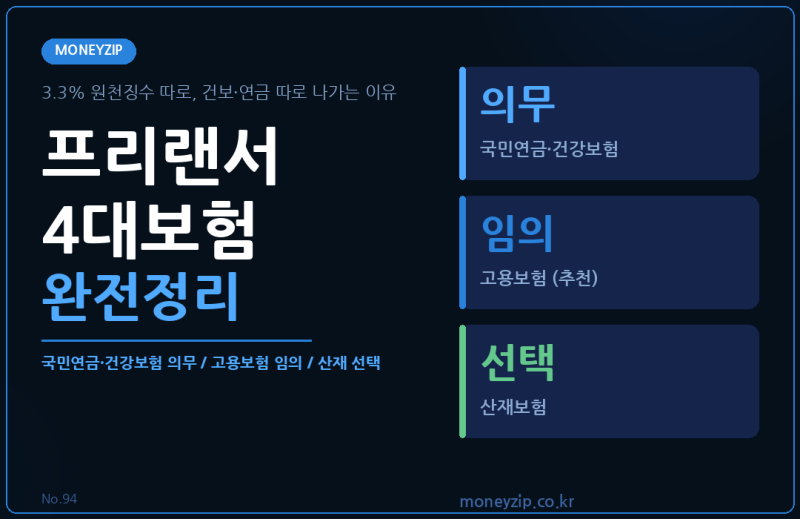
프리랜서가 4대보험에 가입할 경우 국민연금, 건강보험은 의무 가입 대상이며, 고용보험은 특정 조건 하에 임의 가입이 가능합니다. 특히 직장인이 부업으로 프리랜서 활동을 할 경우, 4대보험 이중 가입으로 인해 본업 회사에 부업 사실이 알려질 위험이 있으므로 주의가 필요합니다. 건강보험의 경우 연간 보수 외 소득이 2천만 원을 초과하면 소득월액보험료가 부과될 수 있으나, 고지서 수령 방식을 모바일이나 이메일로 변경하여 회사 통보 위험을 줄일 수 있습니다.