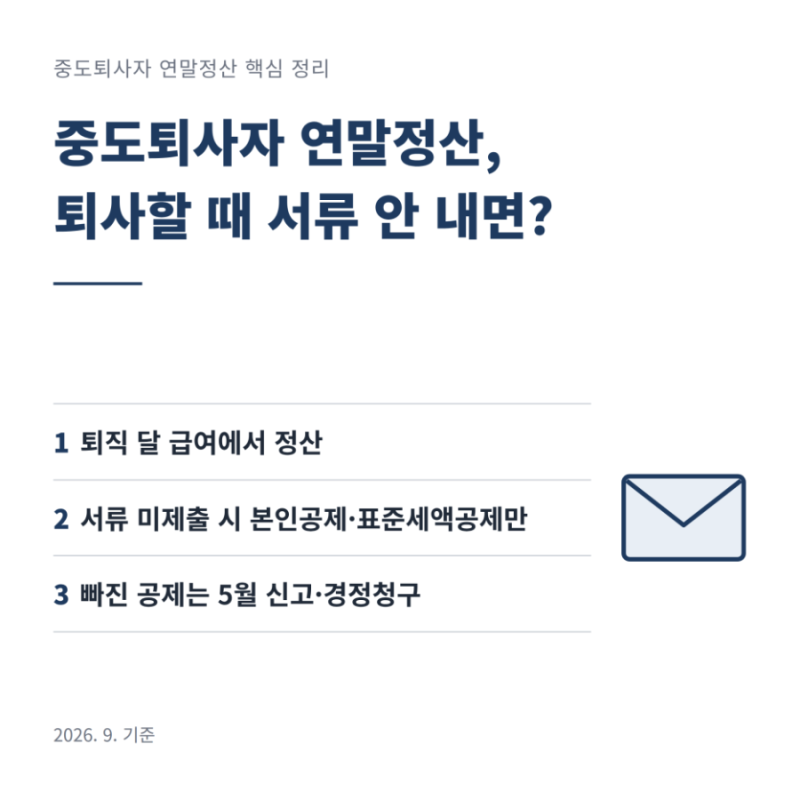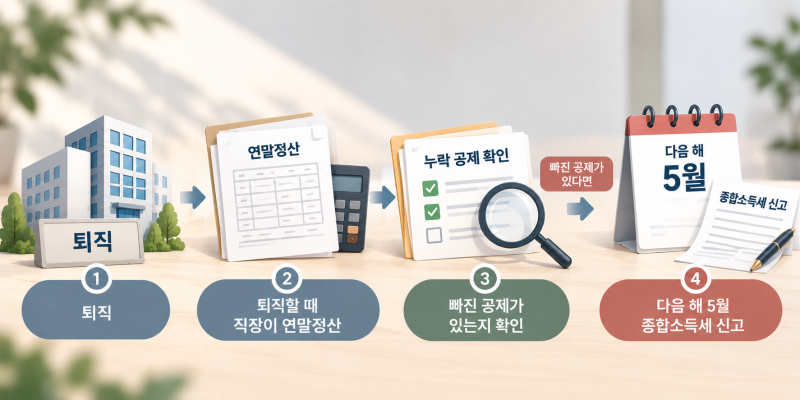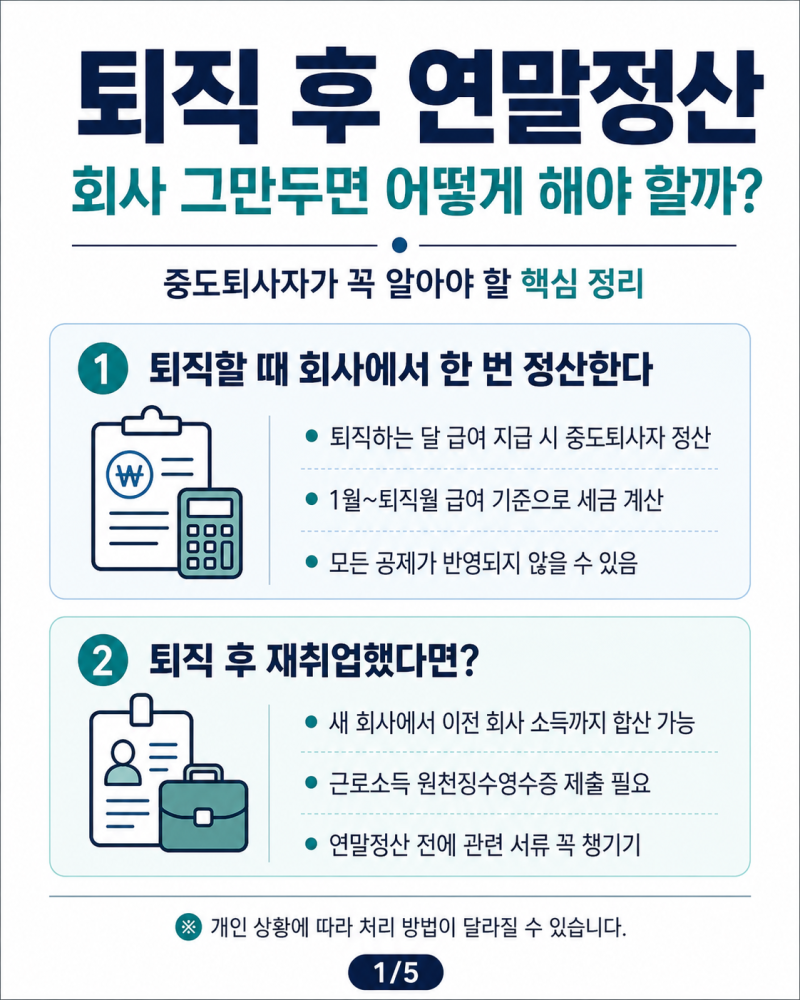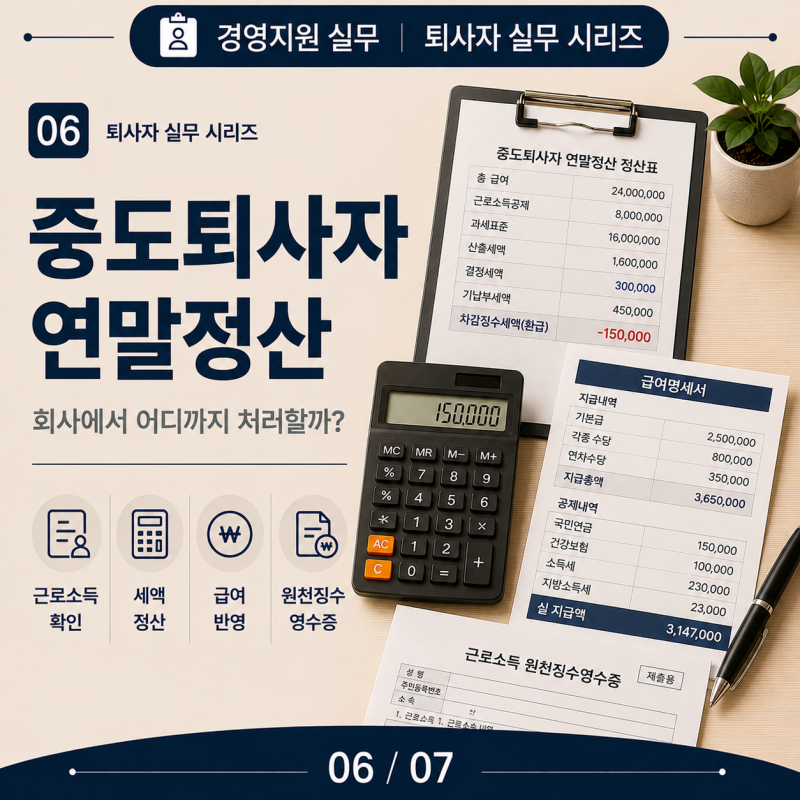

퇴직자 연말정산은 일반 직장인과 달리 퇴사 시점과 재취업 여부에 따라 신고 방법이 달라집니다. 회사는 근로자가 퇴직할 때 해당 월 급여를 지급하며 기본적인 근로소득 정산을 진행하지만, 이때는 의료비나 교육비 같은 특별소득공제가 반영되지 않는 경우가 많습니다. 따라서 퇴직자는 본인의 상황에 맞춰 추가 공제를 챙겨야 환급을 받을 수 있습니다.
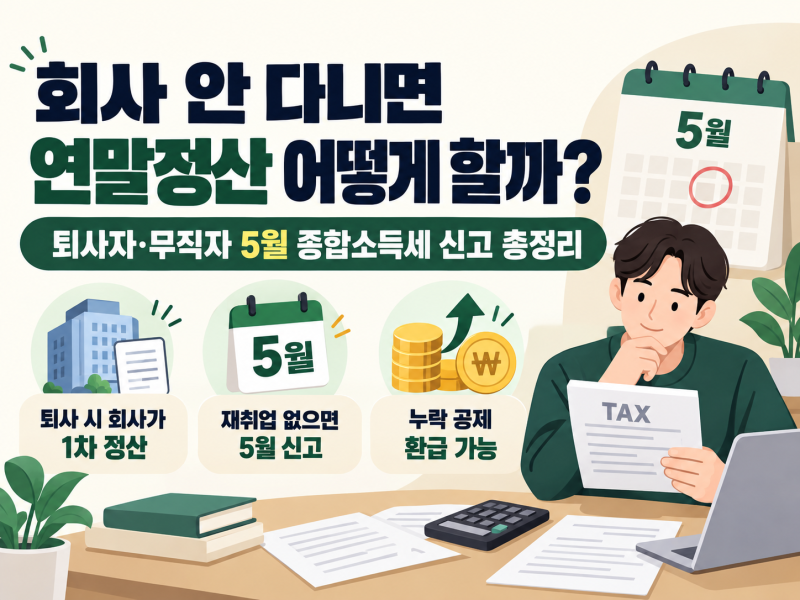
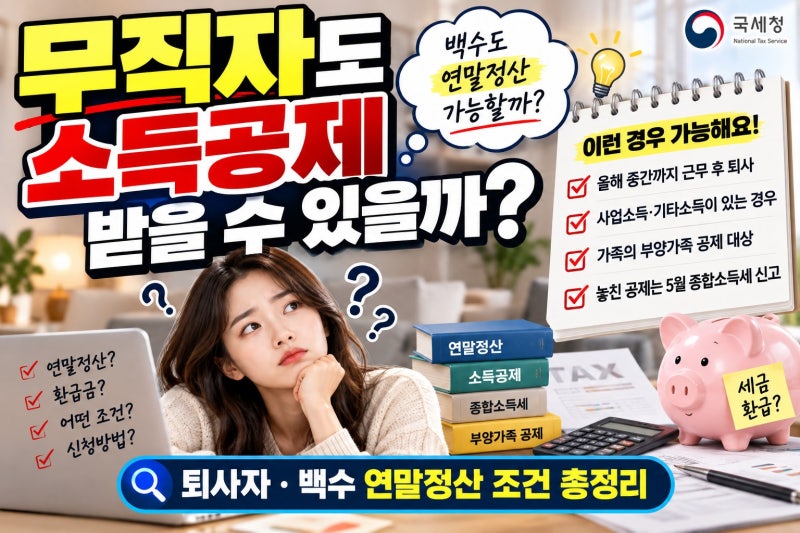
블로거들은 퇴사 시 회사에서 진행하는 1차 정산만으로 모든 공제가 끝났다고 오해해서는 안 된다고 강조합니다. 특히 신용카드, 의료비, 월세 등 연말정산 간소화 자료가 확정되지 않은 시점에 퇴사하면 공제 항목이 누락될 가능성이 큽니다. 재취업하지 않은 퇴직자는 다음 해 5월 종합소득세 확정신고 기간에 홈택스를 통해 직접 누락된 공제를 반영하여 환급을 신청해야 한다고 조언합니다.
퇴직 시 발급되는 근로소득원천징수영수증의 결정세액이 0원이라면 추가 신고가 필요 없지만, 그렇지 않다면 공제 항목을 꼼꼼히 확인해야 합니다. 재직 기간에 지출한 비용만 공제 대상이 되므로, 퇴직 이후 지출분은 제외하고 재직 기간 지출분만 선별하여 신고하는 것이 중요합니다. 이직한 경우에는 새 회사에 이전 직장의 원천징수영수증을 제출하여 합산 정산할 수 있습니다.