
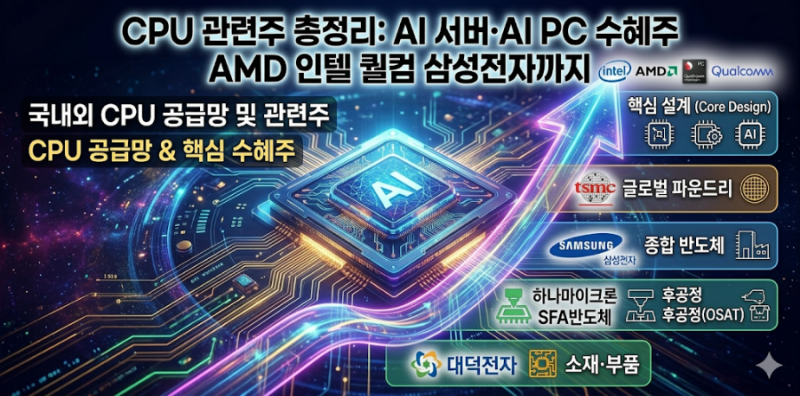
퀄컴 관련주는 최근 AI 에이전트 시장의 확산과 함께 큰 주목을 받고 있습니다. 기존 스마트폰 칩 회사라는 인식을 넘어, AI가 스마트폰, 자동차, PC, 로봇 등 다양한 기기에서 작동하는 온디바이스 AI 시대를 맞아 그 중요성이 부각되고 있습니다. 특히 메타의 개인용 AI 에이전트 '뮤즈'와 같은 서비스가 대중화되면서, AI 모델뿐 아니라 웹페이지 실행, 앱 구동 등 막대한 컴퓨팅 자원을 처리할 수 있는 퀄컴의 기술력이 핵심 경쟁력으로 떠오르고 있습니다.
일부 블로거들은 퀄컴이 5일 만에 40% 이상 급등한 배경으로 AI 엣지와 데이터센터 칩 시장 진출 가능성을 꼽았습니다. 이는 퀄컴의 2026년 2분기 실적에서 핸드셋 매출은 감소했지만 자동차 및 IoT 매출이 크게 증가한 점과 연결됩니다. 반면, 여전히 핸드셋 매출 비중이 크고 메모리 공급 제약 등으로 본업에 부담이 있다는 분석도 있습니다. 시장은 퀄컴이 스마트폰 의존도를 낮추고 새로운 성장 동력을 확보할 수 있을지에 주목하고 있습니다.
퀄컴 관련주에 투자할 때는 단순히 주가 급등에만 집중하기보다, AI PC 시장의 성장과 온디바이스 AI 기술의 확산이 퀄컴의 장기적인 성장 모멘텀이 될 수 있는지 면밀히 살펴봐야 합니다. 특히 퀄컴이 데이터센터 진입을 언급하고 주요 하이퍼스케일러와 맞춤형 실리콘 초기 출하를 계획하고 있다는 점은 향후 실적에 긍정적인 영향을 미칠 수 있는 중요한 체크포인트입니다.