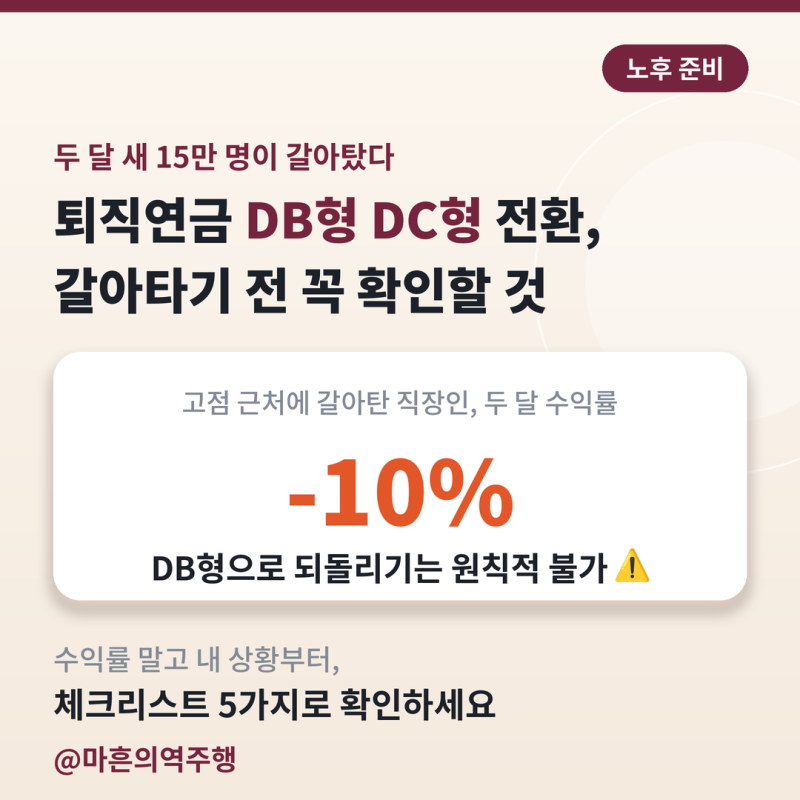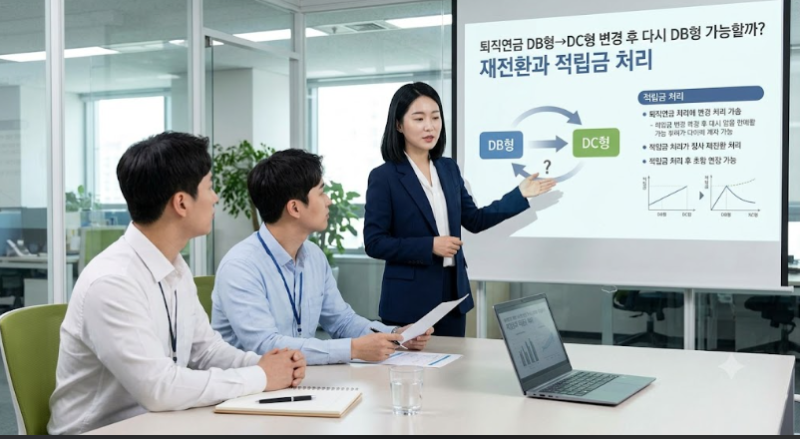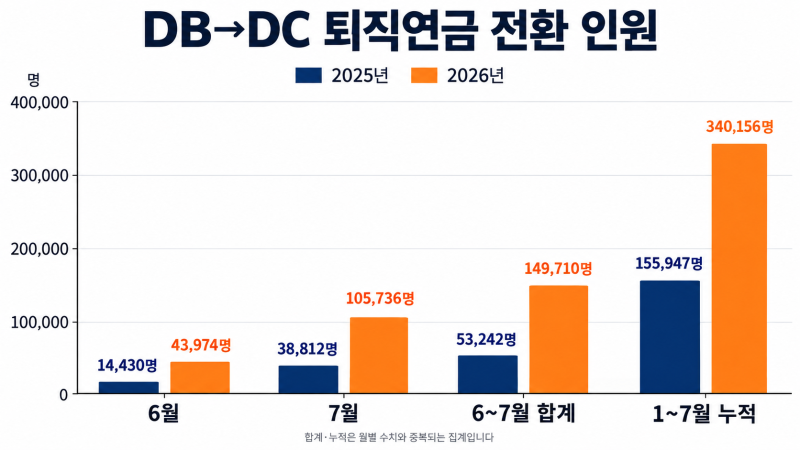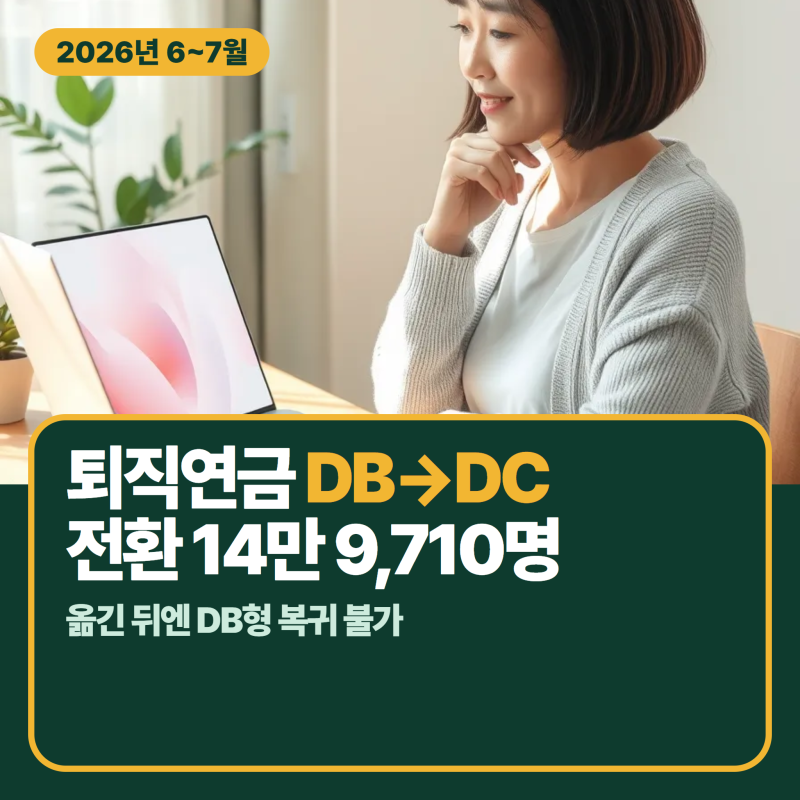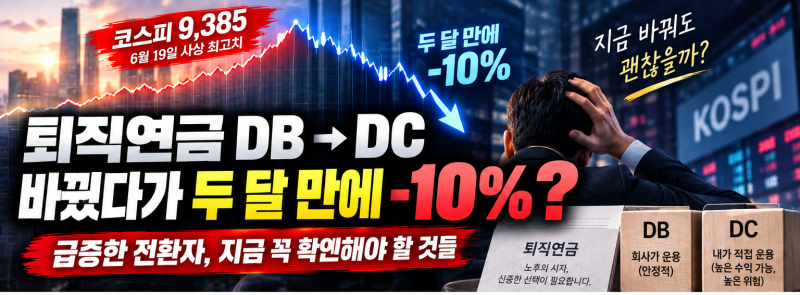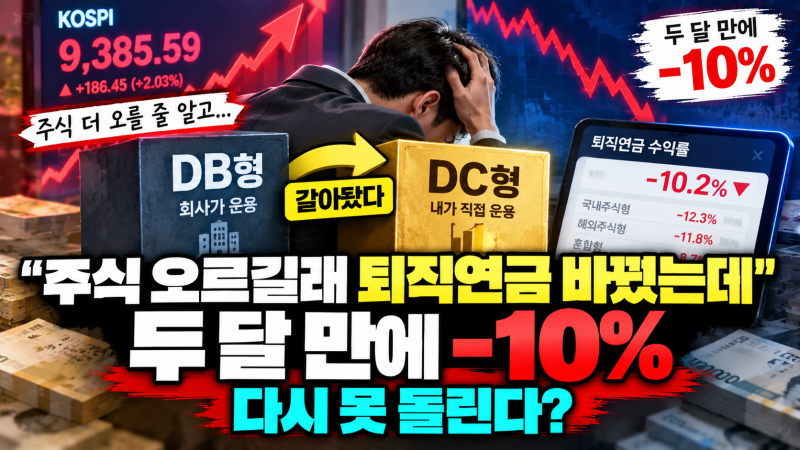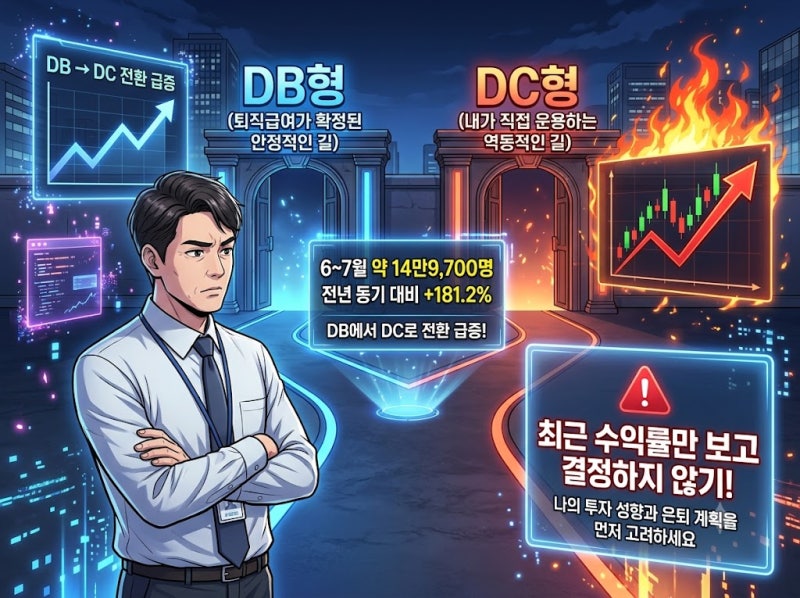
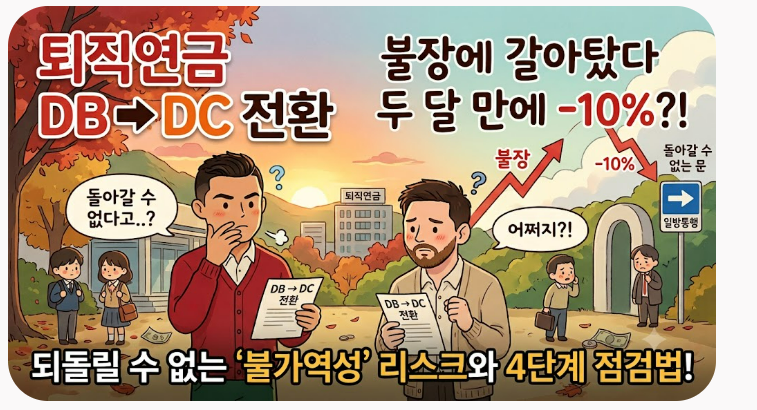
최근 퇴직연금 DB형에서 DC형으로 전환하는 직장인이 급증하고 있습니다. 특히 2026년 6~7월 두 달 동안 약 15만 명에 육박하는 인원이 전환했으며, 이는 증시 상승기에 더 높은 수익을 기대하는 심리가 반영된 결과로 분석됩니다. 하지만 전환 직후 증시 급락으로 일부 가입자들은 두 달 만에 10%가 넘는 손실을 경험하여 우려가 커지고 있습니다.
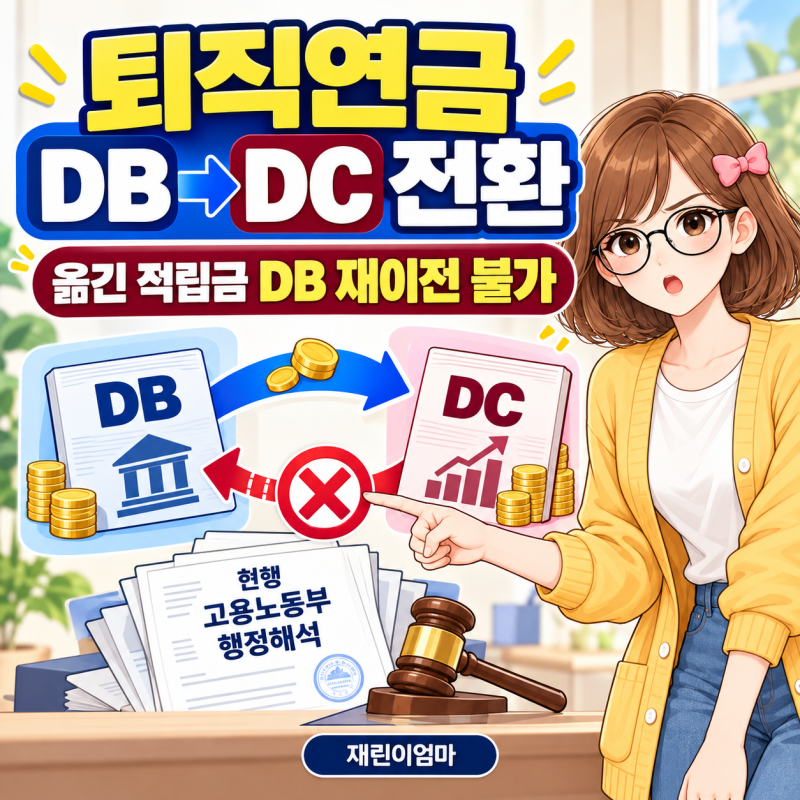
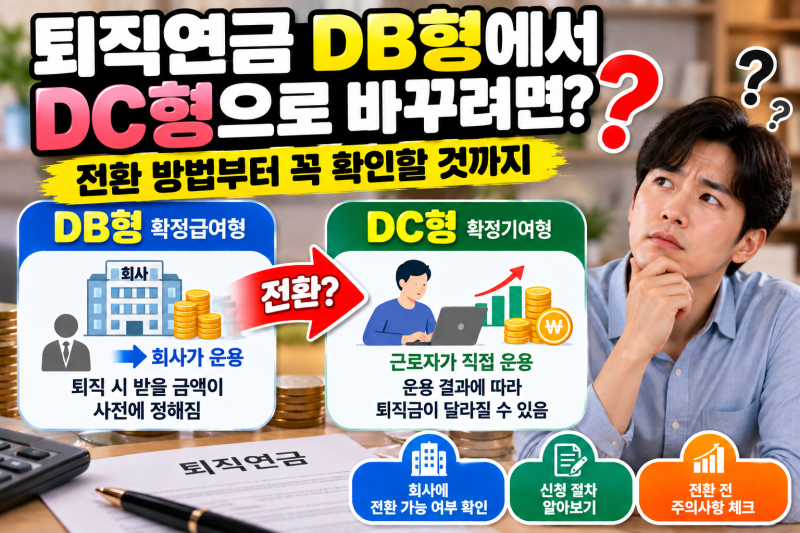
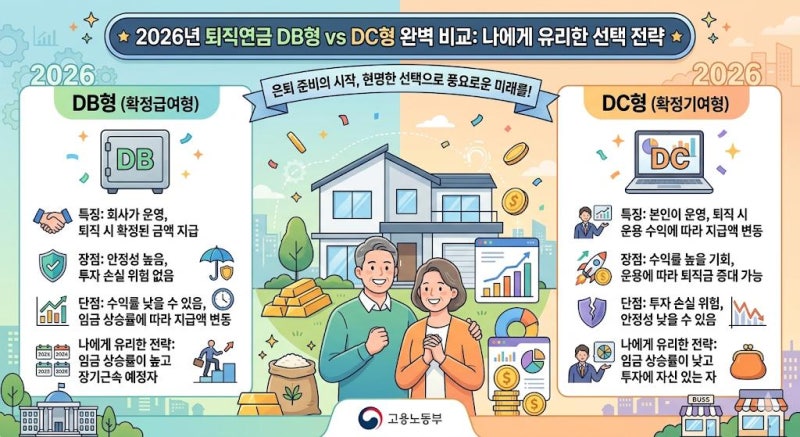
DB형은 회사가 퇴직급여를 보장하고 운용 책임을 지는 반면, DC형은 근로자가 직접 운용하여 수익과 손실을 모두 감당해야 합니다. 블로그 후기들은 DB형에서 DC형으로 전환 시 기존 적립금까지 옮겼다면 시장 하락 시 손실을 회복하기 어렵다는 점을 강조합니다. 또한, 한번 DC형으로 전환된 적립금은 법적으로 DB형으로 되돌릴 수 없다는 '불가역성'이 가장 중요한 주의사항으로 언급됩니다.
따라서 퇴직연금 DB DC 전환을 고려한다면, 단순히 최근 수익률에 현혹되기보다는 퇴직까지 남은 기간, 임금 상승 가능성, 개인의 투자 경험, 그리고 감당할 수 있는 손실 수준을 종합적으로 고려해야 합니다. 특히 전환 전 회사 담당 부서에 문의하여 전환 가능 여부와 기존 적립금 처리 방식을 반드시 확인하고, 신중하게 결정하는 것이 중요합니다.