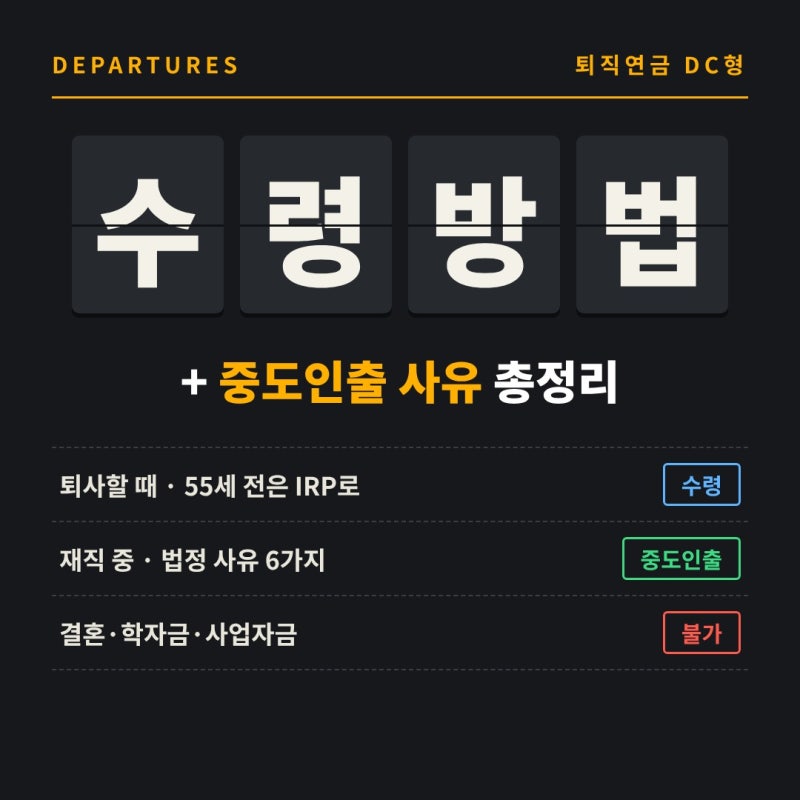
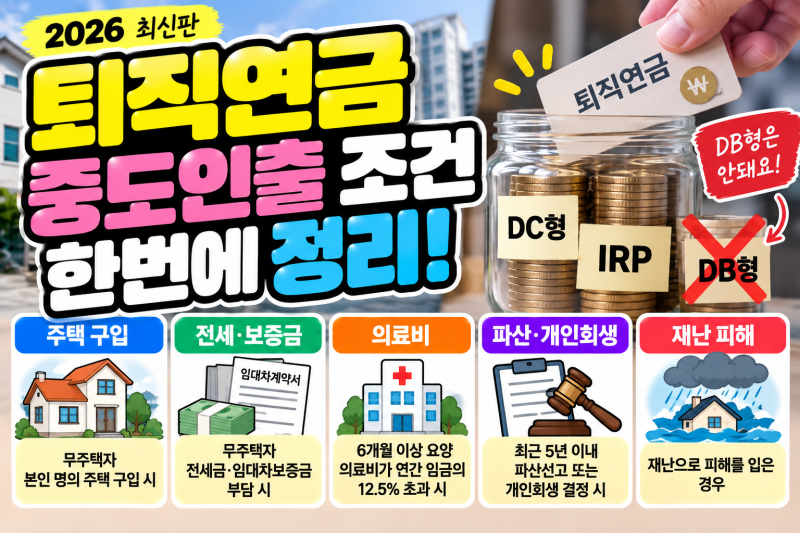
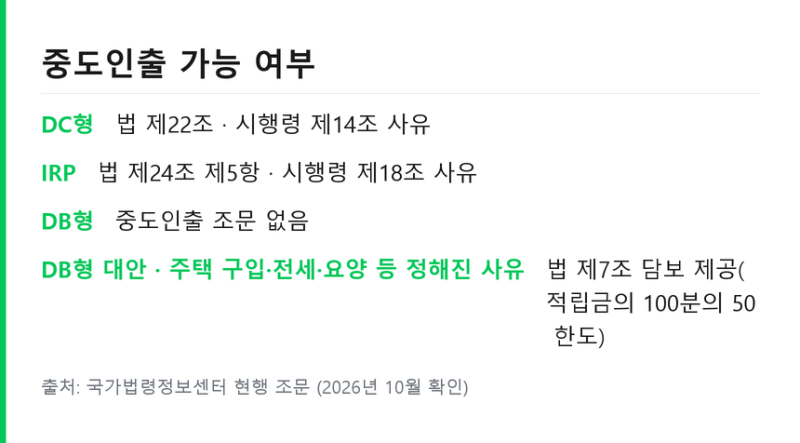
퇴직연금 DC형은 회사가 매년 부담금을 납입하고 근로자가 직접 운용하는 방식으로, 원칙적으로 만 55세 이후에 수령할 수 있습니다. 그러나 재직 중에도 법정 사유에 해당하면 중도인출이 가능하며, 이는 확정급여형(DB형) 퇴직연금과는 달리 근로자가 직접 운용하는 DC형과 개인형퇴직연금(IRP)에만 해당합니다. 중도인출 시에는 퇴직소득세가 부과될 수 있으며, 연금으로 수령할 때보다 세금 부담이 커질 수 있으므로 신중한 결정이 필요합니다.
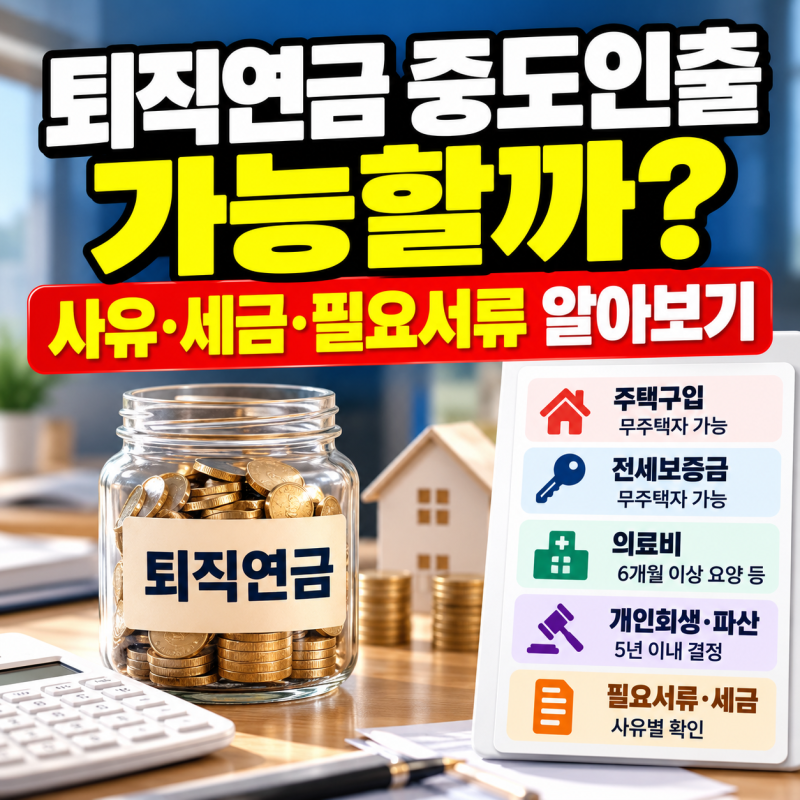
퇴직연금 DC형 중도인출 사유는 근로자퇴직급여 보장법 시행령에 명시된 6가지로, 무주택자의 주택 구입 또는 전세금 마련, 본인 및 부양가족의 6개월 이상 요양 의료비 부담, 재난 피해, 파산 또는 개인회생 결정, 그리고 DC형의 경우 퇴직연금 담보대출 원리금 상환 등이 있습니다. 특히 무주택 기준은 신청일 현재 근로자 본인 명의의 주택 소유 여부로 판단하며, 배우자나 다른 가족 명의의 주택은 고려 대상이 아닙니다. 결혼자금, 학자금, 사업자금 등은 중도인출 사유에 해당하지 않습니다.
중도인출을 신청하려면 가입한 금융회사 또는 재직 중인 회사에 신청서와 함께 사유별 증빙 서류를 제출해야 합니다. 서류 발급일 기준은 금융회사마다 다를 수 있으므로, 제출 전에 유효기간을 반드시 확인하여 반려되는 일이 없도록 주의해야 합니다. 또한, 요양 의료비의 경우 본인 연간 임금총액의 12.5%를 초과하는 조건이 DC형에만 적용되는 등 세부 조건이 다를 수 있으므로, 본인의 퇴직연금 유형과 상황에 맞는 정확한 정보를 확인하는 것이 중요합니다.