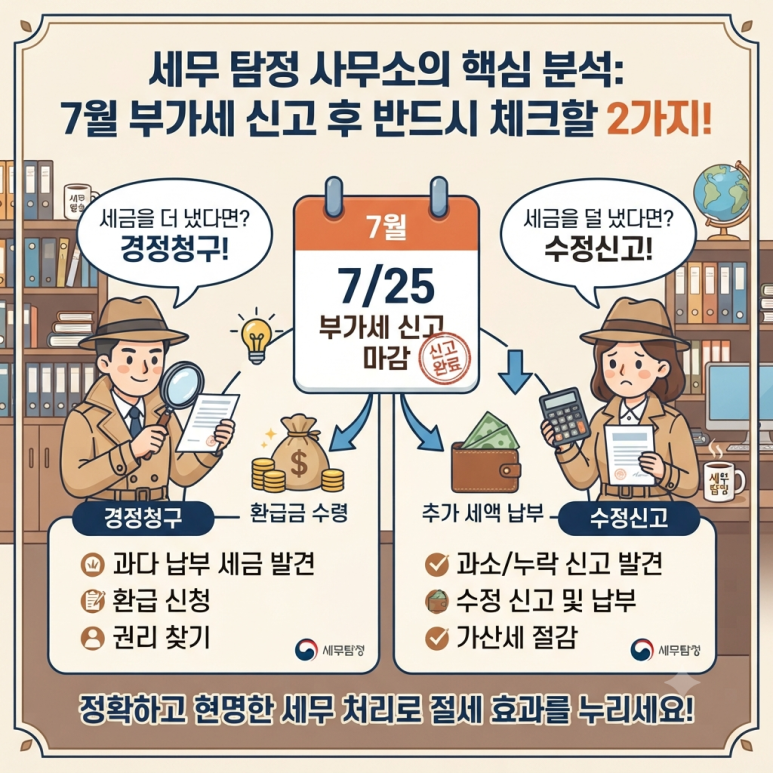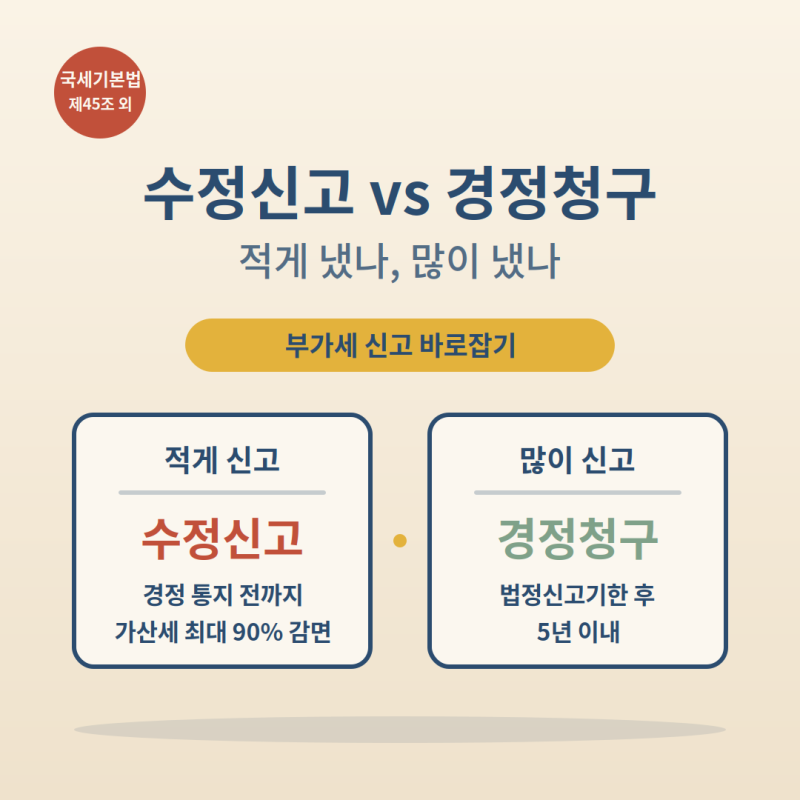
부가세 수정신고는 정기 신고 시 발생한 오류를 바로잡는 절차로, 납부세액이 적었거나 환급액이 많았던 경우에 진행됩니다. 주요 원인으로는 매출 누락, 세금계산서 미반영, 비공제 매입세액 착오 공제 등이 있으며, 법정 신고 기한이 지난 후에 이루어지므로 가산세 부과가 불가피합니다. 하지만 과세관청의 통지 이전에 자진하여 신고하면 가산세 감면 혜택을 받을 수 있습니다.
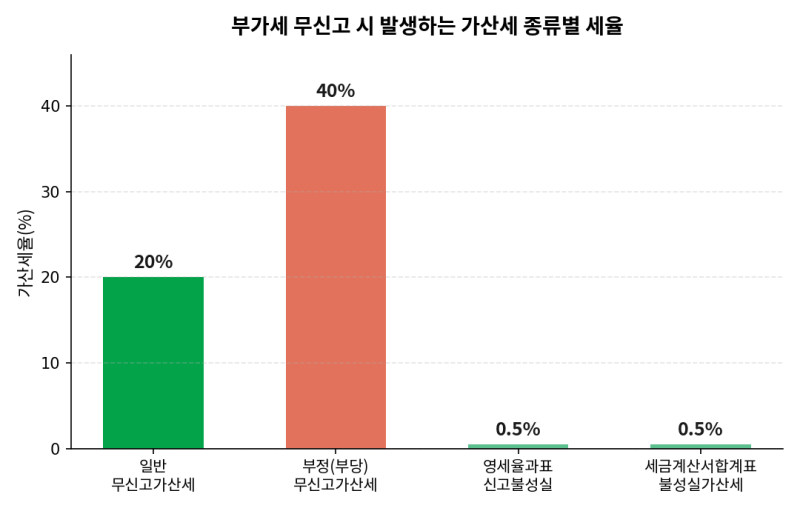
수정신고 시 발생하는 가산세는 과소신고가산세와 납부지연가산세로 구분됩니다. 과소신고가산세는 과소 신고한 세액의 10%가 기본 적용되지만, 부정행위 시 40%로 증가합니다. 납부지연가산세는 미납 세액에 미납 일수와 일 0.022%의 법정 이율을 곱하여 산출되므로, 오류를 발견하는 즉시 신고하는 것이 유리합니다. 특히, 과소신고가산세는 자진 신고 시점에 따라 최대 90%까지 감면받을 수 있습니다.
가산세 감면율은 법정 신고 기한 경과 후 1개월 이내 신고 시 90%, 1개월 초과 3개월 이내 75%, 3개월 초과 6개월 이내 50%, 6개월 초과 1년 이내 30%가 적용됩니다. 따라서 오류를 인지했다면 최대한 빨리 수정신고를 진행하여 가산세 부담을 줄이는 것이 중요합니다. 수정신고는 담당 조사관이 면밀하게 검토하므로, 세무 전문가의 도움을 받아 정확하게 처리하는 것이 권장됩니다.