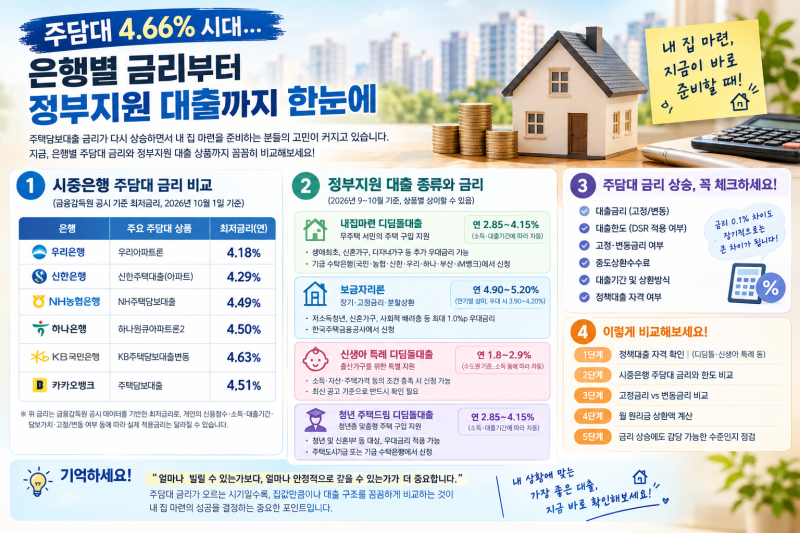

주택담보대출(주담대)은 주택 구매 시 필수적인 금융 상품으로, 특히 다자녀 가구에 대한 우대 혜택이 주목받고 있습니다. 2026년 10월 현재, 은행별 주담대 금리는 5%대 초중반에 형성되어 있으나, 다자녀 우대금리 등 부수거래 조건을 충족하지 못하면 5%대 후반까지 오를 수 있습니다. 다자녀 가구는 은행별로 제공하는 우대 조건을 면밀히 확인하여 금리 혜택을 극대화하는 것이 중요합니다.
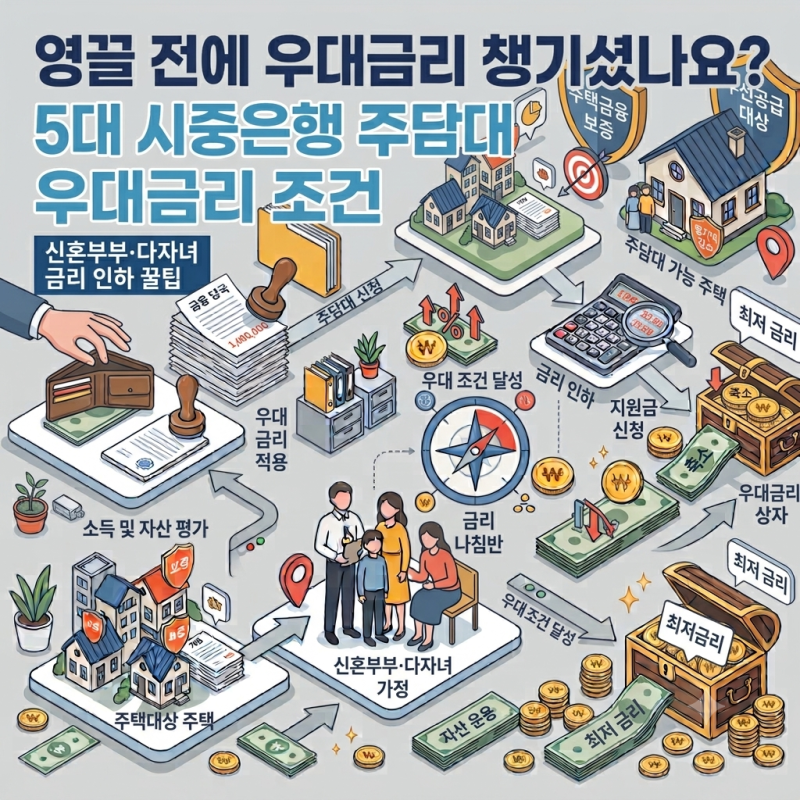
실제 블로그 후기들을 살펴보면, 하나은행과 우리은행 등 일부 시중은행에서 다자녀 가구에 0.2%p 수준의 우대금리를 제공하고 있습니다. 하지만 이러한 최저금리는 급여이체, 카드 사용 실적, 적금 유지 등 필수 부수거래 항목을 모두 충족했을 때만 적용되는 조건부 할인입니다. 따라서 표면상의 최저금리보다는 본인의 소비 패턴과 금융 거래 루틴에 맞는 주거래 은행을 선택하는 것이 실제 체감 금리를 낮추는 데 유리합니다.
다자녀 가구는 주담대 신청 시 자녀 수에 따른 우대금리 조건 외에도, 전자계약 할인, 모범납세자 우대 등 추가적인 혜택을 꼼꼼히 확인해야 합니다. 또한, 육아휴직 중인 경우 최근 시행된 주담대 원금상환 유예 제도를 활용하여 일시적인 소득 감소에 따른 부담을 줄일 수 있습니다. 이 제도는 원금 상환 시점을 최대 3년까지 미뤄주는 것으로, 거래 은행에 문의하여 정확한 조건과 필요 서류를 확인하는 것이 좋습니다.