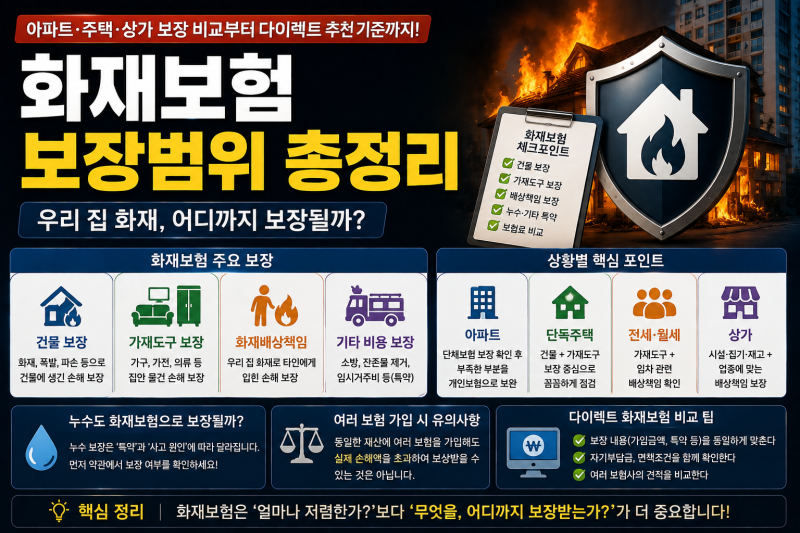
단독주택 화재보험은 건물 구조와 보장 범위에 따라 보험료가 크게 달라지는 특징이 있습니다. 철근콘크리트, 목조 등 건축 재료에 따라 건물 등급이 나뉘며, 이는 보험료 산정의 중요한 기준이 됩니다. 또한, 단독주택은 건물 전체를 보장해야 하므로 아파트와 달리 건물 보장 금액 설정이 더욱 중요하게 작용합니다. 면적과 건물을 다시 짓는 비용을 기준으로 보장 금액이 책정되며, 실제 사용하는 공간과 건축물대장상의 면적을 정확히 확인하는 것이 필요합니다.
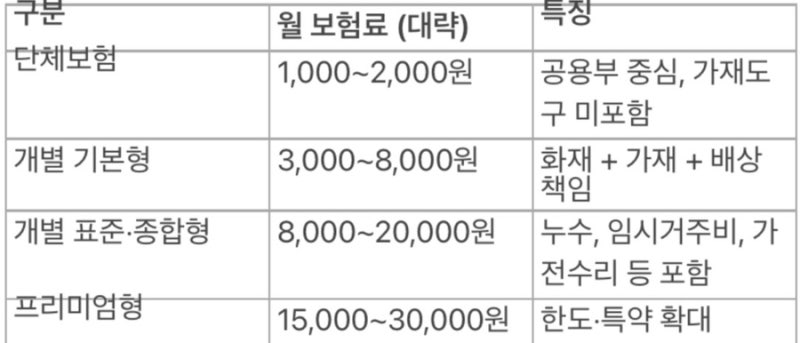
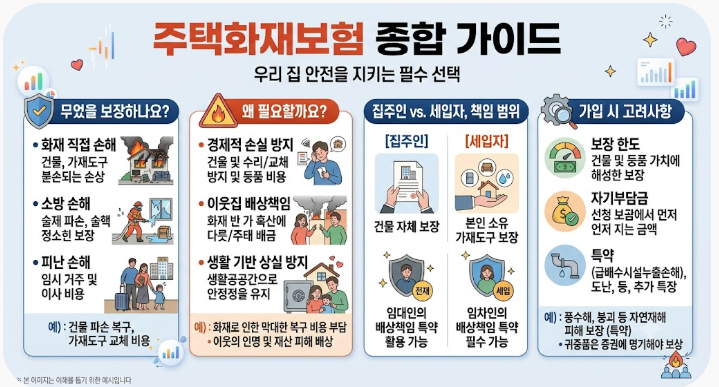
실제 사용자들은 단독주택 화재보험 가입 시 건물 보장 금액을 실제보다 크게 잡으면 보험료만 오르고, 작게 잡으면 사고 발생 시 비례 보상으로 손해를 볼 수 있다고 지적합니다. 특히 가재도구 보장을 누락하면 냉장고, 세탁기 등 내부 물품 피해를 충분히 보상받기 어려울 수 있습니다. 아파트 단체보험과 달리 단독주택은 개별 보험 가입이 필수적이며, 이웃집 피해 배상 책임까지 고려하여 보장 범위를 설정하는 것이 중요합니다.
화재보험 가입 시에는 건축물대장을 통해 건물 구조와 용도, 사용승인 시기를 정확히 확인해야 합니다. 베란다 확장이나 다락 등 대장과 실제 모습이 다른 공간이 있다면 반드시 메모해두는 것이 좋습니다. 화재보험 가격을 낮추기 위해 보장 금액을 무작정 줄이는 것은 사고 발생 시 큰 손해로 이어질 수 있으므로, 실제 재산 가치를 반영한 적정한 보장 금액을 설정하는 것이 현명한 선택입니다.