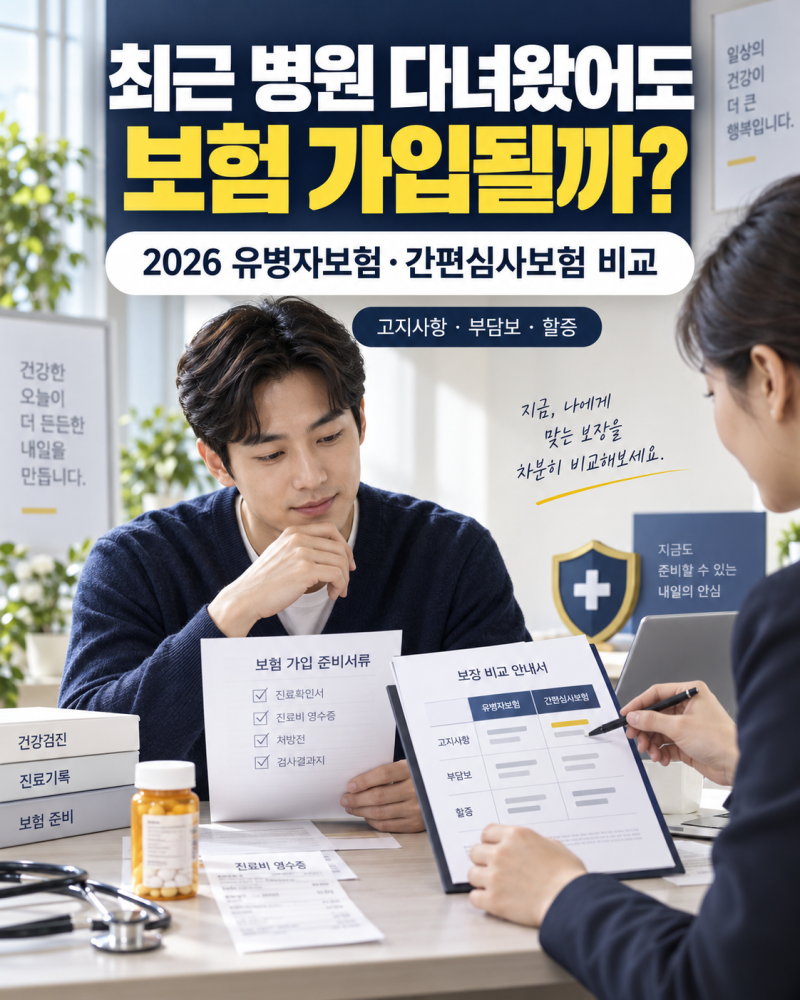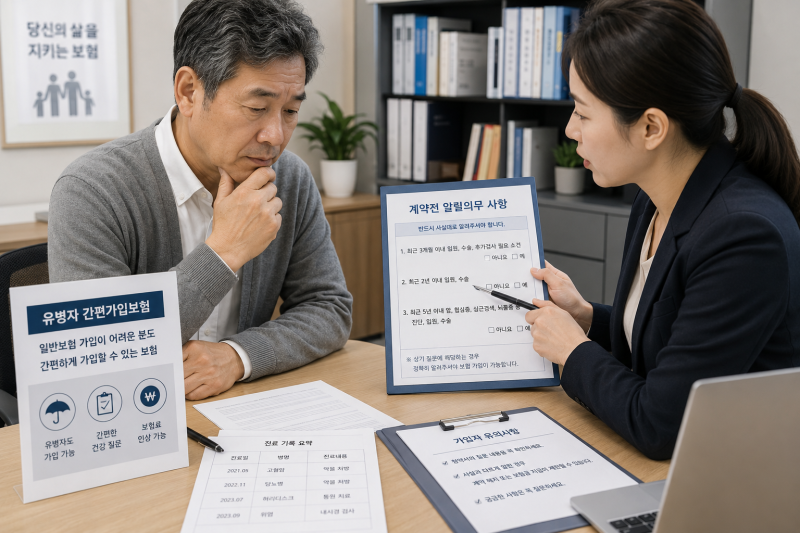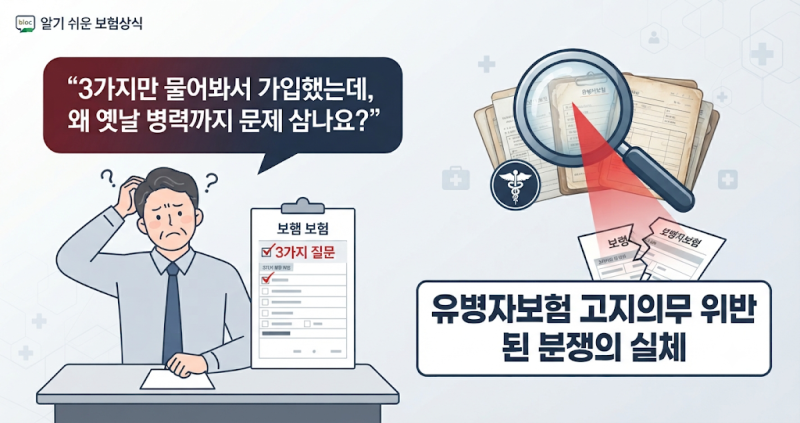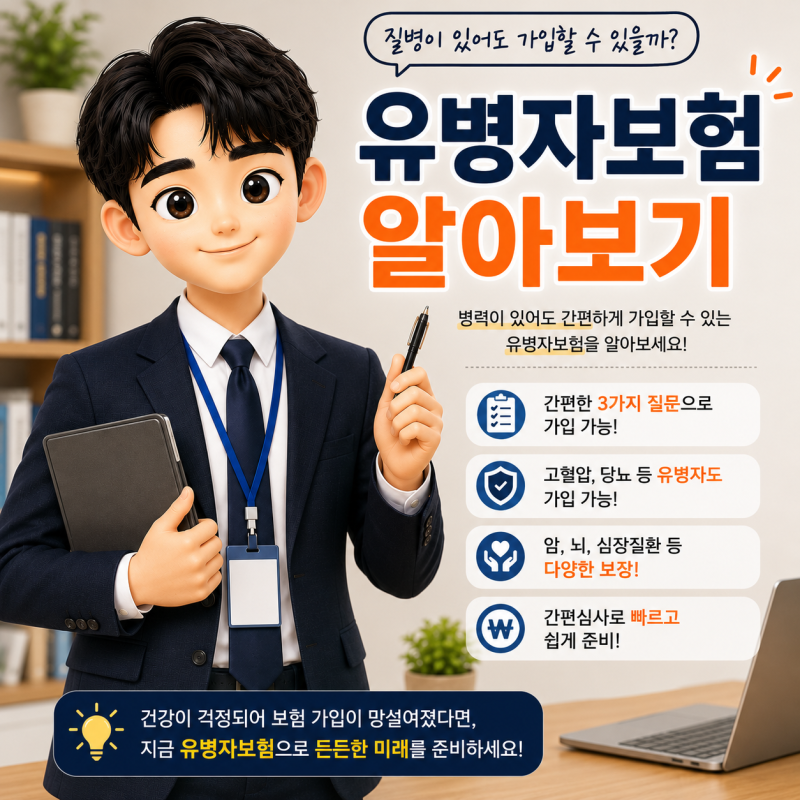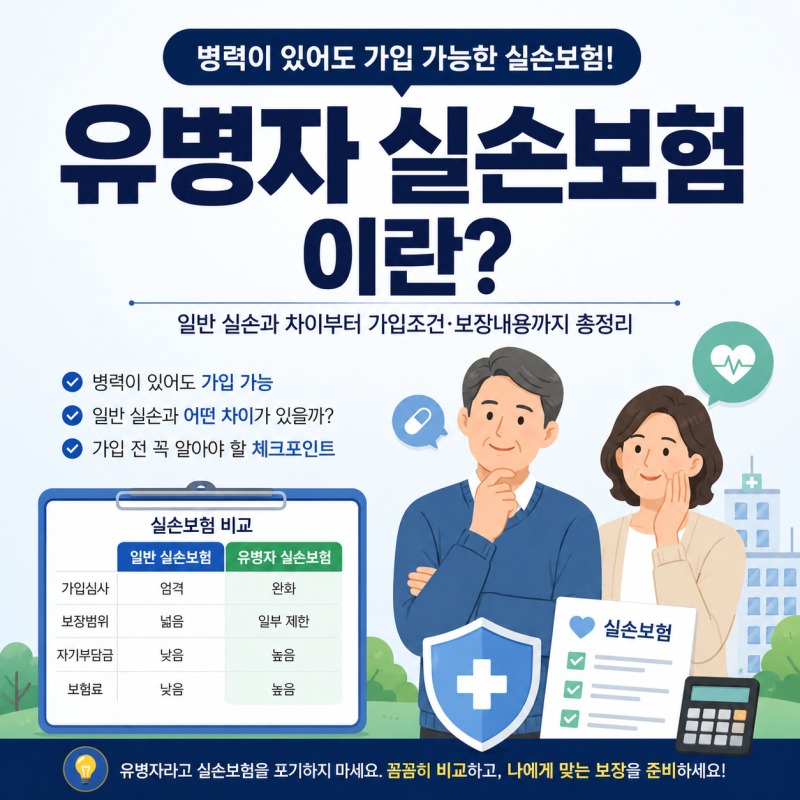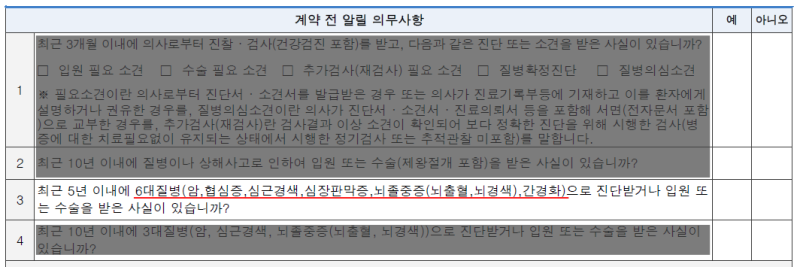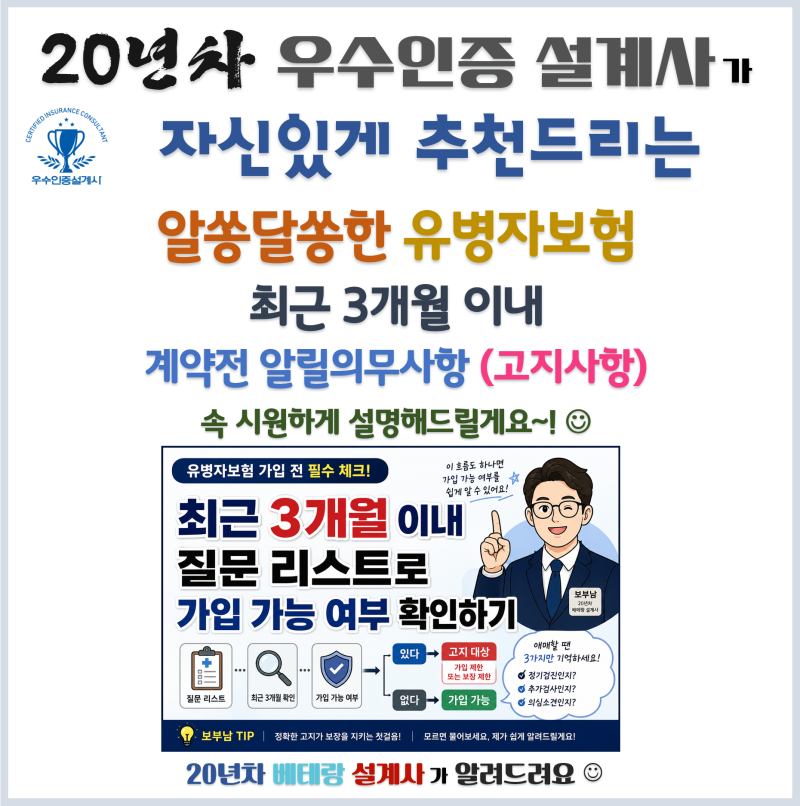
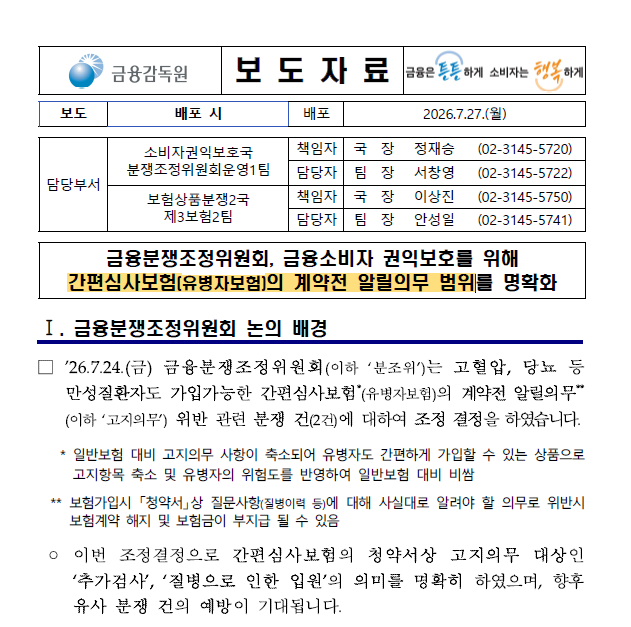
유병자보험은 과거 병력이 있는 사람도 가입할 수 있도록 심사 절차를 간소화한 상품입니다. 하지만 '간편심사'가 병력을 전혀 알리지 않아도 된다는 '무심사'를 의미하는 것은 아닙니다. 보험금 청구 시 문제가 발생하지 않도록 가입 전 '계약 전 알릴 의무', 즉 고지의무를 정확히 이해하는 것이 중요합니다. 보험사는 가입자가 청약서에 답한 내용을 바탕으로 계약 인수 여부를 판단하며, 고의 또는 중대한 과실로 중요한 사항을 알리지 않으면 계약이 해지될 수 있습니다.
실제 블로그 후기들을 살펴보면, 유병자보험 고지의무는 병력을 무조건 많이 말하거나 스스로 제외하는 방식으로 접근해서는 안 된다고 강조합니다. 가입하려는 상품의 실제 청약서가 무엇을, 어느 기간까지 묻는지 확인하고 진료기록에 적힌 사실을 질문에 맞춰 정확히 답하는 것이 핵심입니다. 특히 추가검사, 추적관찰, 입원 기준 등 질문의 단어 하나가 가입 결과와 보험금 심사에 큰 영향을 미칠 수 있으므로 주의해야 합니다.
블로거들은 설계사에게 구두로 병력을 알리는 것만으로는 충분하지 않으며, 청약서에 어떻게 기재되었는지 직접 확인하는 습관이 중요하다고 조언합니다. 또한, 2026년 금융감독원 금융분쟁조정위원회의 사례를 통해 추가검사 및 질병으로 인한 입원의 의미가 구체화되었으므로, 최신 기준을 확인하고 청약서의 질문 문구와 기간을 정확히 읽어 해당되는 사실을 빠짐없이 답하는 것이 안전한 가입을 위한 필수적인 팁입니다.