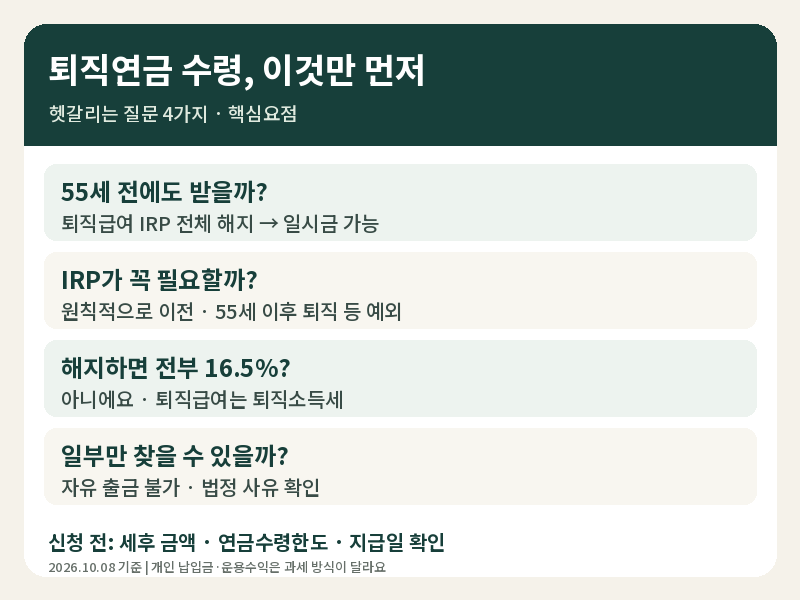
퇴직연금 해지방법은 재직 중 회사 퇴직연금(DB·DC)과 퇴직 후 개인형 IRP 계좌 해지로 구분되며, 각 상황에 따라 절차가 완전히 다릅니다. 특히 2022년 4월 14일부터 퇴직급여는 원칙적으로 근로자가 지정한 개인형 IRP 계좌로 이전되어 지급되는 것이 의무화되었습니다. 다만 55세 이후 퇴직하거나 퇴직급여가 300만원 이하인 경우 등 법정 예외 사유에 해당하면 IRP로 옮기지 않고 직접 수령할 수 있습니다.
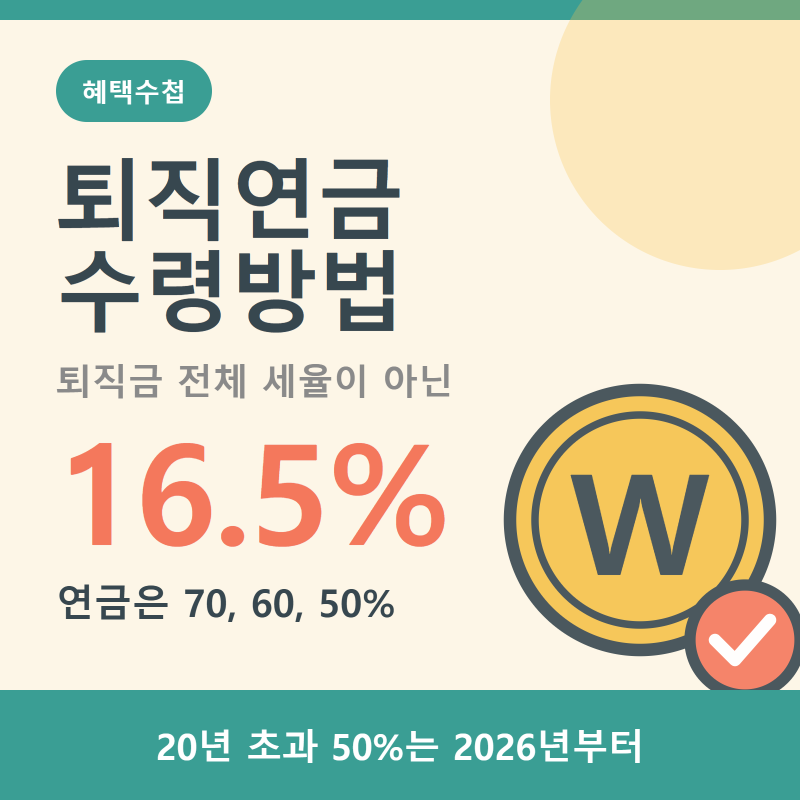
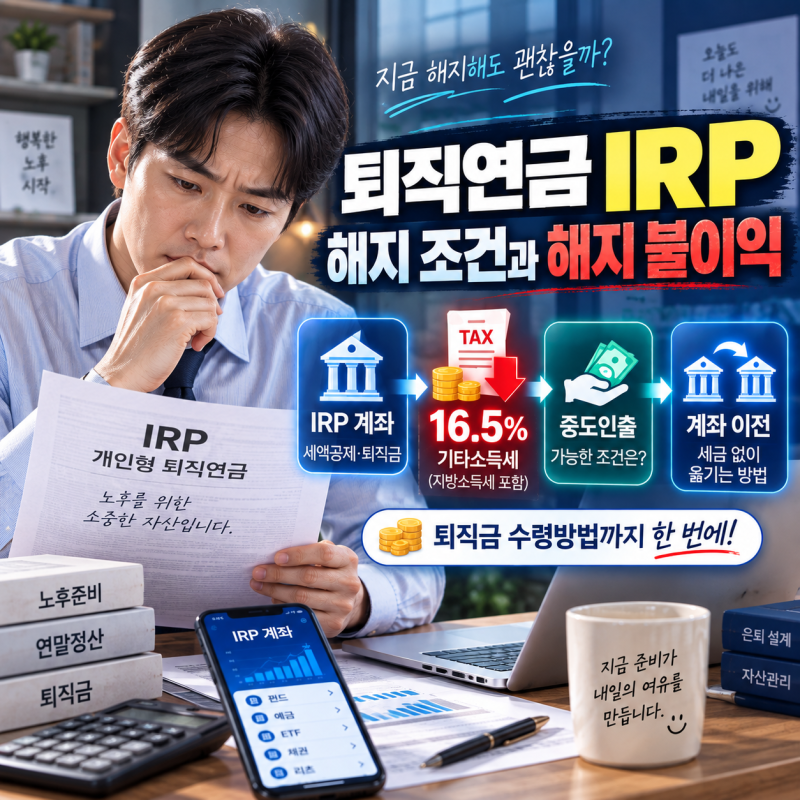
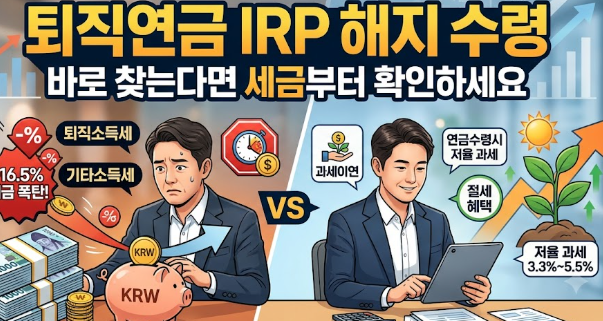
블로거들은 퇴직연금 해지 시 돈의 출처에 따라 세금이 다르게 과세된다는 점을 강조합니다. 회사가 납입한 퇴직금은 퇴직소득세가 부과되고, 본인이 납입하여 세액공제받은 금액과 운용수익에는 16.5%의 기타소득세가 적용됩니다. 반면 세액공제를 받지 않은 본인 납입금은 세금 없이 그대로 수령할 수 있습니다. 또한, 중도인출은 주택 구입, 요양, 개인회생·파산 등 법에서 정한 사유가 있을 때만 가능하며, 사유가 없다면 전액 해지 외에는 방법이 없다는 점을 명확히 안내하고 있습니다.
퇴직연금 해지를 고려하고 있다면, 앱이나 인터넷뱅킹 또는 영업점 방문을 통해 가입 금융회사에서 실제 해지 메뉴와 필요 서류를 확인하는 것이 중요합니다. 특히 운용 중인 상품이 예금이나 펀드라면 매도 및 정산 시간이 필요하므로, 해지 신청 당일 바로 입금되지 않을 수 있음을 인지하고 실제 지급 예정일을 기준으로 계획을 세워야 합니다.