
케이프증권은 과거 LIG투자증권을 인수한 이력이 있으나, 실제 매출의 80% 가량은 증권업이 아닌 선박 엔진 필수 부품인 실린더 라이너 제조 사업에서 발생하고 있습니다. 이 회사는 국내 실린더 라이너 시장의 70%, 전 세계 시장의 35%를 점유하는 글로벌 선두 기업으로, 주물부터 가공까지 원스톱 생산 체제를 갖추고 신조 및 교체 시장 모두에 제품을 공급하고 있습니다. 특히 환경 규제 강화로 인한 이중연료 엔진 수요 증가가 실린더 라이너 사업의 성장을 견인하고 있습니다.
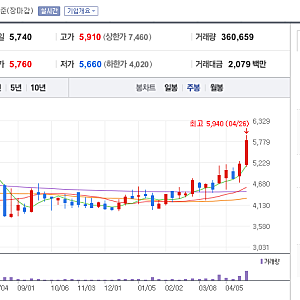
일부 블로그에서는 케이프를 증권회사로 오인하여 투자 대상에서 제외하는 경향이 있었으나, 최근 주가 흐름은 조선기자재 기업으로 인식되고 있음을 보여줍니다. 증권업 부문은 연간 100억 원 규모의 순이익을 창출하는 캐시카우 역할을 하며, PF 리스크도 타 증권사 대비 낮은 수준으로 평가됩니다. 또한, 과거 적대적 M&A로 인한 오버행 이슈가 있었으나, 대주주의 배당 증가 정책으로 주주 환원 기대감이 높아지고 있습니다.
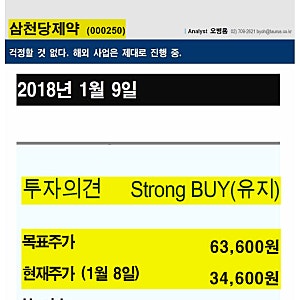
과거 블로그 후기들에 남겨진 기록에 따르면, 케이프증권은 삼천당제약과 같은 특정 종목에 대한 강력 매수 의견을 제시하며 시장의 주목을 받은 바 있습니다. 이는 케이프증권의 리서치 역량과 시장 분석 능력을 보여주는 사례로, 현재 케이프의 본업인 조선기자재 사업의 성장성과 맞물려 다시금 재조명되고 있습니다. 투자자들은 케이프의 사업 구조와 잠재력을 다각도로 분석하여 현명한 투자 결정을 내릴 필요가 있습니다.