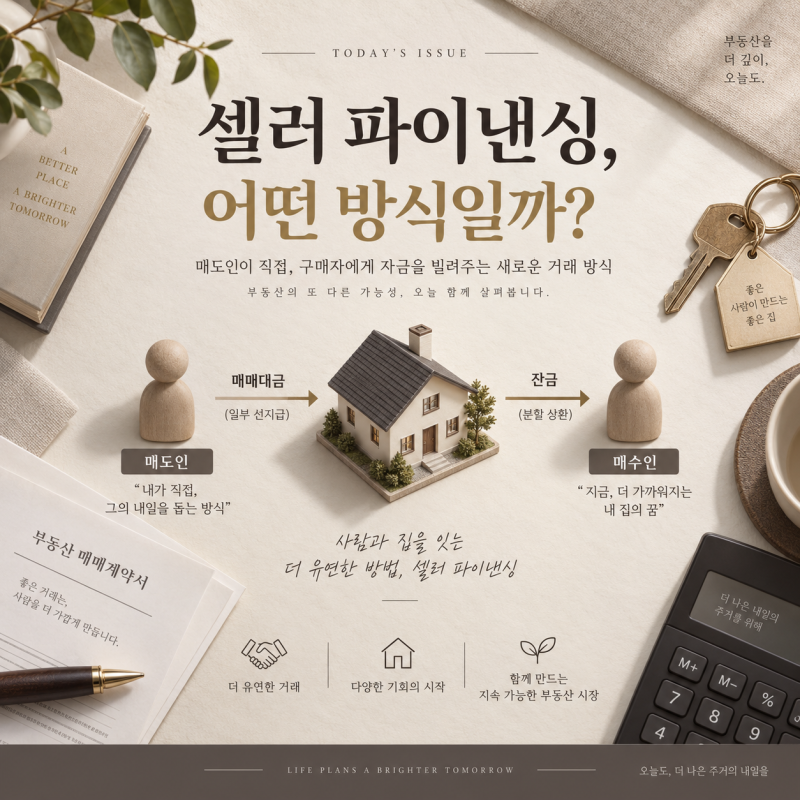

현재 , 주택담보대출 규제 강화로 인해 고가 주택 거래에서 잔금 부족 문제가 발생하면서 '집주인 대출 매매' 방식이 주목받고 있습니다. 이는 매도인이 매수인에게 잔금 일부를 빌려주고 해당 채권을 담보하기 위해 근저당을 설정하는 방식으로, 금융기관의 대출 한도를 초과하는 금액을 조달하는 대안으로 활용됩니다. 매도인은 가격을 유지하고 이자를 받을 수 있으며, 매수인은 부족한 자금을 확보하여 거래를 성사시킬 수 있다는 장점이 있습니다.
일부에서는 집주인 대출을 통해 매수인이 시간을 벌고 매도인은 가격을 지킬 수 있다고 보지만, 다른 한편으로는 이 방식이 금융상품이 아닌 개인 간의 금전 대여라는 점을 강조합니다. 특히 매도인 근저당의 경우, 이자에 27.5%의 원천징수 기준이 적용되며, 만기 시 상환하지 못하면 매도인 명의의 근저당이 그대로 남아있을 수 있다는 점이 지적됩니다. 또한, 전세 세입자 입장에서는 집주인 대출의 유무보다 자신의 전세보증금이 안전한 순위에 있는지, 즉 근저당권이 임차권보다 선순위인지 후순위인지 확인하는 것이 중요합니다.
이러한 집주인 대출 매매는 계약서 특약과 차용증 작성, 부동산 거래 신고 및 자금조달계획서 제출, 그리고 잔금일에 소유권이전등기와 근저당권설정등기를 동시 접수하는 절차를 거칩니다. 특히 토지거래허가구역에서는 취득 후 2년 실거주 의무가 있어 전세로 잔금을 맞추는 계획이 제한될 수 있으므로, 계약 전 관련 규정을 면밀히 확인하는 것이 필수적입니다. 이 방식은 대출 규제 시대에 새로운 거래 방식으로 부상했지만, 그 이면에 숨겨진 법적·세무적 위험을 충분히 인지하고 접근해야 합니다.