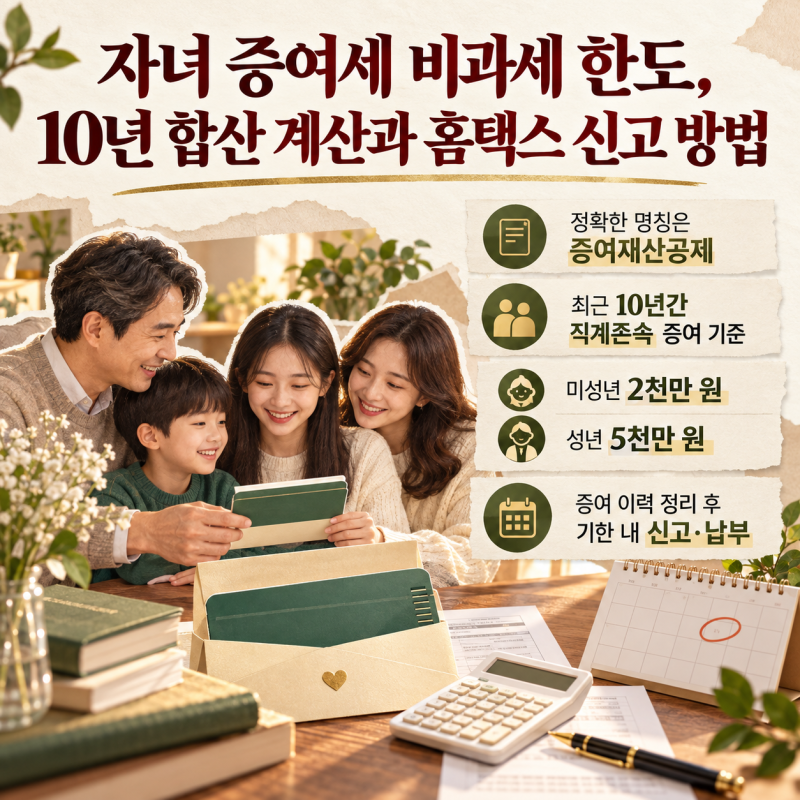

증여세 과세표준신고는 증여받은 재산에 대한 세금을 산정하고 납부하기 위한 필수 절차입니다. 특히 직계존속으로부터 증여받을 경우 10년간 합산하여 5천만 원까지 공제되며, 이를 초과하는 금액에 대해서는 10%에서 최대 50%의 누진세율이 적용됩니다. 이때 부모는 세법상 동일한 직계존속으로 간주되어 각각 5천만 원씩 증여받아도 총액이 5천만 원을 초과하면 과세 대상이 됩니다.
블로거들은 증여세 계산 시 증여재산가액에서 증여재산공제를 차감하여 과세표준을 구하고, 해당 세율을 적용한 후 자진신고 세액공제(3%)를 활용하는 방법을 강조합니다. 특히 최근 개정된 세법에 따라 혼인 또는 출산과 관련하여 직계존속으로부터 증여받는 경우, 기본 공제 외에 최대 1억 원을 추가로 공제받을 수 있다는 점을 중요한 절세 팁으로 제시합니다. 이 추가 공제는 혼인신고일 전후 2년 또는 출생일로부터 2년 이내에 증여받은 재산에 적용됩니다.
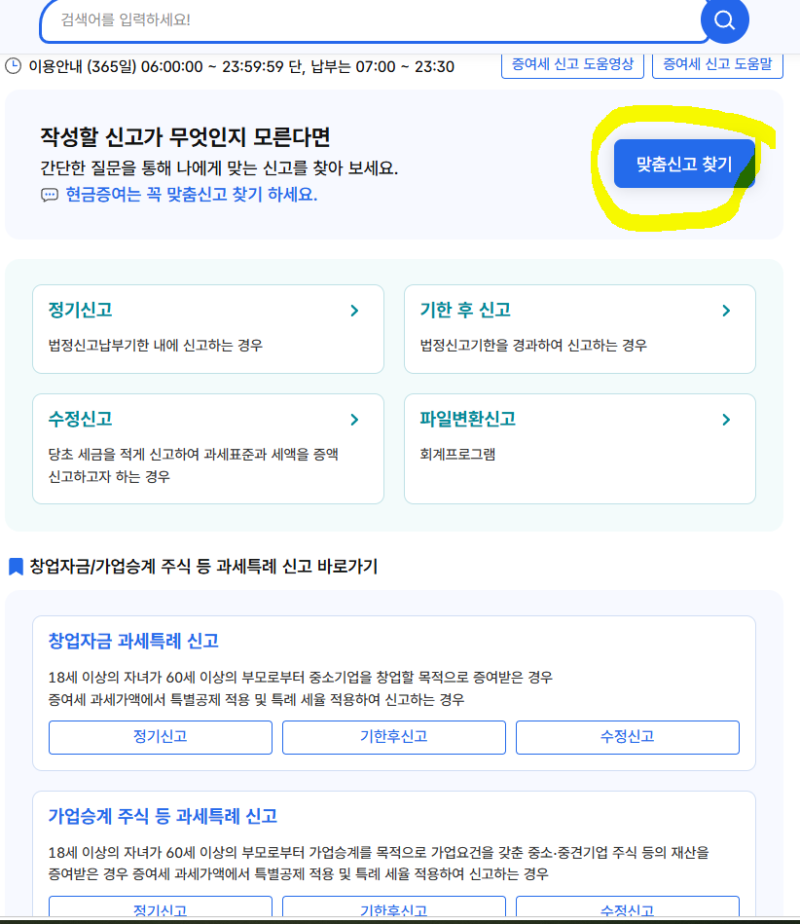
증여세 신고는 홈택스를 통해 직접 진행할 수 있으며, 필요한 서류를 미리 준비하고 법정 신고 기한 내에 완료하는 것이 중요합니다. 혼인·출산 증여재산공제는 평생 통합 1억 원 한도로 적용되므로, 해당 요건을 충족하는 경우 이 혜택을 적극 활용하여 증여세 부담을 줄이는 것이 현명합니다. 정확한 세금 계산과 절세 전략을 위해 관련 법규를 숙지하고 전문가의 도움을 받는 것도 좋은 방법입니다.