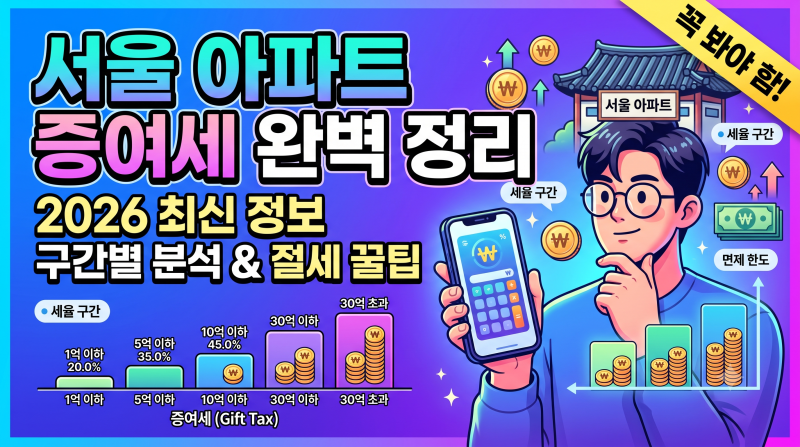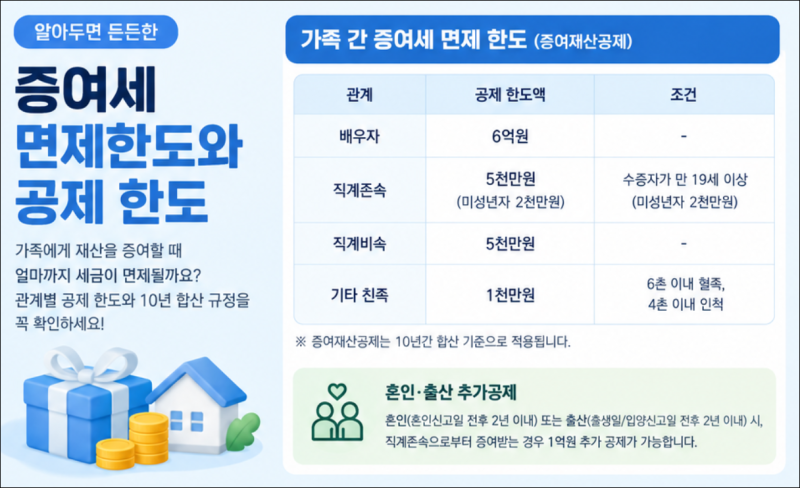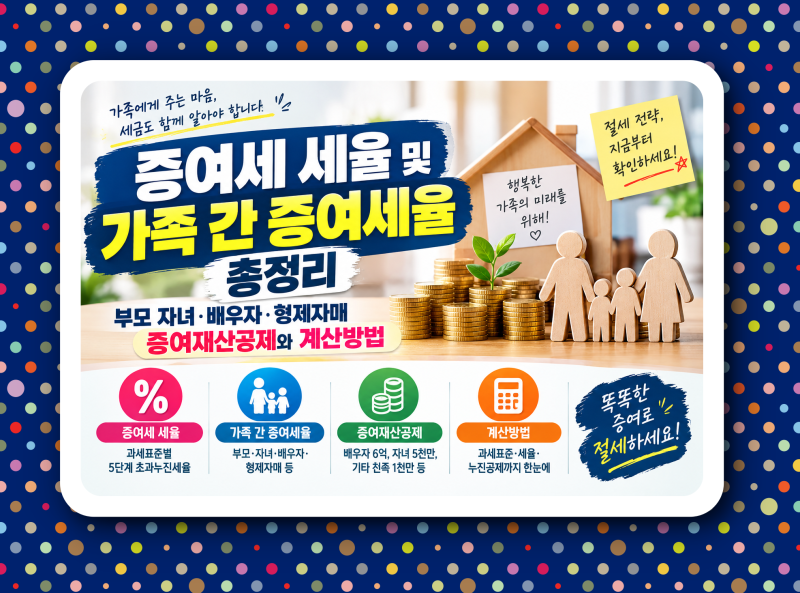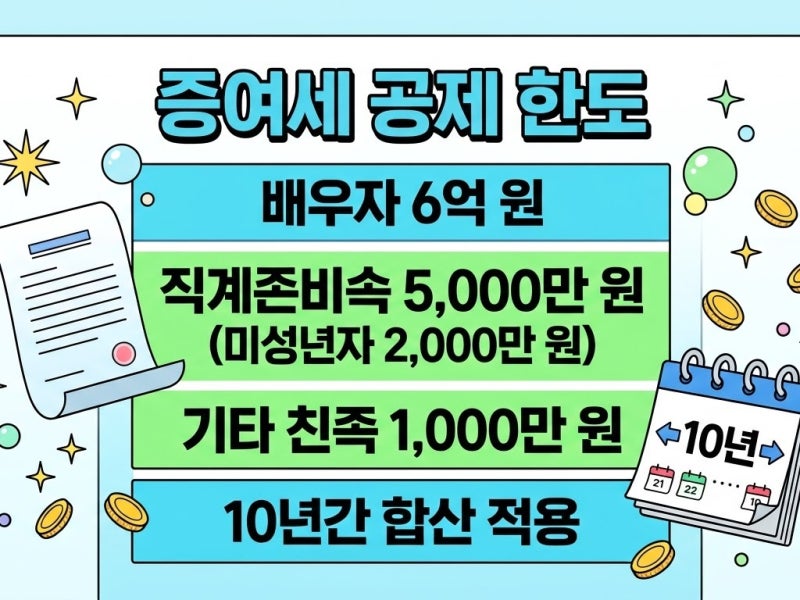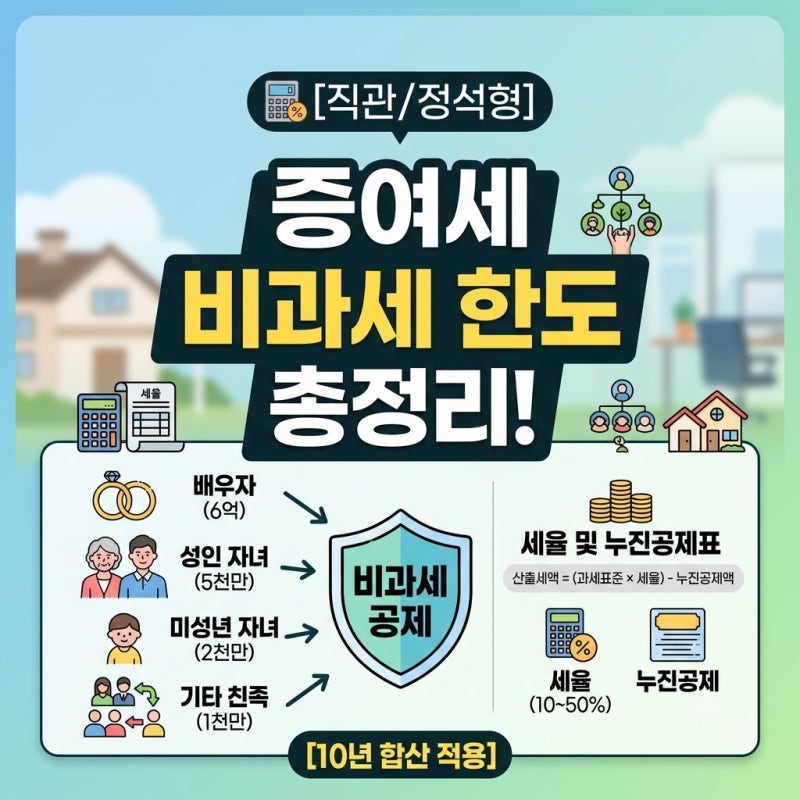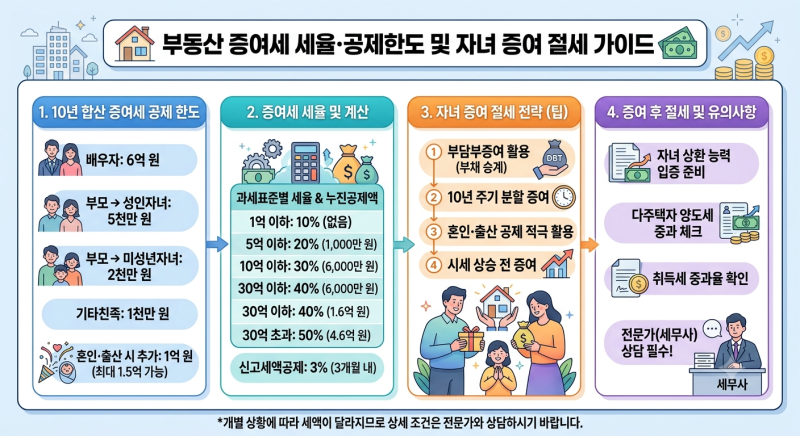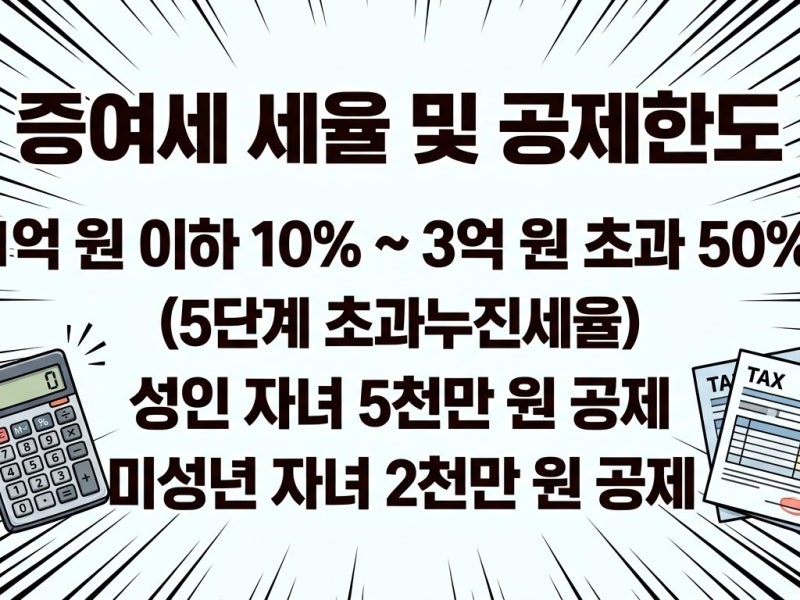
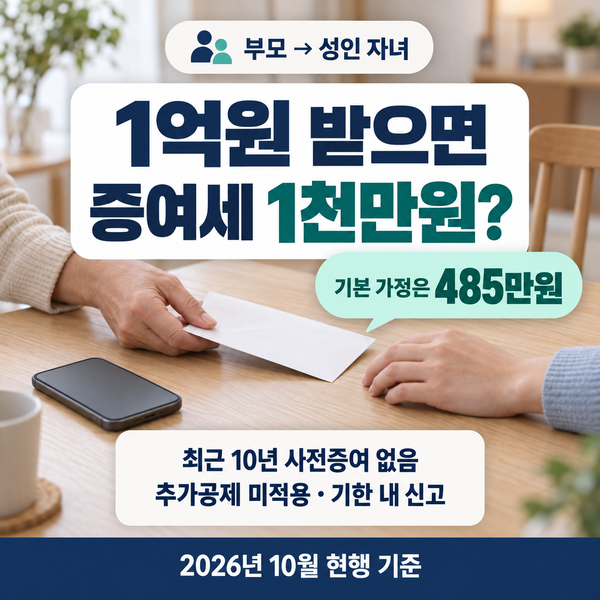
주택 증여세 세율은 과세표준 1억원 이하 10%부터 30억원 초과 50%까지 5단계 누진세율로 적용됩니다. 증여재산공제는 받는 사람 기준으로 10년 합산하여 배우자 6억원, 성년 직계비속 5천만원, 미성년 직계비속 2천만원, 기타 친족 1천만원이 적용됩니다. 주택 증여 시에는 증여세뿐만 아니라 취득세도 함께 고려해야 하며, 증여일 현재의 시가를 기준으로 평가액을 산정하는 것이 중요합니다.
블로거들은 증여세 계산 시 세율표만 보는 것이 아니라 누진공제액을 함께 고려해야 정확한 세액을 산출할 수 있다고 강조합니다. 특히 자녀 공제는 부모와 조부모의 증여를 모두 합산하여 계산되지만, 부모끼리 또는 조부모끼리는 동일인으로 보아 합산하고 아버지와 할머니는 동일인이 아니므로 세율을 따로 적용하는 등 복잡한 기준이 존재합니다. 또한, 가족 간 돈거래 시 적정 이자율 미달 시 증여세가 부과될 수 있으며, 차용증과 상환 기록이 없으면 증여로 간주될 수 있다는 점도 주의해야 합니다.
주택 증여 시에는 순수 증여, 일반 매매, 부담부증여 등 이전 방식에 따라 과세되는 세금과 납세자가 달라지므로, 사전에 전문가와 상담하여 가장 유리한 방법을 선택하는 것이 중요합니다. 특히 미성년 자녀에게 증여할 경우 세대생략 할증이 적용될 수 있으며, 공시가격이 아닌 증여일 현재의 시가를 기준으로 평가액을 산정해야 하므로 관련 자료를 꼼꼼히 확인하는 것이 절세의 핵심입니다.