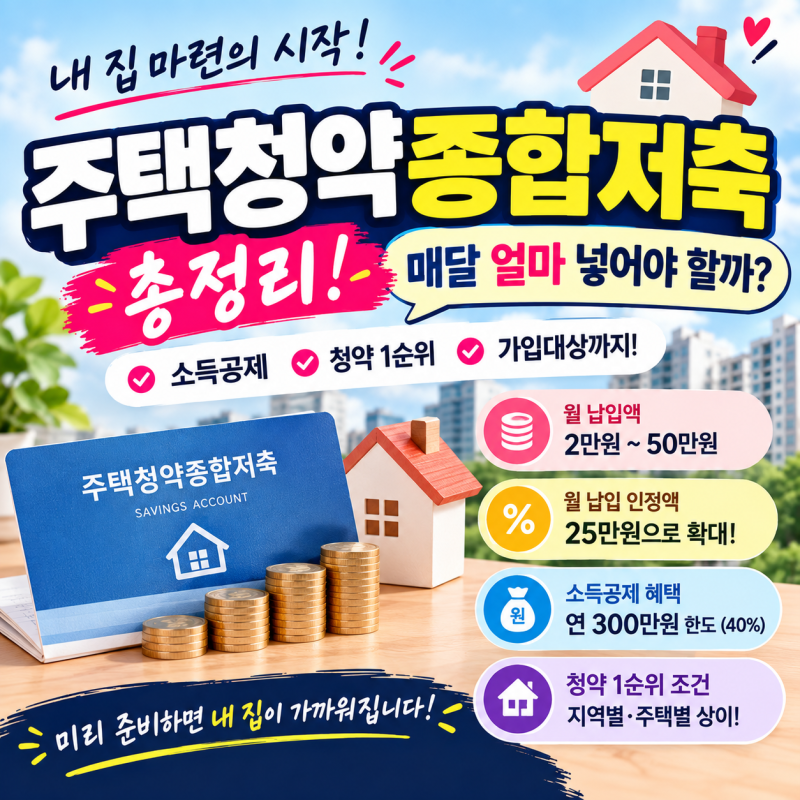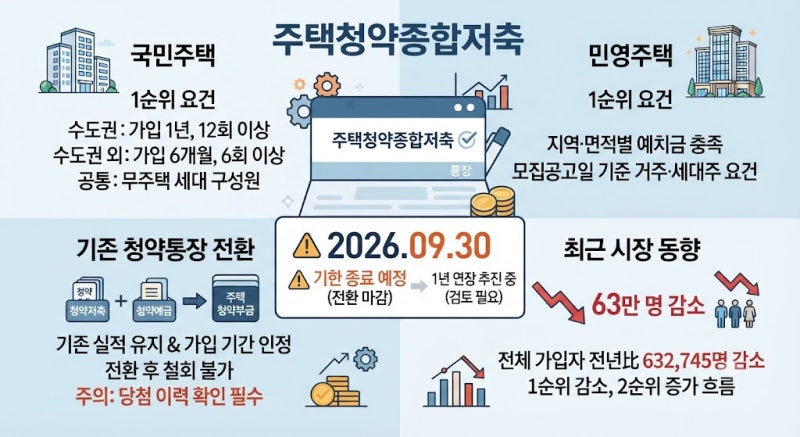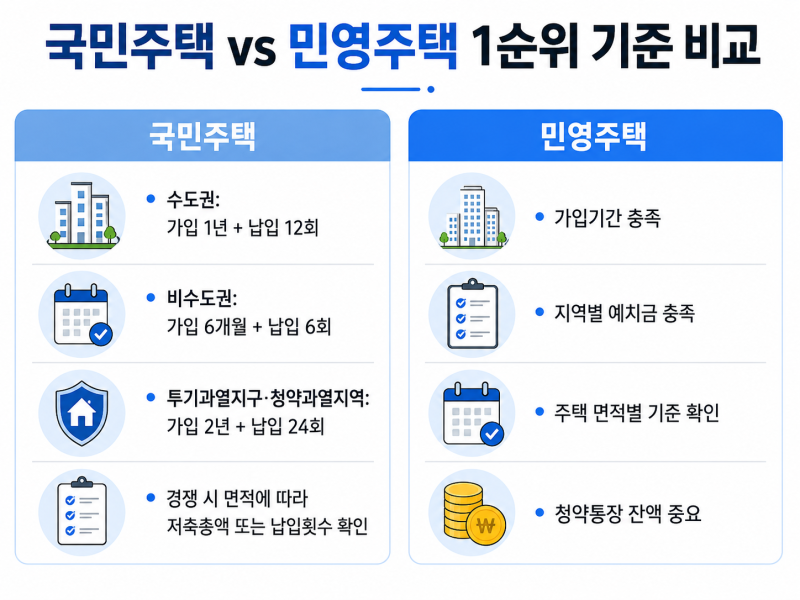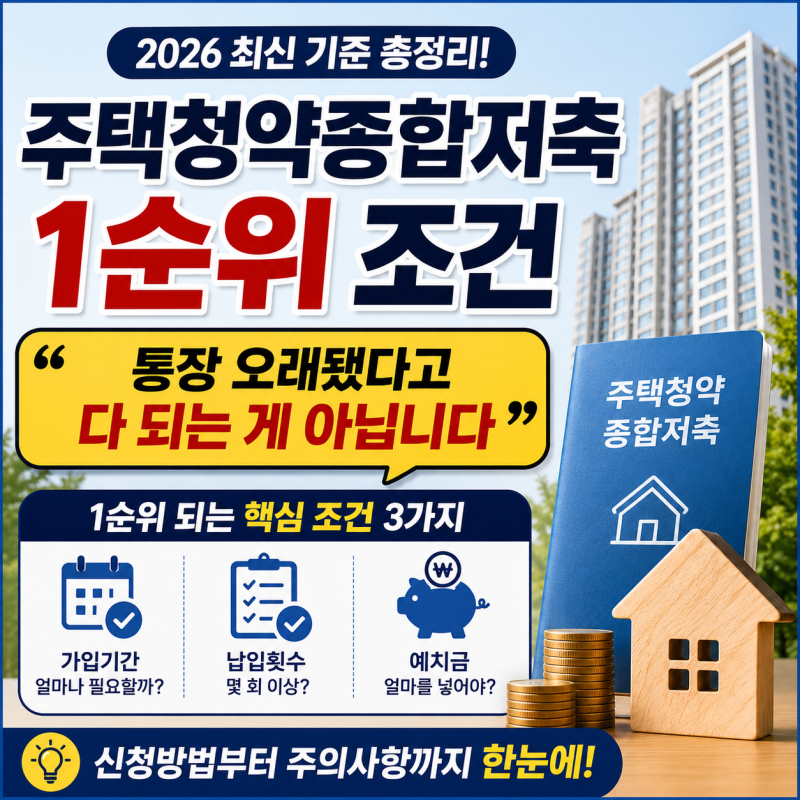


주택청약종합저축은 내 집 마련을 위한 필수적인 금융 상품으로, 특히 1순위 자격을 갖추는 것이 중요합니다. 1순위 조건은 국민주택과 민영주택, 그리고 지역에 따라 납입 횟수, 가입 기간, 예치금 기준이 달라지므로 본인의 상황에 맞는 정확한 정보를 확인해야 합니다. 2024년 11월 1일 이후 월 납입 인정 한도가 최대 25만원으로 상향 조정되는 등 제도가 변화하고 있어 최신 정보를 파악하는 것이 중요합니다.
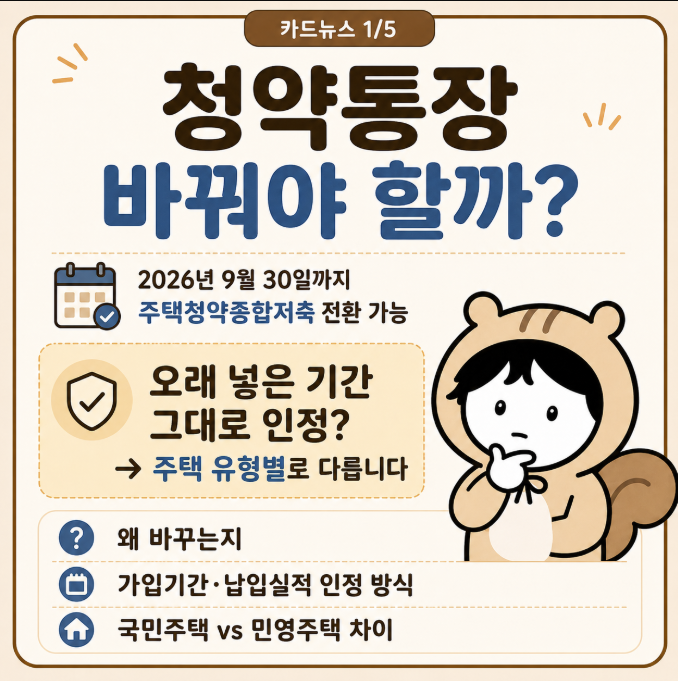
블로거들은 주택청약종합저축 1순위 조건 중 납입 횟수와 예치금의 중요성을 강조하며, 국민주택은 납입 횟수와 저축 총액을, 민영주택은 지역별 예치금을 핵심 기준으로 제시합니다. 특히 과거 청약저축, 청약예금, 청약부금에서 주택청약종합저축으로 전환할 경우 기존 납입 횟수 인정 여부가 국민주택과 민영주택 청약 시 다르게 적용될 수 있음을 지적합니다. 청약저축은 국민주택 청약 시 기존 실적이 인정되지만, 청약예금·부금은 국민주택 청약 시 전환 이후 납입분부터 인정된다는 점을 명확히 구분하여 설명하고 있습니다.
청약통장 관리 시에는 가입 기간, 납입 횟수, 예치금 등 다양한 요소를 종합적으로 고려해야 합니다. 특히 미납 후 한꺼번에 납입하는 경우 회차 인정 시점이 달라질 수 있으므로 꾸준한 납입이 중요하며, 부족한 예치금은 모집공고일 당일까지 채울 수 있지만 공고 조건을 최종 확인하는 것이 안전합니다. 청약통장 전환 기한 연장과 같은 제도 변경 사항을 주시하며 본인의 청약 전략을 점검하는 것이 현명합니다.