주택청약저축을 부모로부터 증여받는다는 것은 사실상 명의를 변경하는 절차를 의미하며, 이는 자녀의 내 집 마련에 중요한 발판이 될 수 있습니다. 특히 오래된 청약통장은 가입 기간과 납입 실적이 풍부하여 청약 가점에서 유리하게 작용할 수 있습니다. 그러나 모든 청약통장이 자유롭게 명의 변경이 가능한 것은 아니며, 통장의 종류와 가입 시기, 그리고 명의 변경 사유에 따라 그 가능 여부가 엄격하게 구분됩니다.
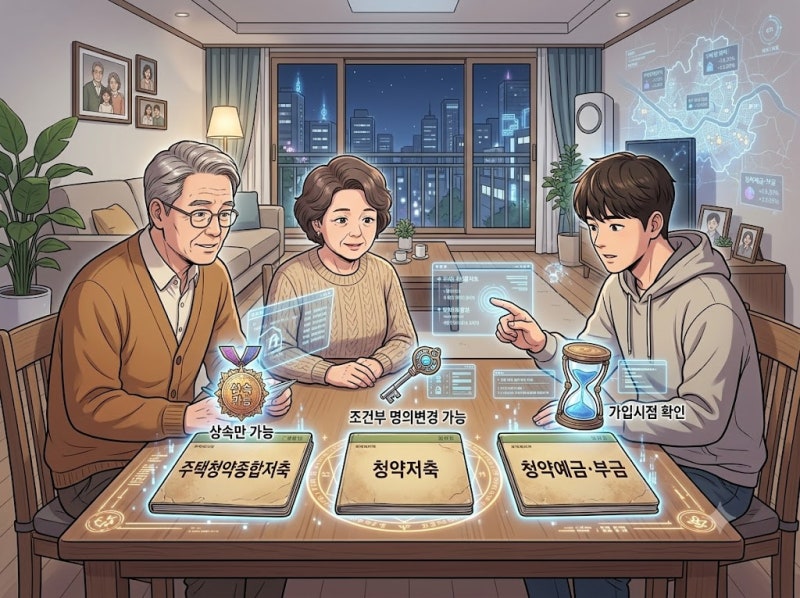
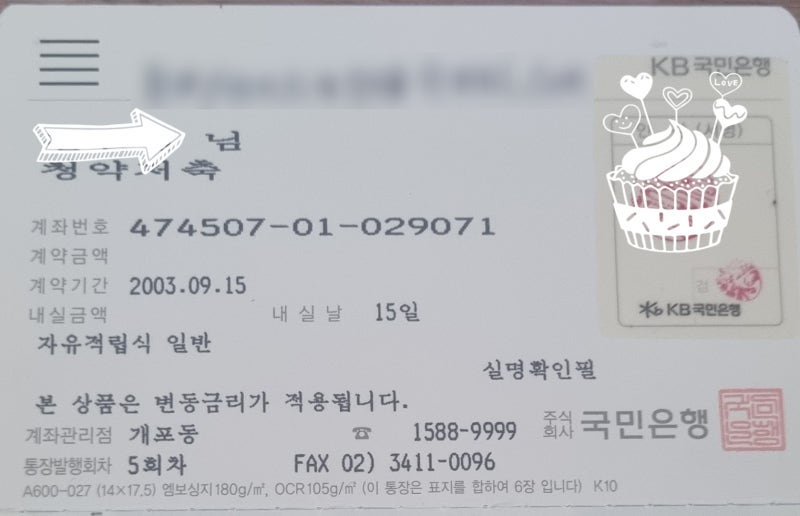
블로거들은 주로 구형 청약저축과 현재의 주택청약종합저축 간의 명의 변경 가능 여부를 비교 분석하고 있습니다. 2000년 3월 26일 이전에 가입된 구 청약저축이나 일부 청약예금·부금은 가입자가 생존해 있는 상태에서도 배우자나 직계존비속에게 명의 이전이 가능합니다. 반면, 현재 대부분이 가입하는 주택청약종합저축은 가입자가 사망한 경우에만 상속인에게 명의 변경이 원칙적으로 허용됩니다. 따라서 부모님의 청약통장을 자녀에게 넘겨주려면 통장 종류와 가입일을 먼저 확인하는 것이 중요합니다.
명의 변경된 구 청약저축을 주택청약종합저축으로 전환할 경우, 기존 공공분양 청약 시 인정받던 납입인정 금액과 납입회차는 100% 승계됩니다. 다만, 민영주택 청약으로 범위를 넓힐 때 통장 효력 변동 규칙을 정확히 알지 못하면 불이익을 받을 수 있으므로 주의해야 합니다. 명의 변경 시에는 증여세 면제 한도와 사전 증여 재산을 함께 고려해야 하며, 통장을 물려받는 사람이 세대주 자격을 갖추고 기존 명의자와 동일 세대여야 하는 등 구체적인 자격 조건과 필요 서류를 꼼꼼히 확인해야 합니다.